台股除息當天真的比較會晃——但這件事幫不了你挑股票
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台股每年四到九月是除息旺季。很多人存股,也有很多人聽過「除息當天比較會震」這種說法,有人說是填息行情,有人說是套利的人在調倉。
這種說法測得出來嗎?可以。而且答案比「有」或「沒有」都更有意思。
先講結論
我們看了 17 檔台股、從二〇一五年到二〇二五年、總共 226 次 除息。
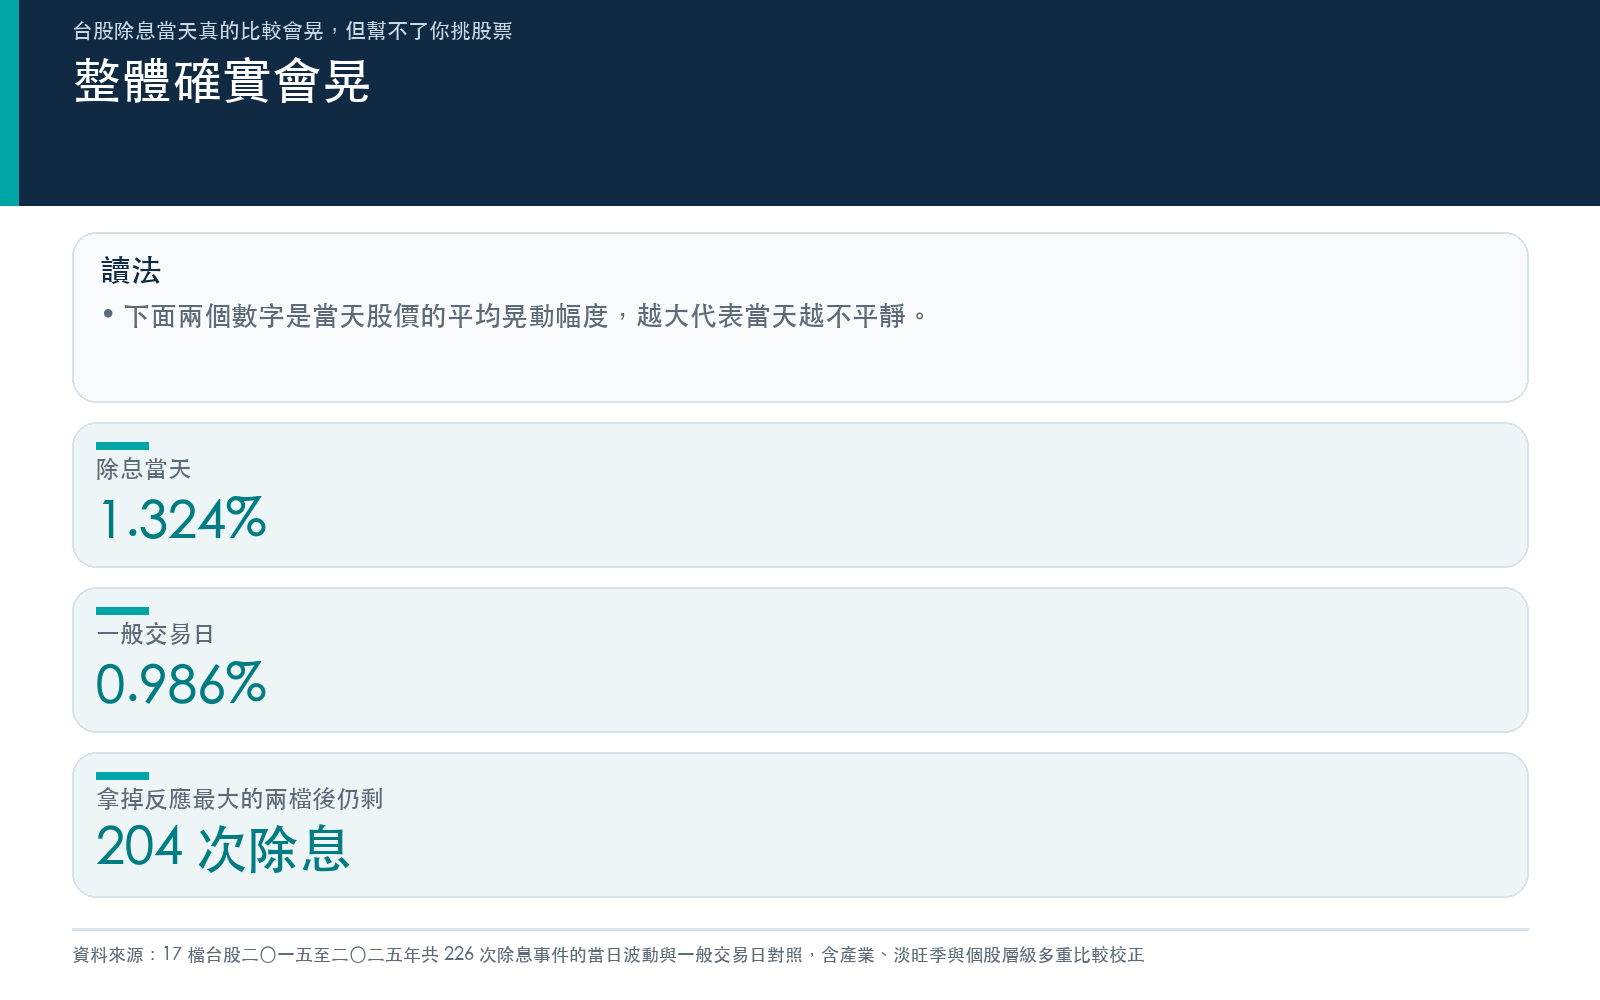
除息當天,股價平均晃動約 1.3% ;同一批股票在一般交易日約 0.99% (約 4.1 萬個 交易日觀測)。 高出約 34%。
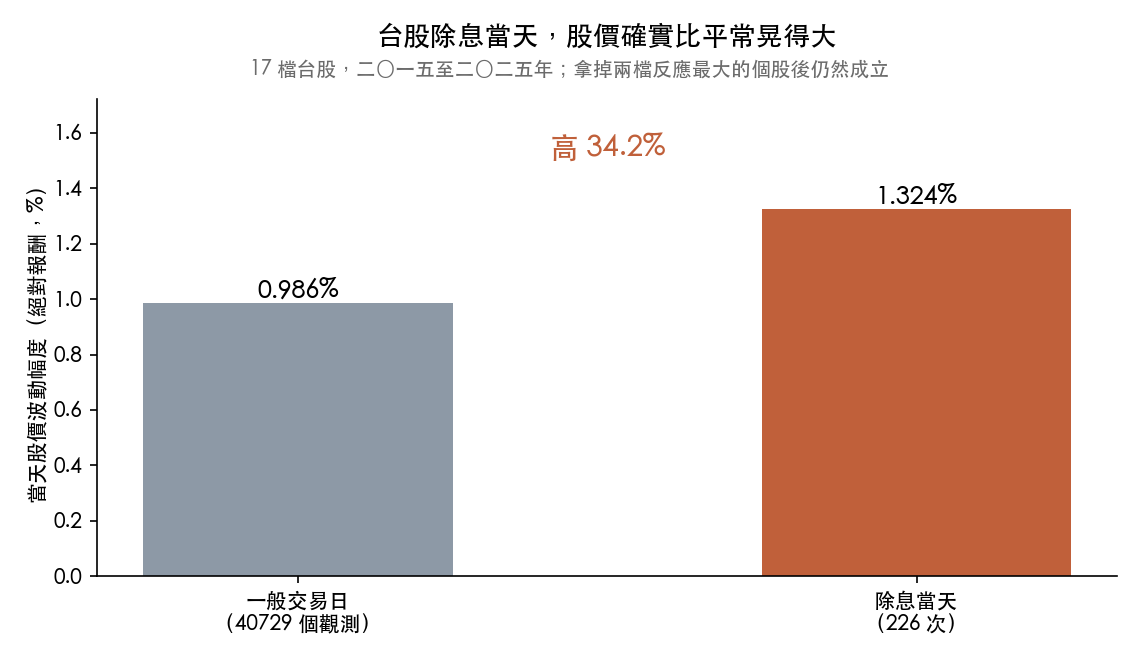
這個差距不是少數幾檔撐起來的。我們把反應最大的兩檔(中華電、兆豐金)整個拿掉重算,剩下 204 次 除息,差距仍然在,效果量(Cohen's d)從約 0.3 掉到約 0.24 ——縮小了,但沒有消失。
到這裡,「除息當天比較會震」是成立的。
但是攤到個股身上,幾乎什麼都不剩
同一批資料,換個問法: 單獨看每一檔 ,這個現象站得住嗎?
17 檔裡,只有 一檔 在考慮「我們一次檢查了 17 檔」這件事之後仍然站得住,兆豐金,效果量約 1.2 。
其他十六檔都沒有。而且有 四檔 除息當天的平均絕對報酬低於一般日(四檔的差異都未達統計顯著),其中包括聯發科(約 -0.05 )。台積電幾乎沒有反應(約 0.1 )。
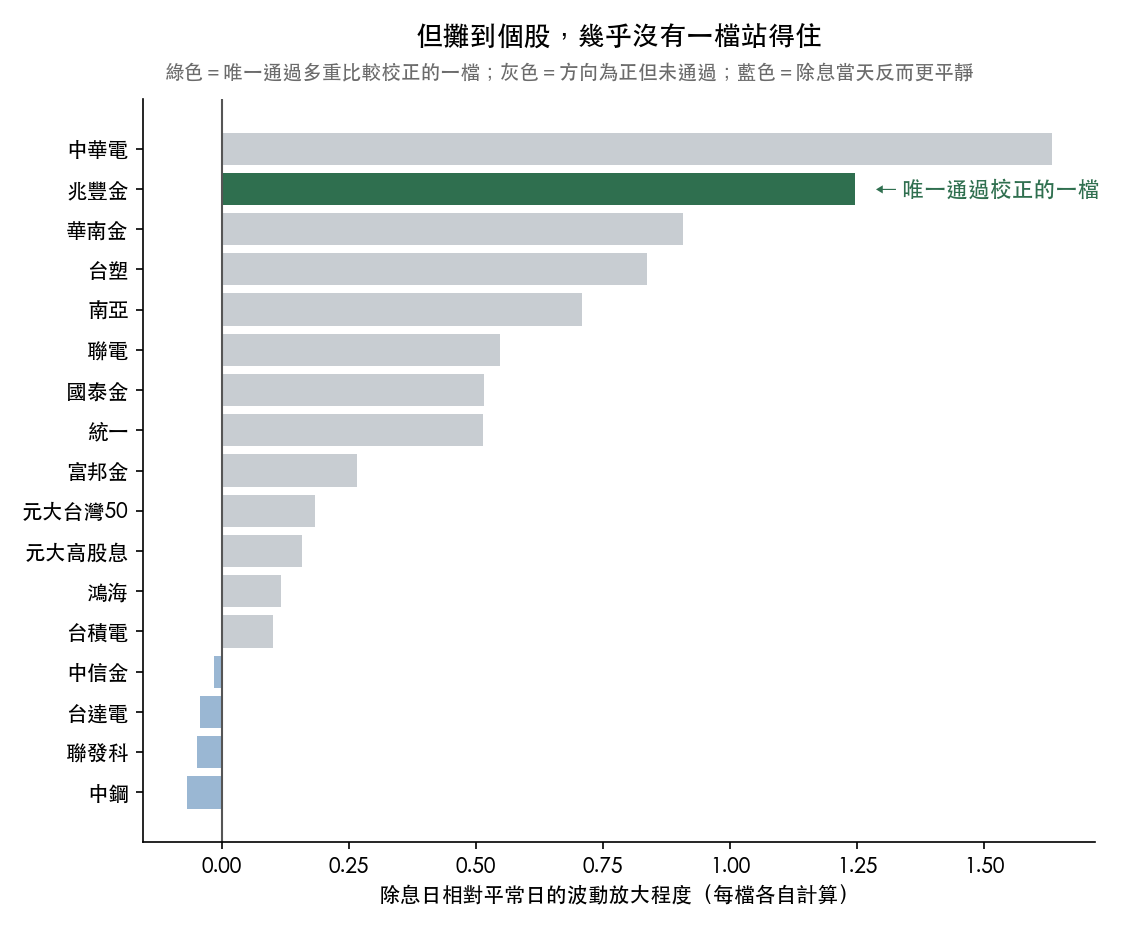
為什麼要「考慮我們檢查了 17 檔」?因為一次檢查很多個對象時,純粹靠運氣也會有幾個看起來很顯著。丟 17 次銅板,總會有一兩次連續出現正面,那不代表那枚銅板有問題。統計上要扣掉這種運氣成分,扣完之後,17 檔裡只有 1 檔撐得住。
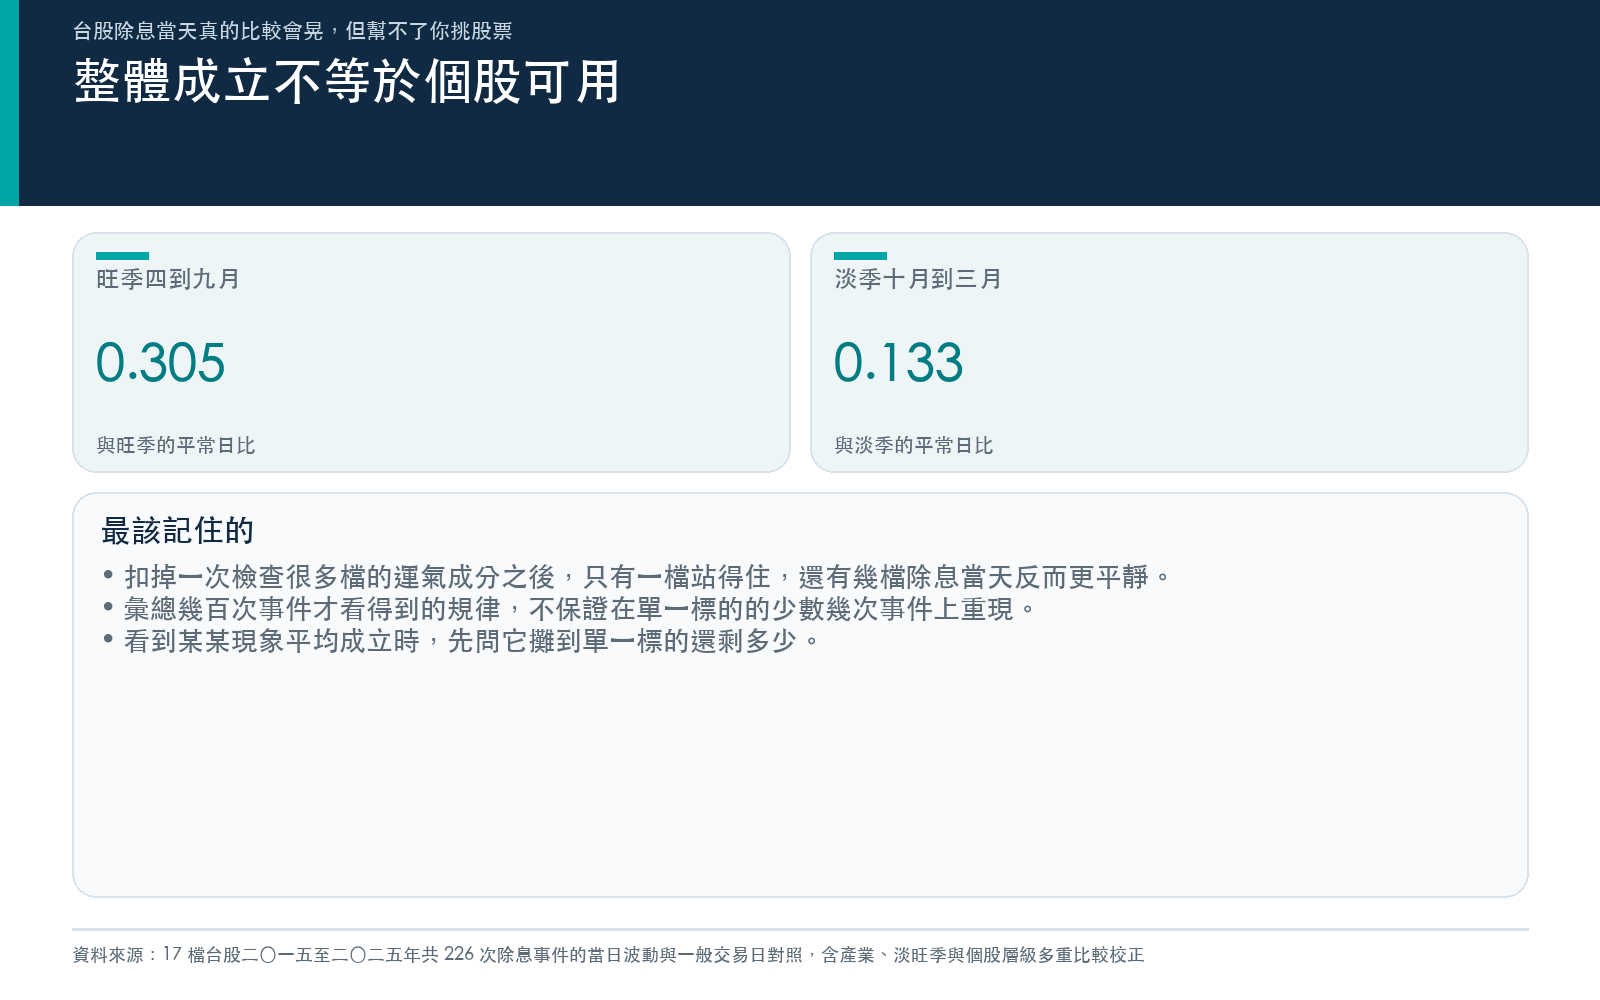
整體成立,個股不能用。 這兩句話同時是真的,而且它們不矛盾,彙總幾百次事件才看得到的規律,本來就不保證在單一標的的十幾次事件上重現。
哪裡最明顯
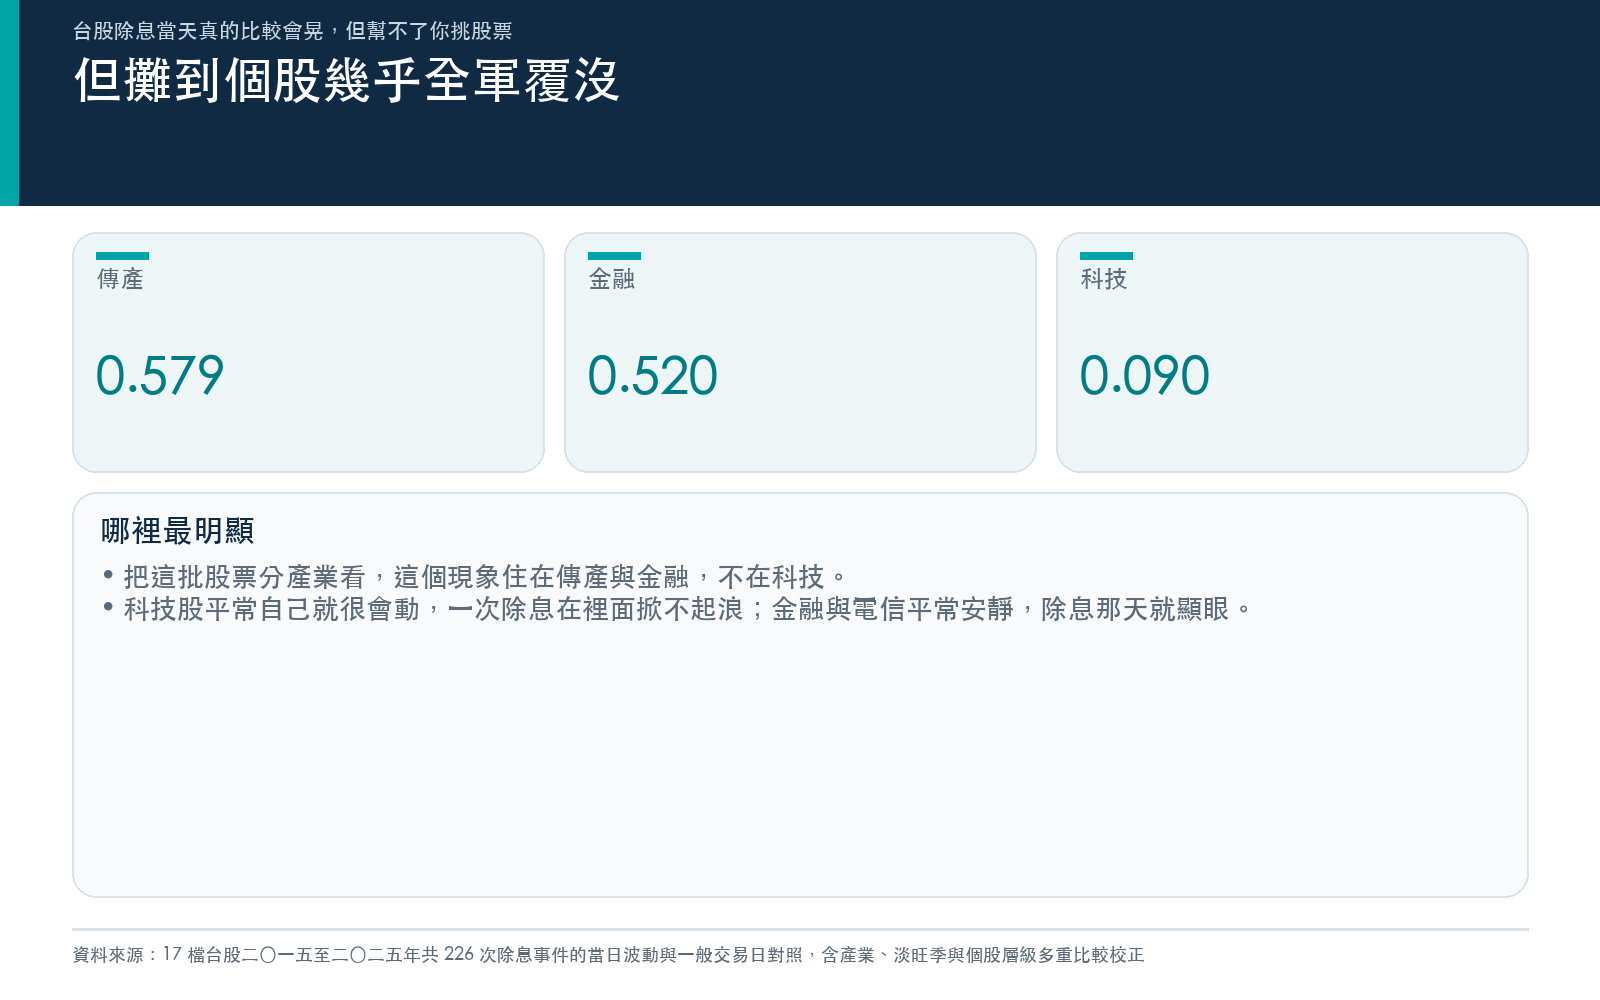
如果硬要說這個現象住在哪裡,答案是 傳產和金融,不是科技 。
| 產業 | 除息日波動的效果量 Cohen's d(約略值) |
|---|---|
| 傳產 | 0.58 |
| 金融 | 0.52 |
| ETF | 0.2 |
| 科技 | 0.09 |
科技股幾乎沒有。這其實有道理:台積電、聯發科這類股票,平常自己的波動就很大,一次除息在裡面掀不起什麼浪。而中華電、金融股平常安安靜靜,除息那天的調整就相對顯眼。
這是比例問題,不是絕對金額問題。 科技股除息當天不是不動,是它本來就在動。
時間上也有差別。旺季(四到九月, 188 次 )的效果量約是 0.3 ,淡季(十月到三月, 38 次 )只有約 0.13 。這個比較有做季節配對,旺季跟旺季的平常日比、淡季跟淡季的平常日比,所以它不是「夏天股市本來就比較活潑」造成的假象。
這對存股的人有什麼用
三件事,而且第三件最重要。
第一,除息當天多晃三成,是事實,但不是機會。 多出來的約 0.3 個百分點(約 1.3% 減約 0.99%),連一般券商手續費加交易稅都不見得蓋得過。知道它存在,跟能靠它賺錢,中間差很遠。
第二,如果你要在除息前後調整部位,別預期它會乖乖照平均走。 平均值是 226 次攤出來的。你手上那一檔、那一次,落在哪裡沒有人知道,有四檔的歷史是平均絕對報酬低於一般日(四檔的差異都未達統計顯著)。
第三,也是最該記住的:看到「某某現象平均成立」時,先問它攤到單一標的還剩多少。 這篇的整體結論很漂亮,個股層面卻幾乎全軍覆沒。 一個只在彙總層成立的規律,拿去操作單一股票就是換了一個問題 ,而換了問題之後,原本的證據不再適用。
很多投資說法的毛病就出在這一步:拿彙總的證據,去支持個別的決定。
資料與方法 :17 檔上市台股(含兩檔 ETF),資料期間二〇一五年一月一日至二〇二五年十二月三十一日,共 226 次除息事件與約 4.1 萬個一般交易日觀測,來源為公開收盤價與股利資料。波動以當日絕對報酬(對數報酬的絕對值)衡量;效果量用 Cohen's d,即除息日與一般日平均絕對報酬的差,除以兩者合併標準差。淡旺季比較採季節配對對照組。個股層級的判定已針對同時檢查 17 檔做多重比較校正。穩健性檢查為排除效果量最高的兩檔後重算。本文所有數字取自該實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊