美股二十天累計下跌後,半年恐慌保費看起來最厚;模型也犯了同方向的錯
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美股二十天累計下跌後,半年恐慌保費看起來最厚;模型也犯了同方向的錯
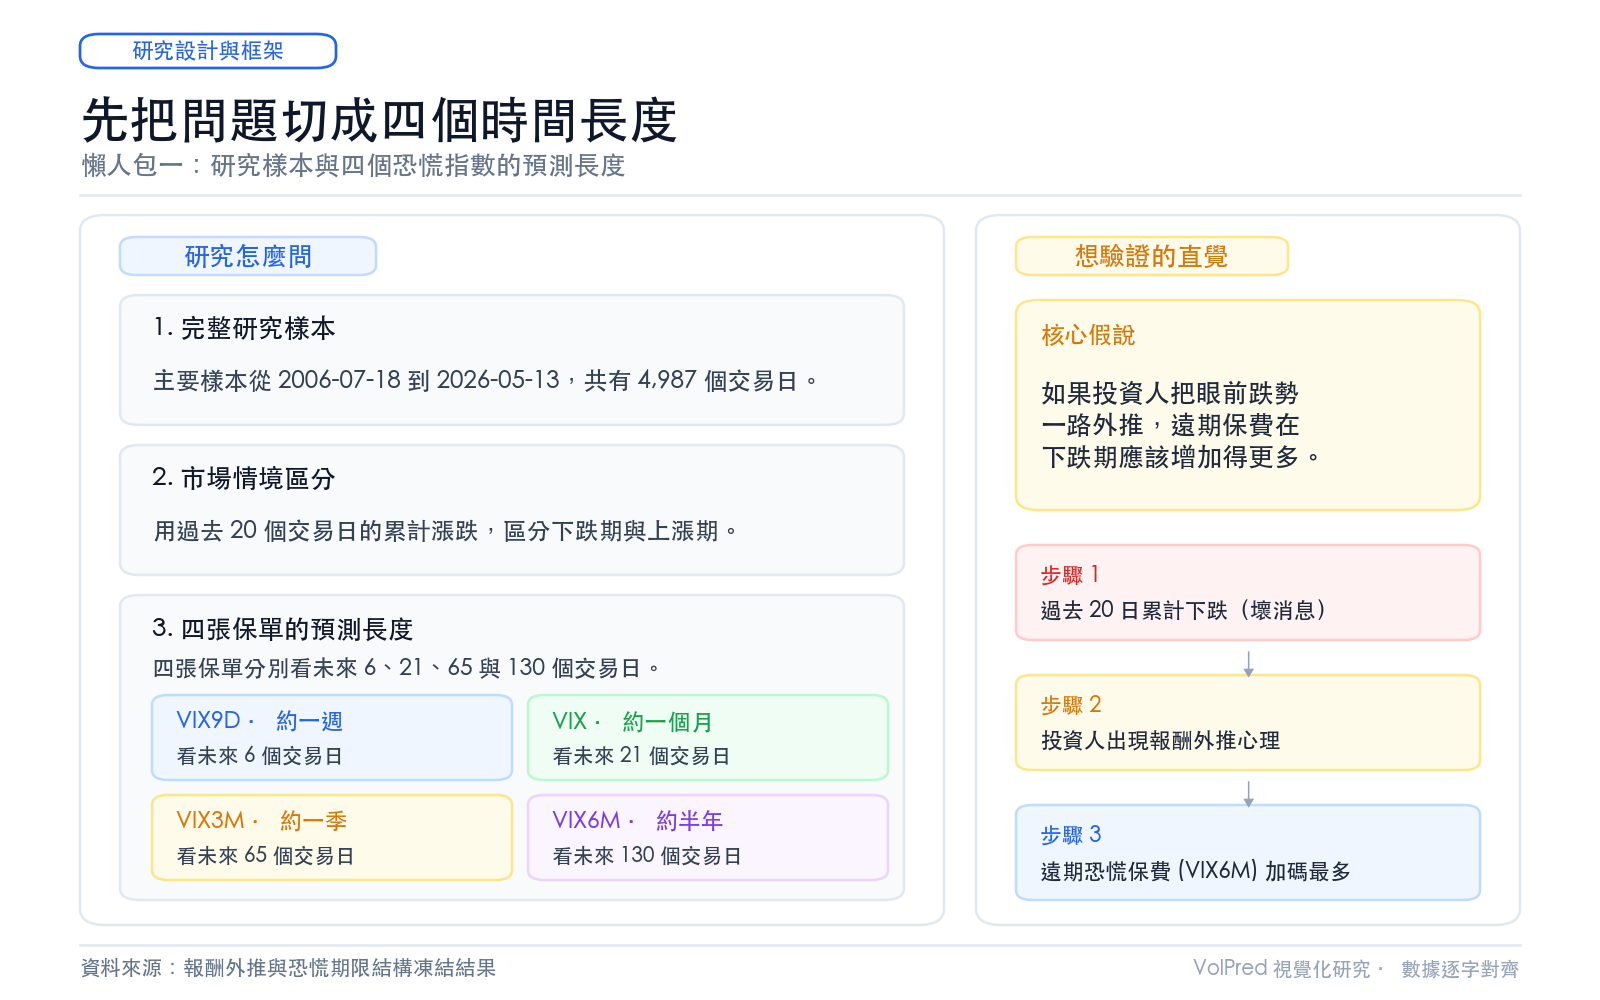
打開恐慌指數報價,通常只會看到一個 VIX。市場其實同時報出好幾個時間長度:大約一週、一個月、一季和半年。它們像四張保單,分別替不同長度的未來標價。
這次想查一個很直覺的說法。美股過去二十個交易日累計下跌時,投資人會不會把眼前的壞消息一路外推,連幾個月後的風險也喊得太高?如果真有這種反應,下跌期的額外保費應該隨期限拉長而增加。
第一張圖幾乎把這個故事畫了出來。麻煩在於,它也把模型自己的盲點畫了出來。
遠期保費真的一路變厚
完整樣本從 2006-07-18 到 2026-05-13,共 4,987 個交易日。其中 1,619 天的前二十日累計報酬為負,約占 32.5%。
我們把每個期限的隱含波動,減掉之後同樣長度真正發生的波動,再比較下跌期和上漲期。單位是年化波動點的平方,只能用來比較各期限的保費差,不能當成選擇權價格漲幅。
| 保單視野 | 下跌期保費 | 上漲期保費 | 下跌減上漲 |
|---|---|---|---|
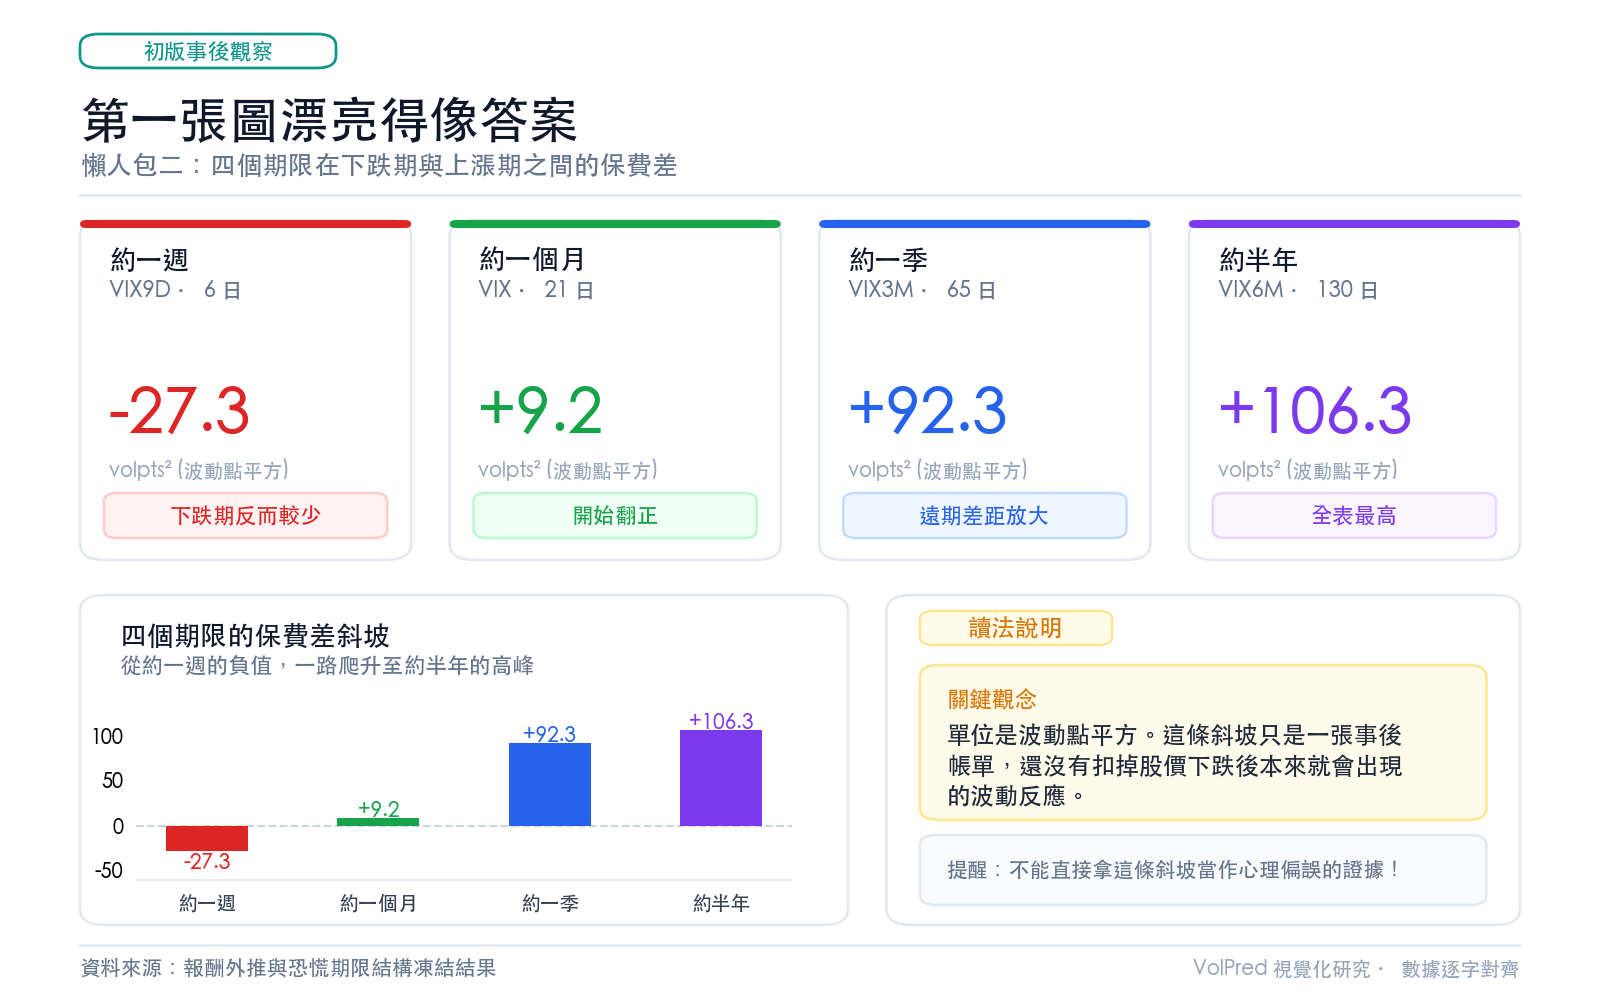
| 約一週 | 59.6 | 86.8 | -27.3 |
| 約一個月 | 86.3 | 77.1 | +9.2 |
| 約一季 | 205.5 | 113.3 | +92.3 |
| 約半年 | 267.3 | 161.1 | +106.3 |
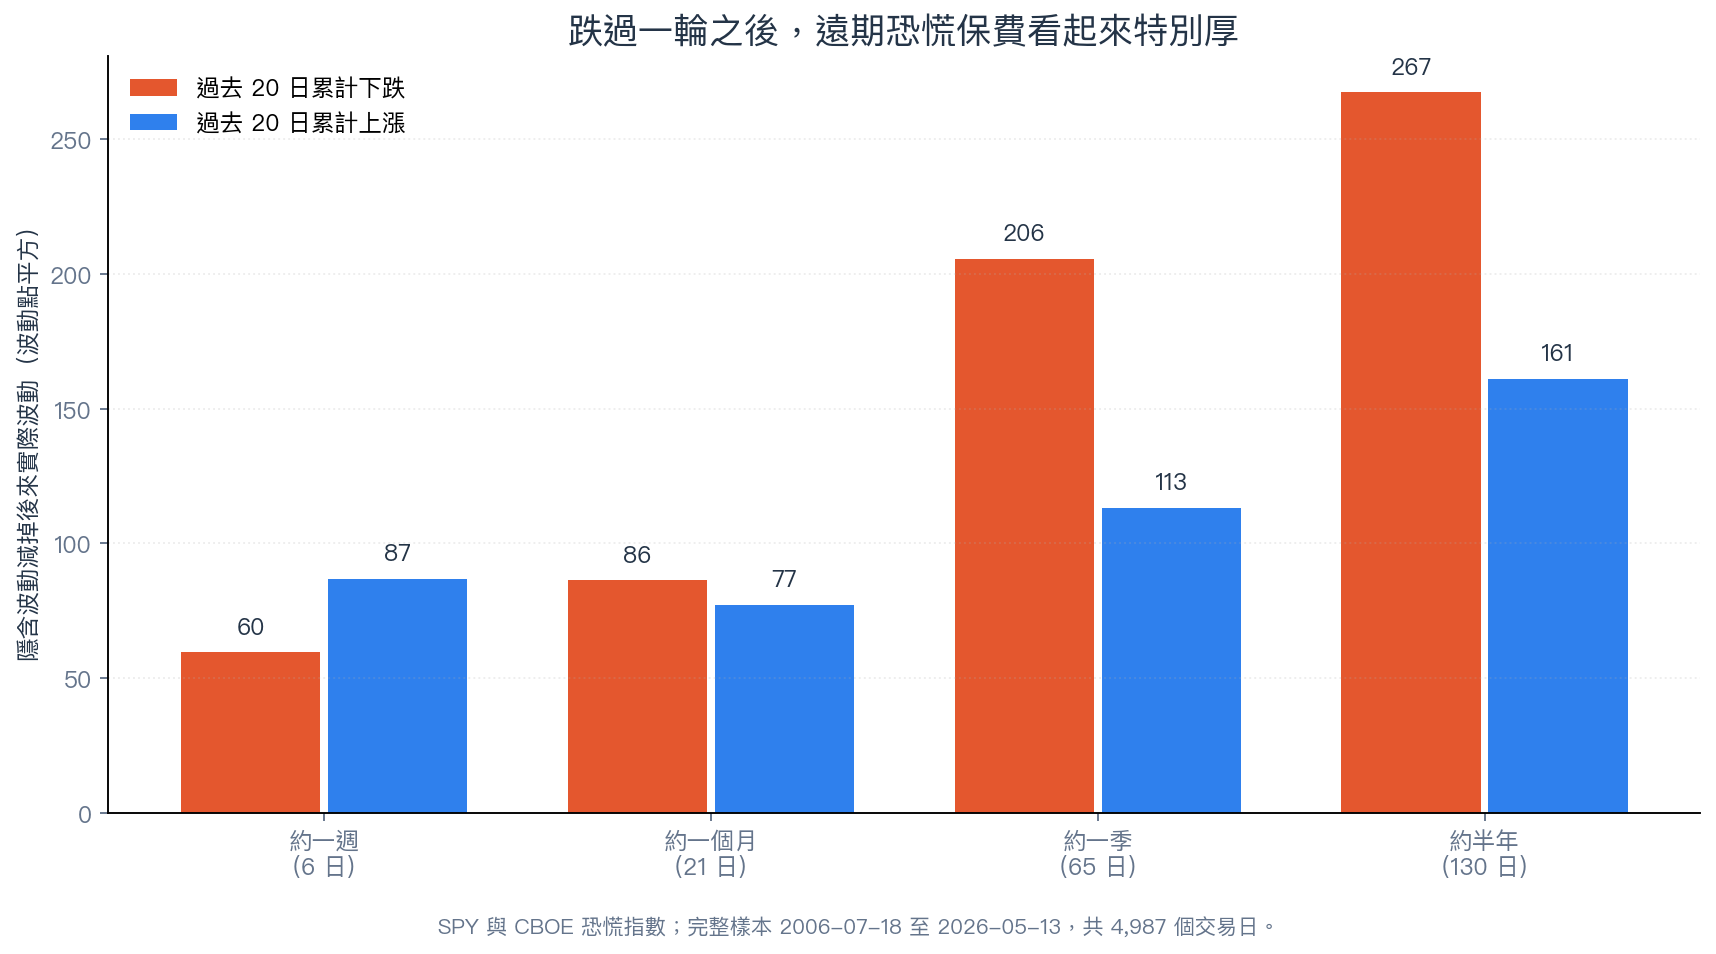
從一週的 -27.3,走到半年的 +106.3,斜坡很陡。只看這張表,很容易寫成「市場跌過一輪,就把恐慌一路喊到半年後」。
但這張表用了事後才知道的真實波動。它把兩件事混在一起:市場當時收了多少保費,以及股價下跌後,本來就比較容易出現的波動反應。要判斷投資人是否真的把壞消息想得太遠,得先替「正常會發生的波動」做一份只用當時資料的預估。
唯一過關的訊號,後來按原規則撤回
第二輪改用只看過去資料的基準預估,再算市場報價高出基準多少。四種期限都有資料的樣本從 2011-01-04 到 2026-02-09,共 3,797 天。
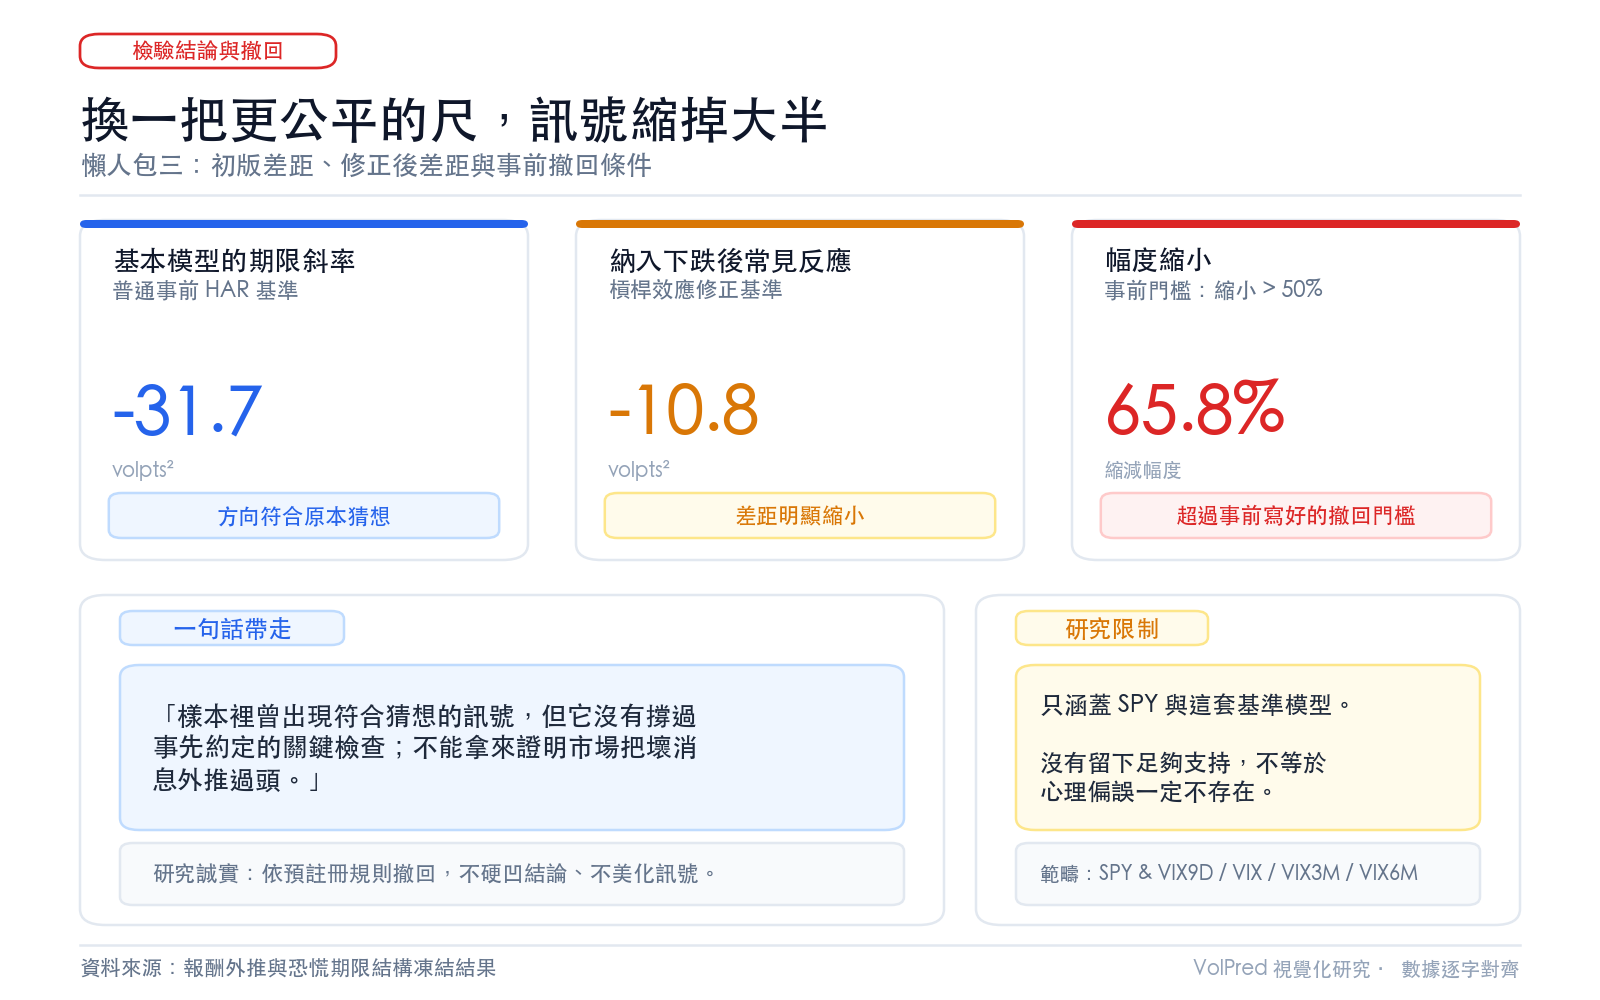
這一輪的期限斜率差距是 -31.7。負號符合原本的猜想:下跌後的額外保費更集中在眼前,拉到遠期就變薄。在五道事先寫好的關卡裡,只有這一格通過共同門檻。
若工作停在這裡,結論會很好看。研究計畫卻事先多放了一道煞車:基準模型必須學會「跌過一輪後,短期波動通常反應較大」這件事。加入這個常見反應後,同一個差距從 -31.7 縮到 -10.8,幅度少了 65.8%。事前規則寫的是,只要縮幅超過 50%,就撤回「市場把壞消息想得太遠」的解釋。
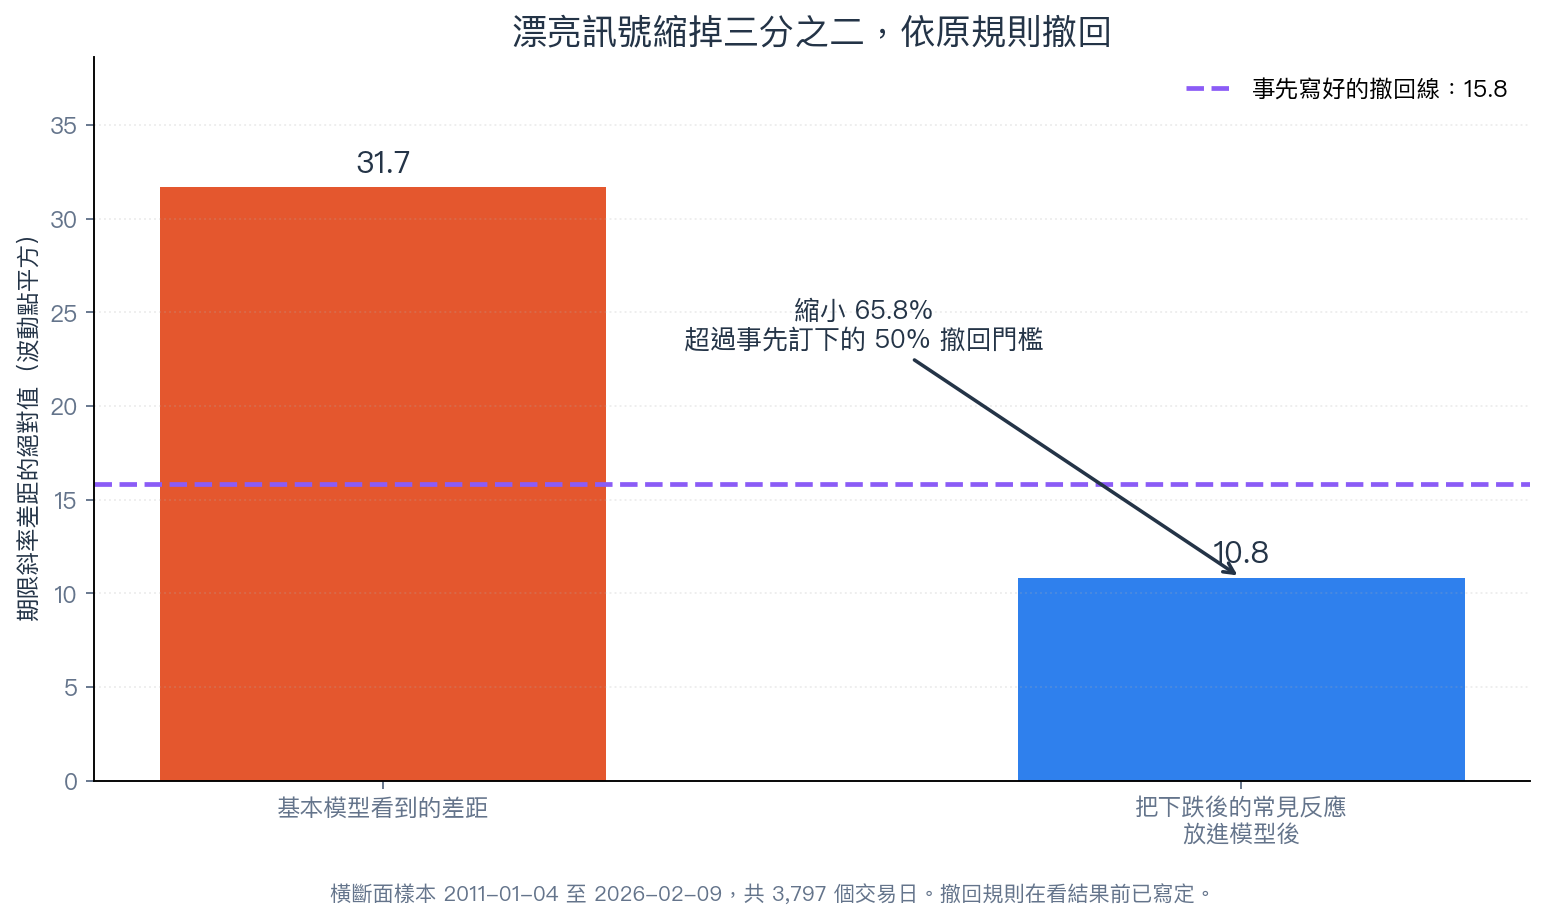
所以這份結果不能寫成普通的「什麼都沒找到」。初版訊號曾經過關,後來撞上看結果前就訂好的撤回條件。它留下的是一張完整收據:哪一格成功、哪一道檢查推翻了解釋、以及為什麼必須停手。
原來基準模型也沿著期限犯錯
把基準預估的錯誤單獨攤開,原因更清楚。
在下跌期,相較於上漲期,基準模型對約一週的後續波動少估 124.9,對約一個月少估 32.6;到了約一季,它反而多估 34.5,約半年多估 51.9。短期估得太低,長期估得太高,方向恰好跟那條「恐慌集中在眼前」的斜坡一致。
當市場報價減掉這份基準預估,基準自己的期限偏差就會被算進額外保費。那個看似屬於投資人的心理指紋,至少有一大段來自尺本身歪了。
這也是為什麼研究不能只問「係數漂不漂亮」。更重要的問題是:換一把更懂市場常見反應的尺,圖形還在不在?這次的答案是,圖形縮掉約三分之二,超過事先允許的範圍。
放到未來資料,短期小贏、長期反輸
我們還做了真正往前走的預測比較。每一天只能用當時以前的資料,猜接下來一個月或一季的實際波動。
加入「過去二十日累計下跌」這個訊號後,一個月預測的均方誤差改善 0.66%;一季預測反而惡化 1.89%。前者的方向有一點希望,兩者都沒有通過五道關卡合併後的門檻。換一種對大錯更敏感的評分方式,一個月的優勢也沒有穩定站住。
因此,這裡沒有可以直接拿去調整選擇權期限或部位的規則。看到遠期保費在跌勢後變厚,最多只能說市場報價與後來波動之間出現了期限差;它還不足以證明群眾把壞消息外推過頭,更不足以保證下一次能賺到這個差。
投資人可以帶走的三件事
第一,VIX 不是一張保單。約一週到半年有不同報價,期限拉長時,保費差可能換方向。
第二,隱含波動減掉後來的實際波動,是事後帳單。拿它解釋當時心理之前,先確認正常的波動反應有沒有被扣乾淨。
第三,撤回條件要在看答案前寫。這次唯一漂亮的訊號少了 65.8%,剛好示範了這條規矩的用途:它會阻止一張好看的圖搶走結論,也讓不討喜的結果完整留在研究收據上。
這份答案的邊界
分析對象只有 SPY 與 CBOE 的四種恐慌指數,不能直接推到台股、個股或其他選擇權市場。主要結論依賴一套特定的歷史波動基準;換成完全不同的基準,仍可能得到別的分解。
「沒有留下足夠支持」也不等於心理偏誤一定不存在。較小的效果、不同的市場狀態,或另一種期限定義,都可能需要更多資料才能分辨。這次能守住的上限很明確:樣本裡曾出現符合猜想的訊號,但它沒有撐過事先約定的關鍵檢查。
資料來源:SPY 與 CBOE 的 VIX9D、VIX、VIX3M、VIX6M 日資料;利率期限差與通膨預期控制取自 FRED。完整樣本 2006-07-18 至 2026-05-13,共 4,987 個交易日;四期限共同樣本 2011-01-04 至 2026-02-09,共 3,797 個交易日。文中數字均由本文綁定的結果檔讀取。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊