為什麼美股 VT 的結論,不能直接套用在台股上?——時區傳導與交易成本的在地化證據
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
為什麼美股 VT 的結論,不能直接套用在台股上?,時區傳導與交易成本的在地化證據
一句話結論
在台股(0050.TW),把美股 Volatility Targeting(VT)波動目標策略的操作手冊照搬,會忽略兩個結構差異:台灣開盤前累積的 美國盤外溢 (K847 的 TAIFEX 逐筆資料顯示,美國盤主時段貢獻隔夜總變異的 39.8%),以及台股 ETF 的 真實交易成本 (來回 0.186%;日頻 GJR-VT 的年化交易成本拖累為 125.8 bps,K900)。
場景:台灣投資人拿到了美股 VT 的研究結論
過去兩年,我們在本平台累積了十幾篇以 SPY/GLD 為標的的 VT 研究,核心結論大致是:
- VT 不是 alpha 產生器(K687)。
- 正確 lag 之後,20 年長期 buy-and-hold 50/50 SPY/GLD 的 Sharpe 贏過所有 VT 變體。
- VT 降低持股, 壓低原始 maximum drawdown (五資產實驗 K1953 在曝險配對檢定下沒有找到回撤保險的證據)。
一位在本地長大的讀者看到這裡,很自然會問:這套故事我套在 0050.TW 上也成立嗎?
答案是: 概念成立,參數和取捨必須重寫 。差異來自兩件事—— TAIFEX 時區傳導 ,以及 台股 ETF 的真實交易成本 。我們用 Paper 2(Volatility Targeting in Taiwan)對應的 K636 / K687 / K847 / K900 實證結果,把這兩點攤開。
一、0050.TW 對 SPY 的敏感度與樣本外 Sharpe
K636 把 0050.TW 的日報酬對同日 SPY 報酬做迴歸(兩個市場都有交易的日子,n = 3,804):
- SPY 下跌的日子(n = 1,671), 下行 beta = 0.227 ;SPY 上漲的日子(n = 2,133), 上行 beta = 0.035 。前者是後者的 6.5 倍(bootstrap p = 0.033;K636)。
- 換成直白的說法:以 SPY 單日變動 1% 估算,下跌日對應 0050 約 0.23%,上漲日約 0.04%(這是迴歸斜率,不是預測)。
下面兩組 Sharpe 的標的與期間都不同:0050.TW 來自 K900(樣本外 2019-01-02 至 2026-03-30),美股來自 K687(約 19.2 年全樣本)。 兩組不是同期比較 ,只能各自讀數字:
- 0050.TW(K900):GJR-VT 1.29、12/VIX 1.265、8.63/VIX 1.259、BH(buy-and-hold)1.247;BH 的年化報酬為 25.97%。
- 美股(K687):BH 50/50 SPY/GLD 0.545 最高,其次 EWMA VT 0.525、12/VIX 0.438,BH SPY 為 0.390。
- 12/VIX 與 BH 之間,K900 在共同期間(2020-01-02 至 2026-03-30,n = 1,512)的 DM 檢定為 t = −2.206(p = 0.0276),結果檔標註較佳者是 buy_hold,且未達 Harvey 顯著門檻。這 不代表台股 VT 有 alpha 。
二、時區傳導:用 TAIFEX tick 把「隔夜 gap」拆成 5 段
美股 VT 有一個乾淨的結構: 昨日的 VIX → 今日的 SPY 權重 ,時間軸是連貫的。台股結構相反:每個交易日開盤前,你已經「被動承受」了將近 19 個小時(K847 的時段定義:TX 13:45 至次日 0050 開盤 09:00,共 19.25 小時)的 美國盤與全球盤外溢 ,而這段時間 0050.TW 本體是停止交易的。
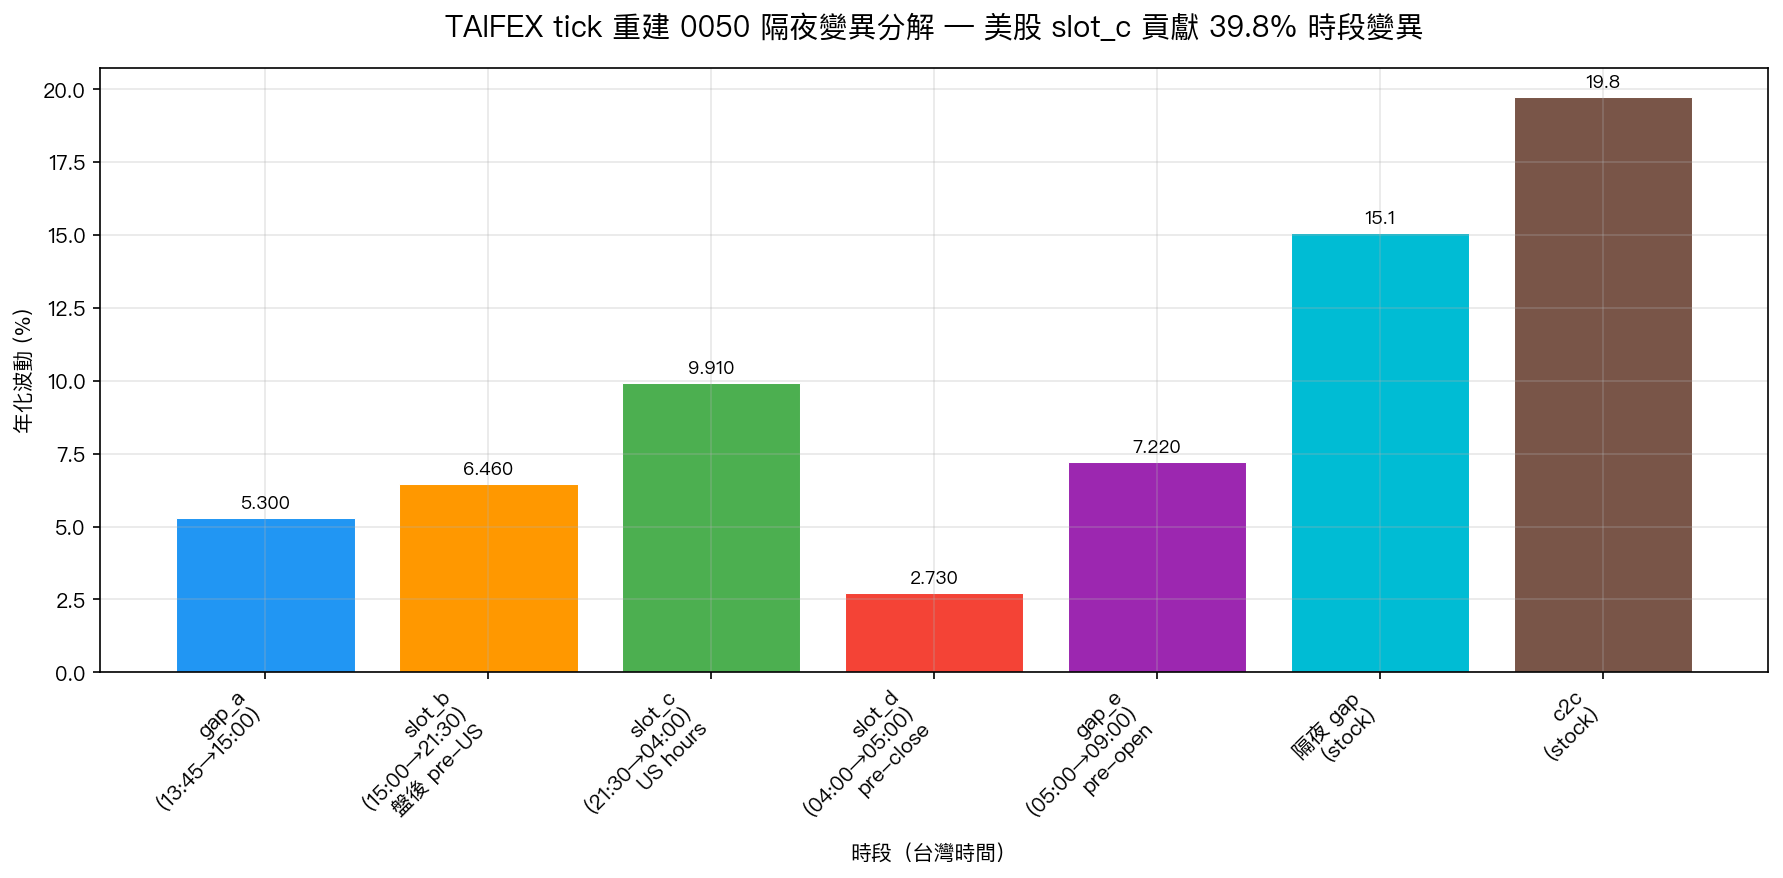
K847 用 TAIFEX TX 期貨 tick 把 0050.TW 的「隔夜 gap」切成 5 個時段,這是台灣資料獨有的優勢——TX 期貨日盤 08:45-13:45、夜盤 15:00-05:00,涵蓋美國盤完整交易時間。結果如下:
| 時段 | 台灣時間 | 對應事件 | 年化波動 | 對隔夜總變異貢獻 |
|---|---|---|---|---|
| gap_a | 13:45→15:00 | 日盤收 → 夜盤開(不可交易) | 5.30% | 5.1% |
| slot_b | 15:00→21:30 | 夜盤開 → 美國盤前 | 6.46% | 16.2% |
| slot_c | 21:30→04:00 | 美國盤主時段 | 9.91% | 39.8% |
| slot_d | 04:00→05:00 | 美國盤後 → 夜盤收 | 2.73% | 5.3% |
| gap_e | 05:00→09:00 | 夜盤收 → 0050 開盤 | 7.22% | 23.6% |
可以看到三件事:
- 美國盤(slot_c)貢獻了台股隔夜總變異的 39.8% ——這是「美股感冒,台股開盤發燒」的 tick-level 統計證據,不是市場直覺而已。
- 美國盤收到 0050 開盤(gap_e)還有 23.6% ——這段是不可交易的空窗,投資人只能承受。
- slot_b(夜盤到美國盤前)+ slot_c + gap_e 合計 79.6%,意即 超過 3/4 的隔夜變異來源是台灣主交易時段以外 。
對 VT 策略的實務意義:
- 台股 VT 用 t-1 日的 VIX 做信號是合理的 ,因為 VIX 已經 embed 美國盤的最新資訊,而這個資訊本來就是台股下一個開盤日風險的主要驅動源。
- 但反過來, 任何台股「收盤 close-to-close VT」的策略都必須老實承認:你在 gap_a → gap_e 這段不可交易 ,真實再平衡只能發生在開盤競價或是當天日內。
slot_c 的 39.8% 是五個時段中貢獻最大的一段(K847)。
三、台股 ETF 的交易成本:對 VT 可行性的 drag
K687 的美股基準假設單邊 5 bps。台股 ETF 的成本結構不同:
K900(Paper 2 S5 resolution)明確採用台股 ETF 的 真實來回成本 :
- 證券交易稅:0.10%(ETF 賣出)
- 手續費:0.04275% × 2(買+賣)
- 合計來回 0.186% 。K900 的年化 TX drag 等於年化周轉率乘上這個來回成本。
這個差異在 低周轉率 策略(靜態 50/50、buy-and-hold)上看不出來,但對 高周轉 策略是致命的。K900 OOS 2019-2026 的年化周轉率:
| 策略 | 年化周轉率 | 年化 TX drag |
|---|---|---|
| BH 0050.TW | 0% | 0 bps |
| 靜態 50/50 | 0% | 0 bps |
| 8.63/VIX 月頻 | 98.5% | 18.3 bps |
| 12/VIX 月頻 | 136.4% | 25.4 bps |
| EWMA-VT 日頻 | 468.4% | 87.1 bps |
| GJR-VT 日頻 | 676.5% | 125.8 bps |
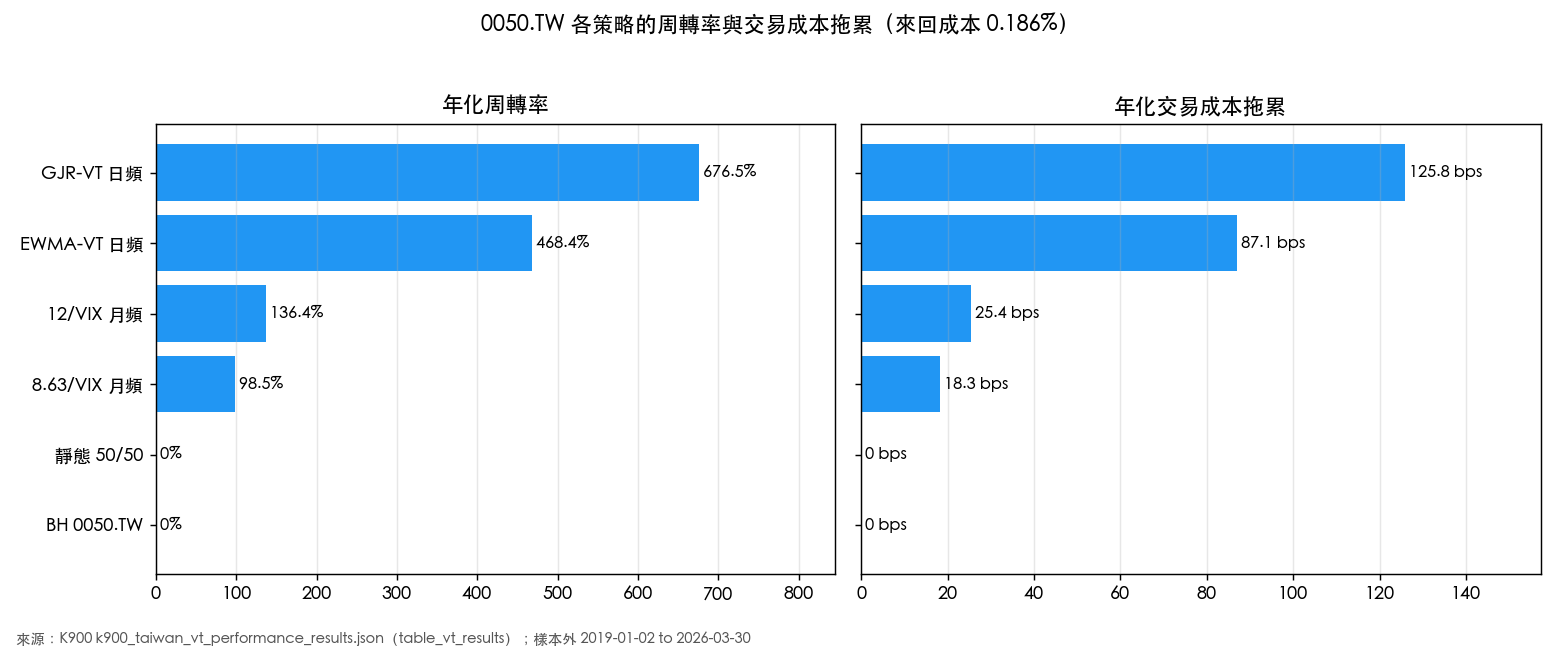
月頻 VIX-based VT 的年化 TX drag 是 18.3 與 25.4 bps;日頻 EWMA-VT 與 GJR-VT 則分別是 87.1 與 125.8 bps/年。
四、綜合:台灣投資人應該怎麼用 VT?
把前面的結果綜合,得到兩條 在地化操作原則 :
- 不要抄美股的交易成本假設 。K687 的美股基準是單邊 5 bps;K900 的台股 ETF 成本是來回 0.186%,高周轉策略(EWMA-VT 日頻 468.4%、GJR-VT 日頻 676.5%)的年化 TX drag 是 87.1 與 125.8 bps(K900)。
- buy-and-hold 仍是最難打敗的基準 。K900 對 BH 與 12/VIX 的 DM 檢定為 t = −2.206(p = 0.0276),結果檔標註較佳者是 buy_hold;2019-2026 樣本外的各策略 Sharpe 見第一節,彼此相差很小;Calmar 是 0.91 對 0.77。這是單一期間的觀察,不是長期 alpha 的證據。
局限與下一步
- 本文 0050.TW VT 績效主要用 OOS 2019-2026(K900,n=1753 交易日,約 7 年),是單一樣本外期間,不涵蓋更長的歷史。
- K636 的上下行 beta 是同日報酬的迴歸係數,只描述樣本內的關係,不是預測。
- TAIFEX tick 時段分解(K847)使用期指做 0050 代理,未直接以 0050 ETF 做分鐘資料,這是 TAIFEX tick 原生優勢的取捨。
- 0050 真實可執行 VT 的再平衡時點還在 開盤競價 與 盤中 VWAP 之間做 robustness;slot_c 的 39.8% 貢獻意味著這個執行時點選擇對績效重要。
本文基於實驗 K636(paper/taiwan-vt/experiments、experiments/k636/)、K687(experiments/k687/)、K847、K900 共同支撐。論文:paper/taiwan-vt(Paper 2)。數據來源:yfinance(0050.TW、^TWII、SPY、^VIX)、臺灣期貨交易所臺股期貨(TX)逐筆成交資料(2017-05-16 至 2026-04-02,n_days = 2151)。期間:yfinance 2003-2026,TAIFEX 2017-2026。樣本:TAIFEX day-level n = 2151(K847),0050.TW VT OOS n = 1753(K900)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊