永續合約資金費率能預測比特幣波動嗎?樣本內很強,樣本外過不了門檻
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
永續合約資金費率能預測比特幣波動嗎?樣本內很強,樣本外過不了門檻
永續合約的資金費率,常被當成槓桿部位擁擠度的即時溫度計。當多方願意持續付費給空方,市場上確實可能累積更多容易被清算的槓桿;照這個機制推論,今天的資金費率應該能替明天的波動率預測增加資訊。
K1436 用 Binance BTCUSDT 永續合約的 8 小時資金費率與五分鐘成交價格,直接檢驗這個主張。結果有一個很容易被誤讀的落差:資金費率在全樣本迴歸裡非常顯著,但放進真正的樣本外預測後,改善不到 1%,預先指定的主訊號也沒有通過統計門檻。這是一個 NULL 結果,不是「快要成功」。
研究問題:直接觀察槓桿擁擠,能否補強 HAR-RV?
先前的 BTC 研究線已經指出,固定不變的槓桿效果很難描述加密市場。多空部位的累積、強制平倉與市場狀態會改變價格下跌和波動之間的關係;但早期實驗只能用成交量、週末等間接代理。K1436 改用永續合約本身的資金費率,測試更窄也更可驗證的問題:
在只使用過去日、週、月已實現波動的 HAR-RV 基線上,加入昨天的資金費率,能否改善下一日 BTC 已實現變異數的樣本外預測?
資金費率不是持倉量,也不是清算量。它反映的是永續合約價格與現貨錨定機制下,多空雙方定期交換的費用。費率偏高可以和多方擁擠同時出現,卻不保證隔天一定發生清算。因此,本研究把它當成一個可觀察的擁擠代理,而不是直接把它解釋成槓桿總量。
資料與時序
資料來自 Binance USDS-M Futures 公開 API,抓取時間為 2026-07-21:
| 資料 | 頻率與筆數 | 期間 | 用途 |
|---|---|---|---|
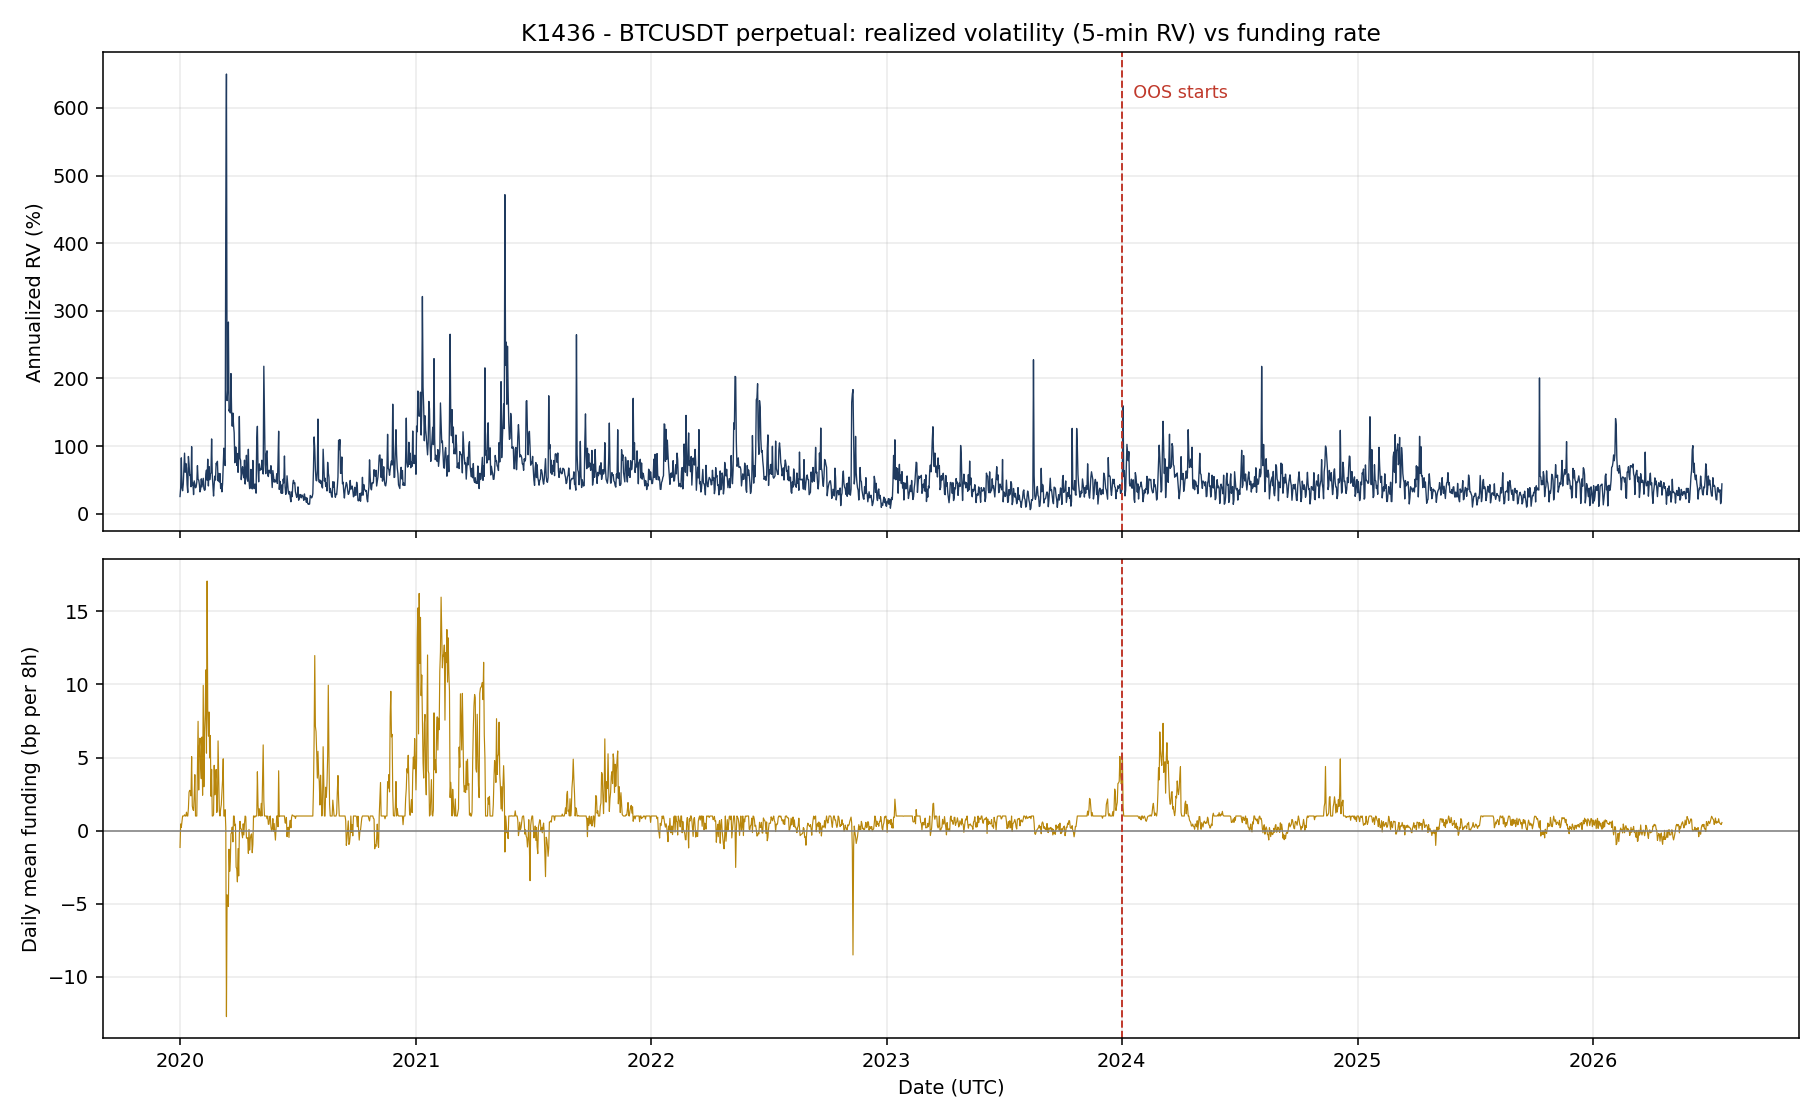
| BTCUSDT 永續合約價格 | 五分鐘,689,225 筆 | 2020-01-01 至 2026-07-21 | 建構每日已實現變異數 |
| BTCUSDT 資金費率 | 8 小時,7,180 筆 | 2020-01-01 至 2026-07-21 | 建構每日平均資金費率 |
| 最終每日樣本 | 2,393 日 | 2020-01-01 至 2026-07-20 | 估計與預測 |
| 樣本外預測 | 932 日 | 2024-01-01 至 2026-07-20 | 模型比較 |
每日已實現變異數是 UTC 日內五分鐘對數報酬平方和。一天若少於 250 根五分鐘資料就剔除;2,394 個原始日期只因此少了 1 日。資金費率每天原則上有 00:00、08:00、16:00 UTC 三次結算,只保留三次都完整的日期。
所有預測變數都落後一期。預測第 (t) 日波動時,HAR-RV 使用 (t-1) 日以前的日、5 日與 22 日波動資訊,資金費率也只使用前一個完整日期。程式另從原始序列獨立抽查 250 個日期,逐列重建應有的落後值;日、週、月 HAR 特徵與資金費率的 lookahead 違規數全為 0。
模型與檢定:巢狀模型不能直接拿普通 DM 當裁判
基線模型是 log RV 上的 HAR-RV;替代模型只多一個變數:
- 預先指定的主模型:HAR-RV + 有正負號的資金費率。
- 次要模型:HAR-RV + 資金費率絕對值,用來捕捉不分方向的擁擠強度。
三個模型使用同一份面板、同一個 1,000 日滾動估計窗、每日重估、同一組 932 日樣本外日期。log 預測轉回變異數尺度時,也使用相同的 smearing correction。評分以 QLIKE 為主,數值越低越好。
這裡有一個重要的方法論細節:HAR-RV 是「HAR-RV + 資金費率」在資金費率係數等於 0 時的特例,兩者是巢狀模型。普通 Diebold–Mariano 檢定在這種設定下會偏向簡單模型,因此 K1436 的正式推論使用 Clark–West 的 MSPE adjustment;普通 DM 只保留為診斷,不參與 verdict。又因為實際檢查了有符號與絕對值兩個資金費率變數,顯著門檻從單邊 0.05 經 Bonferroni 調整為 0.025。
樣本內:方向合理,統計也很強
全樣本 HAC 迴歸裡,落後一期的有符號資金費率係數為 342.84,標準誤 81.99,統計量 4.18,p 值為 0.000028939285251847383。用較直觀的尺度表示,資金費率上升 1 個標準差,模型對下一日已實現變異數的條件預期提高約 6.9%,換成波動率尺度約 3.4%。
符號符合「多方擁擠後,隔日更容易出現較大價格移動」的機制。問題是新增變數對解釋力的貢獻很小:全樣本 log RV 的 (R^2) 只從 0.53046 增至 0.53419,增量 0.00372。統計顯著描述的是平均關係可以被辨認,不等於它足以改善逐日預測。
樣本外:QLIKE 變好不到 1%,但沒有通過門檻
| 模型 | OOS QLIKE | 相對 HAR-RV | Clark–West 單邊 p 值 | 調整後通過? |
|---|---|---|---|---|
| HAR-RV | 0.285709 | 基線 | — | — |
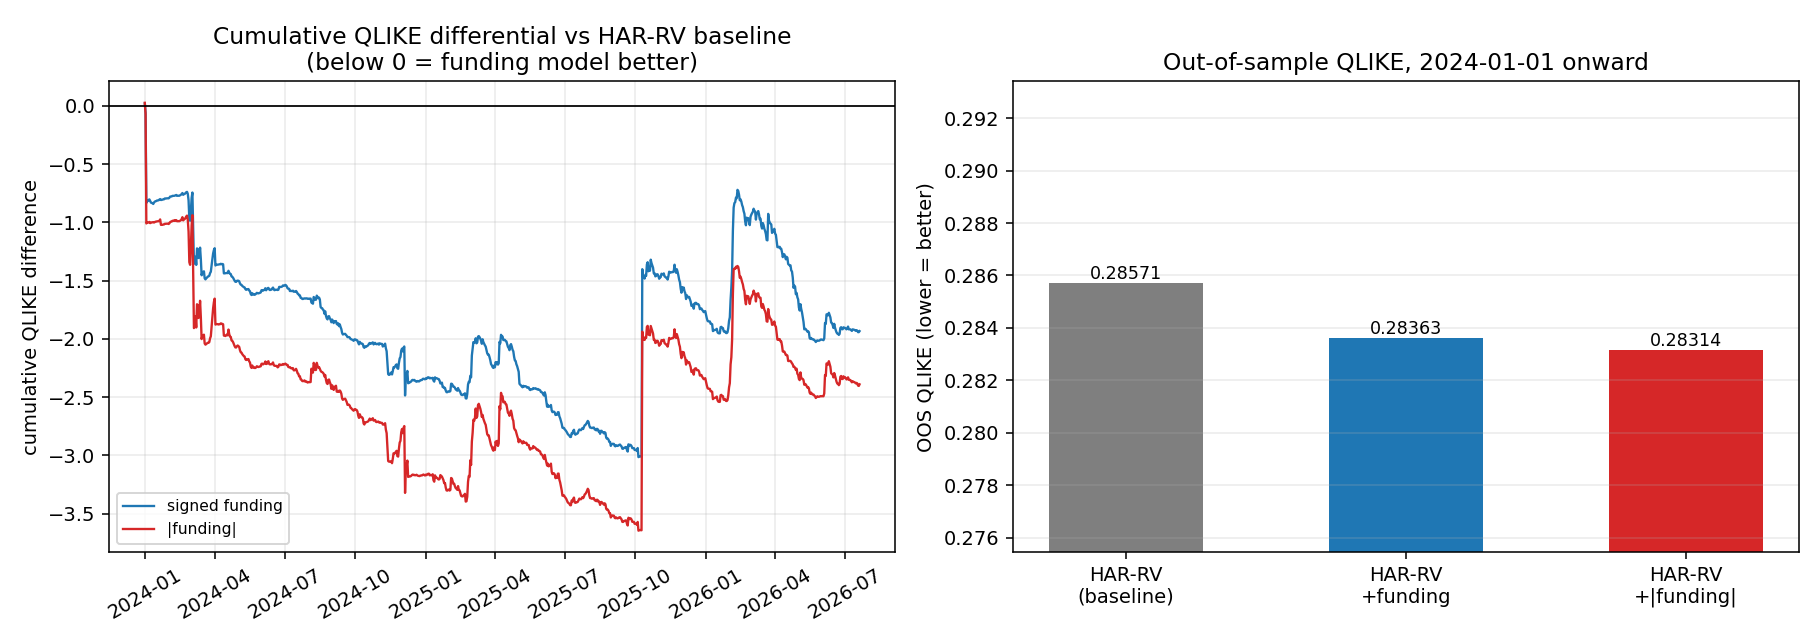
| HAR-RV + 有符號資金費率 | 0.283634 | 改善 0.73% | 0.0805 | 否 |
| HAR-RV + |資金費率| | 0.283144 | 改善 0.90% | 0.0410 | 否 |
兩個替代模型的平均 QLIKE 都稍微低於基線,但主模型 p=0.0805,連未調整的 5% 門檻都沒有通過。次要的絕對值版本 p=0.0410,看似達到名目 5%,卻沒有通過兩次檢定後的 0.025 門檻。因為它原本就是次要規格,不能在看完結果後把它升格成主發現。
時間穩定性也不支持樂觀解讀。把 932 日樣本外期間平分:
| 樣本外區段 | 日期 | 有符號資金費率 Clark–West 統計量 | 單邊 p 值 |
|---|---|---|---|
| 前半 | 2024-01-01 至 2025-04-10 | 1.605 | 0.054 |
| 後半 | 2025-04-11 至 2026-07-20 | 0.363 | 0.358 |
微小改善幾乎都集中在前半段;後半段的 QLIKE 甚至比基線略差。若一個變數只在已經看過的特定區段留下一點優勢,它更適合被記成待驗證線索,而不是加入正式預測引擎。
為什麼顯著的係數沒有變成可用的預測增量?
第一個原因是資訊重疊。HAR-RV 的日、週、月落後項已經吸收大量波動慣性。資金費率和隔日波動有平均關係,不代表它提供的是 HAR 尚未掌握的新資訊。
第二個原因是線性規格可能過於平滑。強制平倉通常有門檻性:擁擠需要遇到足夠大的反向價格移動,才會形成清算瀑布。把每日平均資金費率線性放入模型,只能估計一條平均斜率,無法辨認極端費率、持倉量、清算量與價格衝擊的共同狀態。
第三個原因是資料範圍仍窄。這裡只有 Binance 單一交易所、BTCUSDT 單一合約,沒有 OKX、Bybit 或 dYdX 的跨平台費率差,也沒有未平倉量、季度期貨基差、選擇權偏斜與實際清算資料。樣本涵蓋 2020 至 2026 年多種市場狀態,但對小幅預測增量而言,932 個樣本外觀察仍可能缺乏足夠檢定力。
與既有研究線的關係
這個 NULL 結果沒有否定「槓桿擁擠會影響 BTC 波動」的機制。它只否定了更窄的命題:單一交易所的每日平均資金費率,作為一個線性附加變數,目前不足以穩健改善 HAR-RV 的隔日預測。
相關研究可以從三個方向對照:
- 比特幣「漲時更波動」是真的嗎? 檢查 BTC 槓桿效果跨時間是否穩定,提醒固定係數容易掩蓋狀態差異。
- 比特幣波動率的秘密:清算瀑布如何翻轉槓桿效應 從清算機制說明,擁擠與反向價格衝擊必須共同出現,才可能形成非線性放大。
- VIX 還不夠快?短端 VIX 比率替歷史波動模型多補了一點明日資訊 是另一個 HAR-RV 外生訊號案例;它也顯示「有沒有邊際資訊」必須用樣本外損失與正確推論判斷,不能只看係數。
下一步若要追這條線,應先預註冊極端 (|funding|) 的門檻規格,加入跨交易所費率分散、未平倉量與清算資料,再等待未被本次分析看過的新樣本。現在重新調參或挑一段有利期間,只會把線索變成過度配適。
結論
BTC 永續合約資金費率確實和下一日波動有樣本內關係:HAC 統計量 4.18,1 個標準差對應約 6.9% 的已實現變異數差異。但這個關係沒有轉化成通過多重檢定的樣本外改善;主模型 Clark–West p=0.0805,次要規格 p=0.0410 也未通過 0.025 的調整門檻,而且效果在後半段消失。
一句話帶走: 資金費率適合當作槓桿擁擠的研究線索,還不適合當作已驗證的隔日波動預測器。
實驗與重現 :K1436;程式 experiments/k1436/k1436.py,結果 experiments/k1436/k1436_results.json。
資料來源 :Binance USDS-M Futures 公開 API;BTCUSDT 永續合約五分鐘價格與 8 小時資金費率。
期間與樣本 :2020-01-01 至 2026-07-20,共 2,393 日;樣本外 2024-01-01 至 2026-07-20,共 932 日。
方法 :HAR-RV、rolling OLS、QLIKE、Clark–West 巢狀模型檢定、Bonferroni 多重檢定校正。
限制 :單一交易所、單一合約、線性規格;不構成投資建議。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊