K1925:同一對低波動與高貝塔 ETF,原始相關有強烈斷點,扣掉大盤後就沒有——相關的定義決定 regime 結論
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
判斷兩檔因子 ETF 的關係「是否進入新階段」時,第一個要選的是相關怎麼定義,檢定方法反而在其次。這篇用低波動(SPLV)與高貝塔(SPHB)回答一個方法問題: 同一對 ETF、同一段期間、同一組斷點檢定,換一個相關定義,結論會不會翻過來?
會。原始報酬相關有樣本內最強的斷點,近期降到樣本內最低;扣掉大盤之後的偏相關,兩項預註冊檢定都沒有證據。兩個答案回答的是不同的問題,用錯一個就會下錯判斷。
設計
- 資料 :Yahoo Finance 的 SPLV、SPHB、SPY 日資料,股利調整收盤的日對數報酬,主序列從 2011-05 到 2026-09。
- 月相關 :每個日曆月(至少 15 個共同交易日)算一次相關,取 Fisher z。月份不重疊。
- 三種定義 :
- 原始報酬相關 :不做任何調整,描述性;
- 控制 SPY 的偏相關 :預註冊的主定義;
- 波動標準化後的偏相關 :敏感度。
- 檢定 :Andrews sup-Wald(修剪 0.15),以 AR(1) sieve bootstrap 校準(B=2000);CUSUM;Bai-Perron 動態規劃加 BIC 估斷點數與日期(描述性),並附 Bai(1997)斷點區間;最近 24 個月對先前所有月份的均值比較。
- 預註冊家族 :主定義的兩項檢定(斷點存在、近 24 個月)合為一個 Holm 家族。另外三組複製配對(SPLV-MTUM、USMV-SPHB、USMV-MTUM)另成一個家族。原始相關與波動標準化只是敏感度,不進入主張規則。
- 種子根為 1925。
三種定義並列
| 項目 | 原始報酬相關 | 控制 SPY 的偏相關(主) | 波動標準化後的偏相關 |
|---|---|---|---|
| 月數(起月) | 185(2011-05) | 185(2011-05) | 182(2011-08) |
| 平均 ρ | 0.564 | -0.454 | -0.461 |
| 月 Fisher z 的 AR(1) 係數 | 0.515 | 0.367 | 0.347 |
| 月 Fisher z 的標準差 | 0.490 | 0.350 | 0.348 |
| sup-Wald(bootstrap 95% 臨界值) | 39.38(13.22) | 7.36(11.04) | 7.31(11.06) |
| 估計斷點月 | 2016-03 | 2023-09 | 2023-09 |
| 斷點前/後平均 ρ | 0.773/0.432 | -0.491/-0.290 | -0.498/-0.300 |
| sup-Wald bootstrap p | 0.0005 | 0.1729 | 0.1849 |
| CUSUM bootstrap p | 0.0005 | 0.2989 | 0.3038 |
| BIC 選的斷點數 | 2 | 2 | 1 |
| 近 24 個月/先前平均 ρ | 0.101/0.617 | -0.386/-0.463 | -0.399/-0.470 |
| 近 24 個月:t(bootstrap p) | -5.59(0.0015) | 1.07(0.4038) | 0.92(0.4738) |
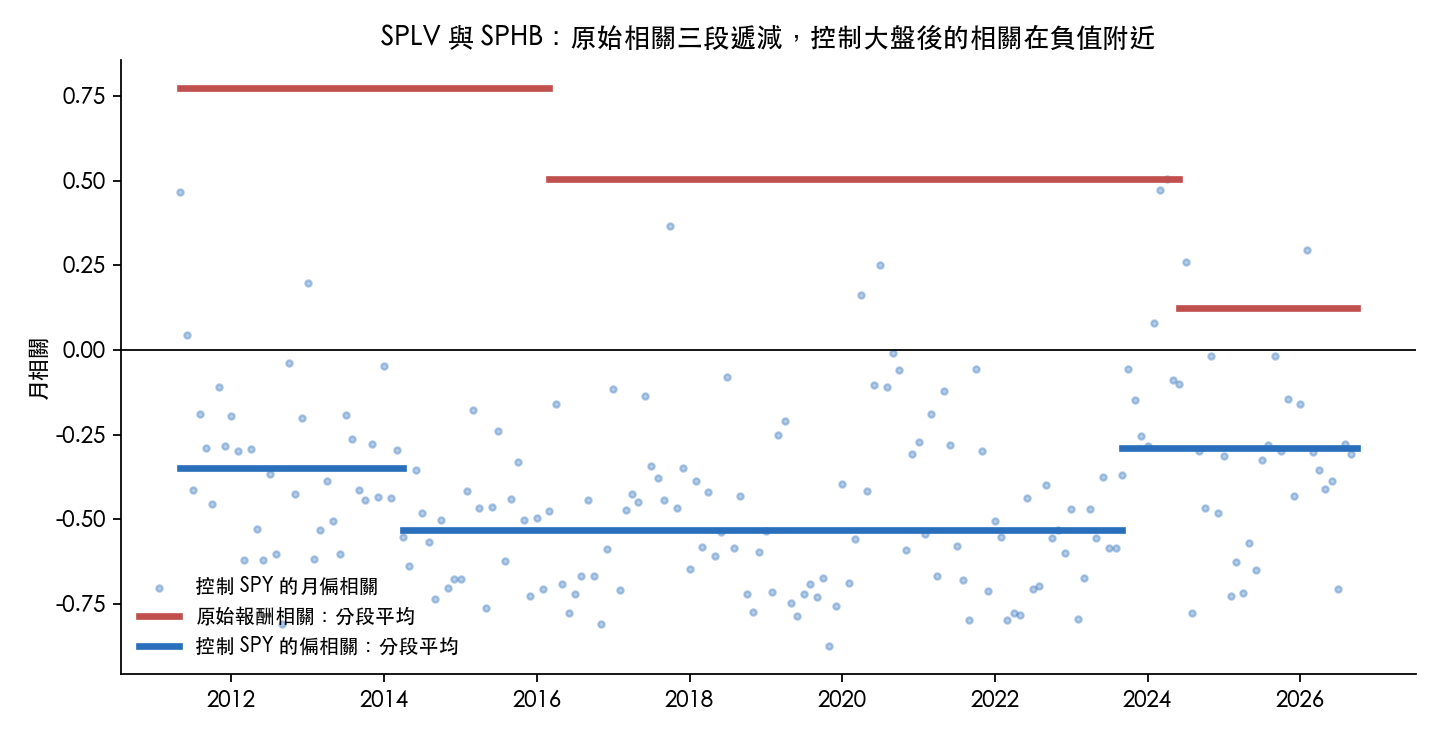
原始相關:斷點證據很強。 sup-Wald 是 39.38,bootstrap 95% 臨界值是 13.22。兩千次重抽樣中,沒有一次超過觀測值,bootstrap p 已經是這個 B 下能報的最小值;CUSUM 也一樣。最近 24 個月的平均相關是 0.101,先前是 0.617,t=-5.59,兩千次重抽樣中只有兩次比它極端。BIC 選兩個斷點,相關由 0.773 降到 0.506、再降到 0.123,是一路往下走。
偏相關:沒有證據。 主定義的 sup-Wald 是 7.36,低於臨界值 11.04,bootstrap p=0.1729,Holm 後 0.346。最近 24 個月是 -0.386,先前是 -0.463,方向是近期較高,但 bootstrap p=0.4038,Holm 後 0.404。波動標準化後的偏相關給出幾乎相同的數字。三組複製配對中,Holm 後 p 最小的是 USMV-MTUM 的斷點檢定,也有 0.525。
為什麼兩個定義會給出相反的判斷
原始相關裡有兩部分:兩檔 ETF 共同承受的大盤波動,以及扣掉大盤之後兩者的關係。偏相關把第一部分拿掉了。既然偏相關沒有顯著變化,原始相關的大幅下降就主要來自大盤那一部分:兩檔對大盤的曝險、或大盤波動占各自總波動的比重有了變化。本實驗沒有把原始相關拆成這幾項逐一估計,所以這是推論,不是分解驗證的結果。
Forbes 與 Rigobon(2002)指出,原始相關會隨波動水準機械性地上升或下降。所以原始相關的斷點,不能直接讀成兩個因子之間的結構變化。
這兩個定義各自對應一個實務決策:
- 同時持有兩檔、在意組合的總波動 :該看原始相關。這方面的變化是真的,近期兩檔的總報酬同向程度是樣本內最低,分散效果比過去好。
- 判斷「低波動與高貝塔的因子關係是否改變」 :該看偏相關。這方面沒有證據顯示改變,近期的水準落在過去的正常範圍內。
- 市面上的說法常把這兩件事混在一起。拿原始相關的斷點去支持「因子關係進入新 regime」,是用錯了量尺。
偏相關本身也有一個機械偏誤:SPLV 與 SPHB 是從同一個 S&P 500 母體挑出的兩組股票,控制 SPY 會把殘差相關推向負值,主定義的平均是 -0.454。只要成分組成穩定,這個偏誤在前後比較中大致會抵消;但指數成分與權重會定期重編,所以任何斷點都無法與指數編製機制完全分開。
斷點日期比斷點存在更不確定
| 定義 | 區段 | 月數 | 平均 ρ |
|---|---|---|---|
| 原始報酬相關 | 2011-05 至 2016-02 | 58 | 0.773 |
| 原始報酬相關 | 2016-03 至 2024-05 | 99 | 0.506 |
| 原始報酬相關 | 2024-06 至 2026-09 | 28 | 0.123 |
| 控制 SPY 的偏相關 | 2011-05 至 2014-03 | 35 | -0.349 |
| 控制 SPY 的偏相關 | 2014-04 至 2023-08 | 113 | -0.530 |
| 控制 SPY 的偏相關 | 2023-09 至 2026-09 | 37 | -0.290 |
在主定義下,BIC 也選了兩個斷點(2014-04、2023-09),但存在性檢定並不顯著。兩個斷點的 Bai 區間半寬是 42.6 與 25.6 個月,也就是說斷點日期的不確定性是兩到三年半。波動標準化版本只選一個斷點,區間半寬 44.4 個月。原始相關的兩個斷點區間半寬只有十一與十三個月左右,與它的強烈證據一致。
在有序列相依的月度序列上,BIC 傾向多估斷點。所以斷點數與日期只能當描述;有沒有斷點要看 sup-Wald 的 bootstrap p。
檢定力:主定義這樣的位移看不見
| 序列持續性 φ | 位移半個標準差 | 位移四分之三個 | 位移一個 | 位移一又四分之一個 | 位移一個半 | 八成檢定力所需位移 |
|---|---|---|---|---|---|---|
| 0.0 | 0.525 | 0.877 | 0.988 | 1.000 | 1.000 | 0.695 |
| 0.3 | 0.350 | 0.665 | 0.892 | 0.983 | 0.993 | 0.898 |
| 0.6 | 0.188 | 0.372 | 0.578 | 0.735 | 0.907 | 1.344 |
表中是近 24 個月檢定在合成資料上的檢定力(185 個月,位移以月 Fisher z 噪音的標準差為單位)。主定義估出的持續性是 0.367,介於表中 0.3 與 0.6 兩列之間。它需要的位移約 0.90 到 1.34 個標準差。
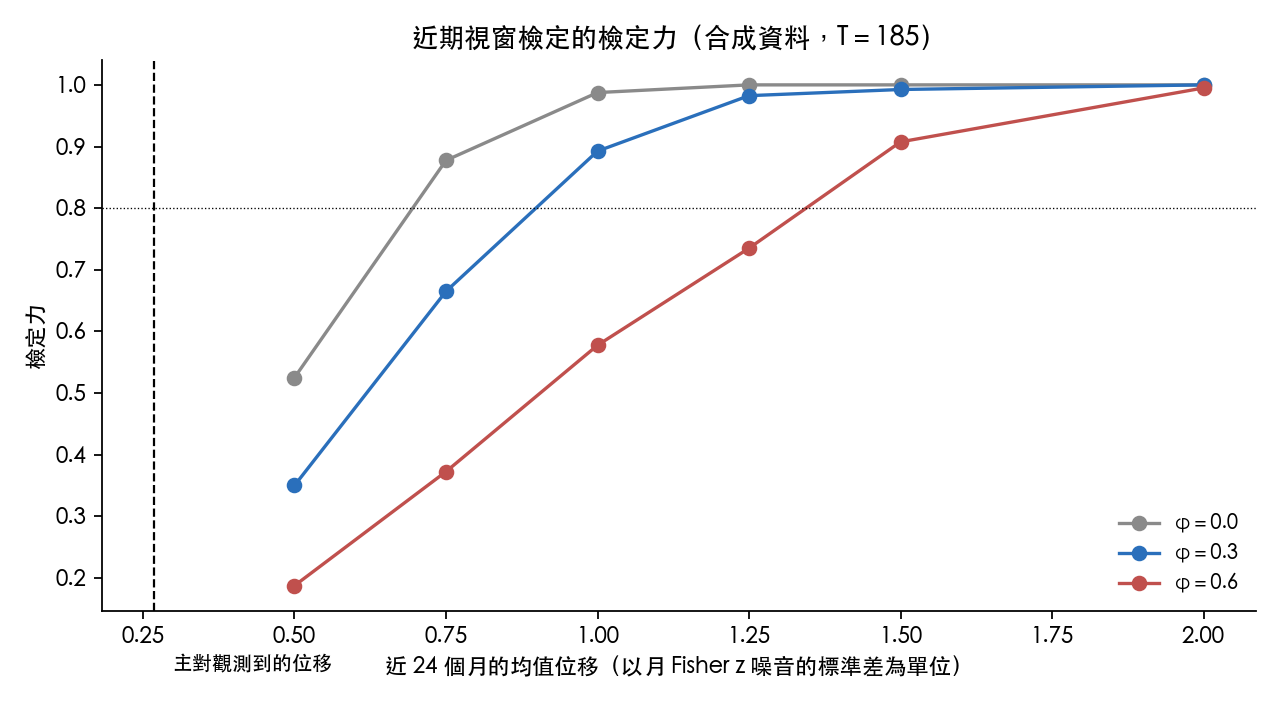
主定義實際觀測到的位移是 Fisher z 差 0.094,月 Fisher z 的標準差是 0.350,換算不到三分之一個標準差。在這個大小下,檢定力遠低於八成。此外,AR(1) sieve bootstrap 在合成資料上的實際拒絕率只有 0.025(名目 0.05),偏保守,實際檢定力還要更低。所以主定義的結論只能是「沒有證據」:這份資料分不出「沒有移動」與「中等強度的移動」。
原始相關不受這個限制。它的位移以 Fisher z 計是主定義的六倍以上,遠在可檢出的範圍內。
一個不進主張的敏感度
主定義另外報了 12 個月與 36 個月的近期視窗。36 個月視窗的 bootstrap p 是 0.0465,12 個月是 0.175。這兩個視窗事前就不在主張規則內,也沒有做多重比較校正。36 個月視窗大致就是 BIC 找到的最後一段(2023-09 以後),看的是同一段位移。在未校正、而且是從三個視窗中挑出來的情況下,0.0465 不構成證據。
限制
- 只有一個事前宣告的主配對;相關結構的變化與指數編製、成分重編無法分開。
- 原始相關下降的成因沒有做分解;「來自大盤成分」是由偏相關沒變推論出來的。
- 主定義的檢定力低,bootstrap 偏保守;BIC 與斷點區間在持續性序列上不精確。
- 資料只有 2011 年以後的 ETF;USMV 與 MTUM 的樣本起點較晚。
- 同一實驗另有一般讀者版,回答的是「扣掉大盤後,低波動與高貝塔是否同步走強」;本文處理的是相關定義如何改變 regime 判斷。
資料來源:Yahoo Finance(SPLV、SPHB、USMV、MTUM、SPY 日資料,至 2026-09-30)。實驗 K1925,凍結資料、預註冊與重現規格見 experiments/k1925/。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊