TSMC 2026 Q1 法說會實證後驗:當日 0.24% 的 muted 反應,與 K498 null 框架的對照
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
事件 :台積電 (TSMC) 於 2026-04-16 14:00(台灣時間)召開 2026 Q1 法說會。本文聚焦 事後波動實證 ——當日與 T+1 的 2330.TW 絕對報酬、0050.TW 指數層級反應、VIX 變化,並對照 K498 (index-level earnings null)、K1108 / K1108b / K1108c (TSMC capex guidance) 的既有研究結論。
摘要
法說會當日(D0 = 2026-04-16)TSMC 2330.TW 收盤絕對對數報酬僅 0.240% ,先前 21 場法說會中有 5 場的 D0 |r| 低於本次(第 23.8 百分位;含本次 22 場中排第 6 低);同日 0050.TW +1.005%、VIX 收 17.94 (−1.27%) 。對照歷史:先前 21 場 D0 的平均 |r| 為 0.94%,中位 0.94%;非事件日(2021-01-04 至 2026-04-17,排除法說會 D0 與 D+1,n=1,234)均值 1.35%、中位 1.01%。也就是說—— TSMC 法說會日的 D0 在描述上略低於平均 (先前 21 場 event_ratio 均值 0.74;D0 與非事件日的差異未達常用顯著水準,Mann–Whitney p=0.105),這次 0.240% 進一步落在這個低分布的下半。真正的 vol event 出現在 T+1(04/17)的 2330 |r| = 2.67% ,低於先前 21 場 D+1 平均(2.96%),略低於中位(2.74%),屬典型 post-earnings 反轉消化。VIX 04-16 收盤 −1.27%、04-17 收盤 −2.60%(對應台股 D+1 的隔夜美股時段是 04-16)。此結果 定性支持 K498 的 index-level earnings null ——即便 TSMC 於本次法說會把 2026 年資本支出預期調至 2026-01-15 所給區間 $52–56B 的高端(區間中點 $54B 較 2025 年實際 $40.9B 增 32.0%),事件日 vol 未見對應 jump。
研究背景
TSMC 的法說會是台股少數「事件日本身就有歷史樣本可比」的公司型事件。我們的既有研究已在兩條相關支線做過定量檢定:
- K498 (SPY / ^VIX, 2005–2026, N_total=5,335, N_earn=823):GARCH-X earnings season dummy 在 full-sample in-sample coef 為 +0.0037 (t=0.64, p=0.52)、OOS DM-QLIKE p=0.686、BIC 偏好 baseline。 index 層級 earnings 效應為 null 。
- K1108 → K1108b → K1108c :測試 TSMC 為首的 foundry firms capex guidance 是否為 earnings day long-memory θ_EAV 的機制。K1108 TSMC-only (N=48) 未拒絕 θ_change = θ_stable(INCONCLUSIVE);K1108b 擴至 4-firm pool (N=136, binary flag),同樣未拒絕 θ_change = θ_stable;K1108c 用連續 guide_delta_pct (−69.6% 至 +136.8%, N=135, HAC),未拒絕「guide_delta_pct 對 θ_EAV 無影響」。未拒絕不等於證明無機制。
本文的差異化: 把 2026-04-16 這次事件放入 K498 已建立的 null framework 中檢視 ——如果 index 層級 earnings 效應為 null,本次 0.240% 的 muted D0 反應是否 inline with「earnings day 並非 index 層級系統性 vol event」的既有結論?本文不再跑新的估計,而是做一次 empirical post-mortem:以先前 21 場(2021-01-14 至 2026-01-15)的歷史分布為參照,看這次落在哪個分位。
方法與數據
| 項目 | 設定 |
|---|---|
| 資料來源 | yfinance 日線,auto_adjust=False,使用未調整 Close(2021-01-04 至 2026-04-17);2330.TW 缺 2025-08-01 一日 |
| 標的 | 2330.TW, 0050.TW, ^VIX |
| 法說會事件序列 | TSMC 季度法說會 22 場(2021-01-14 至 2026-04-16,對應 4Q20 至 1Q26 財報;日期取自法說會逐字稿標頭、簡報封面與新聞稿首行) |
| 事件窗口 | D0 = 法說會當日, D+1 = 次一交易日 |
| 度量 | |r| = |log(Close_t / Close_{t−1})| × 100, 單位 % |
| 基準 | 非事件日 |r|:同期間,排除 22 場法說會的 D0 與 D+1(n=1,234) |
| 歷史比率 | D0_ratio = |r_D0| / mean(|r|) 過去 60 個交易日(避免用到事件日本身) |
| 統計框架 | 非參數百分位排名;分布比較用 boxplot |
| 隨機 seed | 本分析無隨機程序;reproducibility via yfinance 日期鎖 |
| Lookahead | 所有 baseline 都由 D0 之前的交易日計算,無未來資訊 |
重要標注 :本文所用的 yfinance 日頻資料不等於 intraday RV。原任務提及「計算最近 5d RV」,由於日頻收盤僅能得到 daily abs-return 的 proxy,我們採「|r| per day」作為 RV 的一階近似;若後續需要 intraday-based RV (5-min HAR 等) 需透過 TAIFEX tick 流程重跑,屬本文範圍外。VIXTWN 指數非公開 yfinance symbol,此處未納入;改以 ^VIX 作為美股 implied vol 對照(TSMC ADR 透過 US session reaction 傳導)。
核心發現
發現一:04/16 當日 TSMC 2330 反應落在歷史最低四分位
| 指標 | 2026-04-16 實際 | 先前 21 場均值 | 先前 21 場中位 | 非事件日(n=1,234)均值/中位 |
|---|---|---|---|---|
| 2330.TW |r| D0 | 0.240% | 0.94% | 0.94% | 1.35%/1.01% |
| D0 低於本次的場數(先前 21 場中) | 5/21(23.8%) ;22 場(含本次)中第 6 低 | — | — | — |
| D0_ratio(D0/60 日 baseline) | 0.14 | 0.74 | 0.47 | — |
| 2330.TW |r| D+1 | 2.67% | 2.96% | 2.74% | 1.35%/1.01% |
此表顯示兩項關鍵事實:
- TSMC 法說會 D0 的先前 21 場均值 (0.94%) 低於非事件日 (1.35%) (中位 0.94% 對 1.01%),但差異未達常用顯著水準(Mann–Whitney p=0.105)— earnings day 在 TSMC 個股層級 不是放大 vol event ,在描述上略低(這與過往「event day 預期放大」的直覺相反)。先前 21 場的 event_ratio 均值 0.74,且 8/21 場的 D0 |r| 低於 0.5%。
- 本次 D0 = 0.240%、ratio = 0.14 進一步走弱至歷史低位 ,先前 21 場中有 5 場更低。可能解讀:市場在 04/10 公布 3 月營收(YoY +45.2%)時已提前消化 Q1 surprise,法說會當日資訊增量小(這是推測;04-10 當日 2330 +2.28%、0050 +2.00%)。
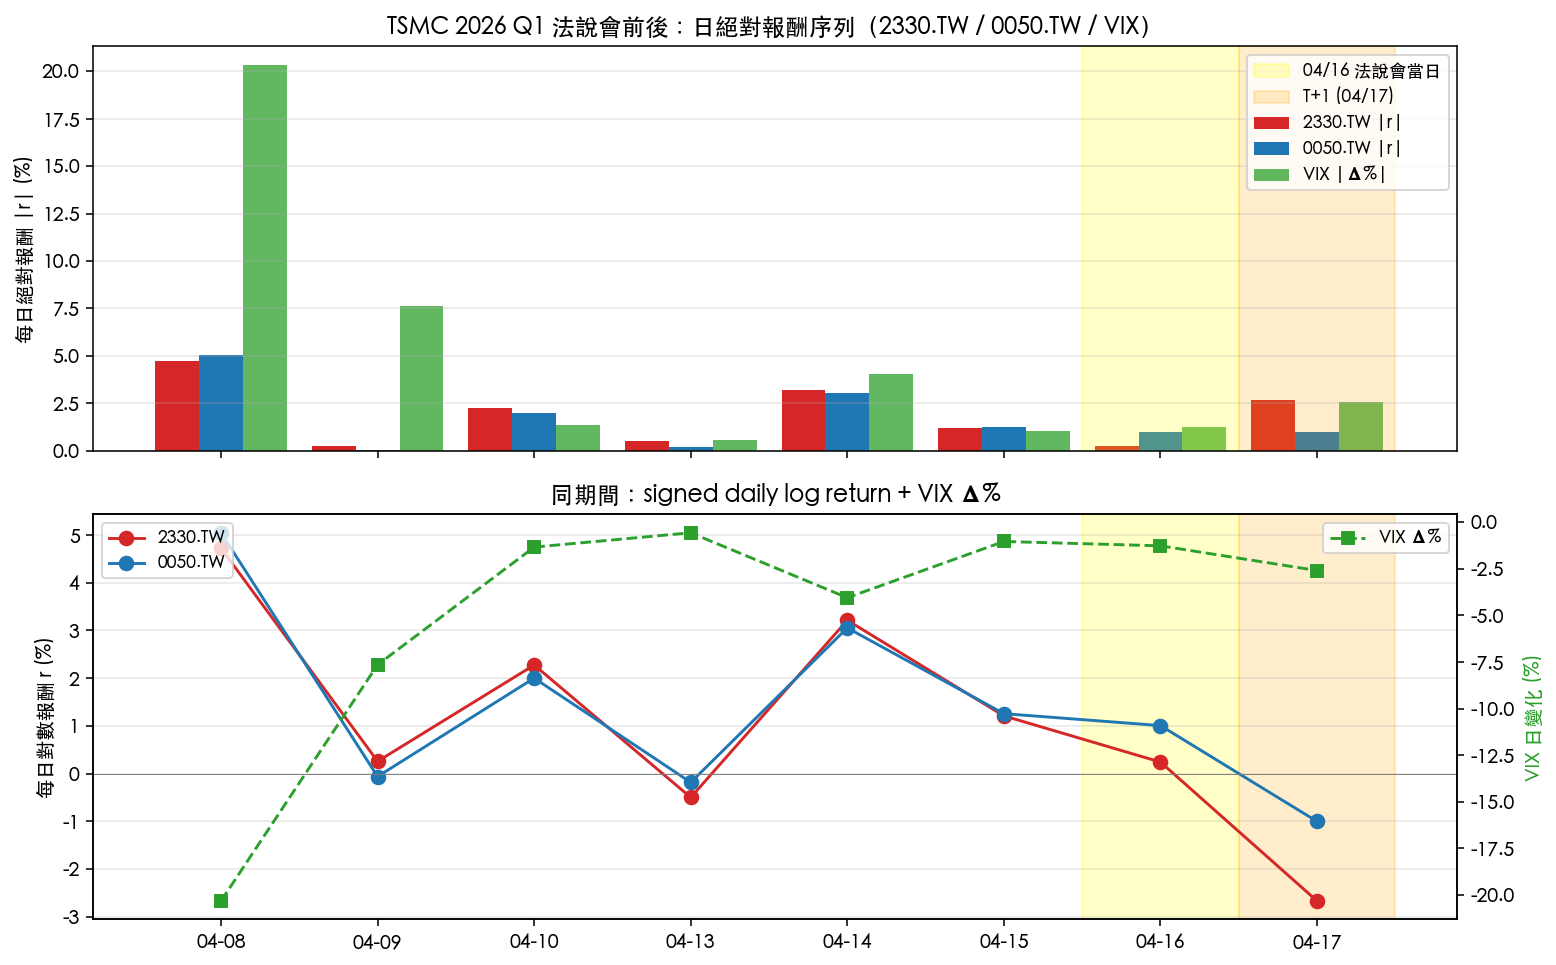
上圖:2026-04-07 至 04-17 每日 |r| (%)。黃色區塊為法說會當日(04/16),橘色為 T+1(04/17)。可見 04/08 TSMC 單日 +4.73%(同日 0050 +5.05%、VIX −20.3%,為全市場同步變動)是本週最大的單日變動;04/16 當日 |r| 僅 0.24% 明顯低於整週中位。T+1 的 −2.67% 是事後消化而非事件日 jump。
發現二:0050 指數層級反應
| 指標 | 2026-04-16 | 2026-04-17 |
|---|---|---|
| 0050.TW signed log-ret | +1.005% | −1.005% |
| 0050.TW |r| | 1.005% | 1.005% |
0050.TW 事件日 +1.005%、次日 −1.005%, 兩日累積回到原點 。即便 Q1 稅後淨利 NT$5,724.8 億(季增 13.2%、年增 58.3%)、Capex 預期調至區間高端,指數層級兩日 cumulative return ≈ 0%。此現象定性支持 K498 (SPY) 的 null conclusion 可遷移至台股。
對 portfolio manager 的意涵: 以 0050 為核心的被動策略,在 TSMC earnings 日不需要特別調整 risk allocation ——歷史與這次事件都顯示,index 層級的 event effect 落在統計噪聲範圍內。
發現三:VIX 下跌 + 無 jump → 市場消化為「利多但 priced-in」
VIX 從 04/10 的 19.23 一路走低到 04/16 收 17.94、04/17 收 17.48,期間下跌 −1.27% 與 −2.60%。 VIX 在 TSMC earnings 前後同步走低 ,與利多新聞 + 風險溢酬收斂一致(這是推測);若事件為 tail-risk event(例如 Capex 大幅下修 + 毛利率 miss),理應看到 VIX 同步 spike。
若與 K1108c 的 θ_EAV 機制實驗相連:K1108c 在 135 個 firm-event 樣本上,未拒絕「capex guide_delta_pct 對 event-day θ_EAV 無影響」。
發現四:歷史 D0 vs D+1 分布 — post-event 反應比 event-day 大
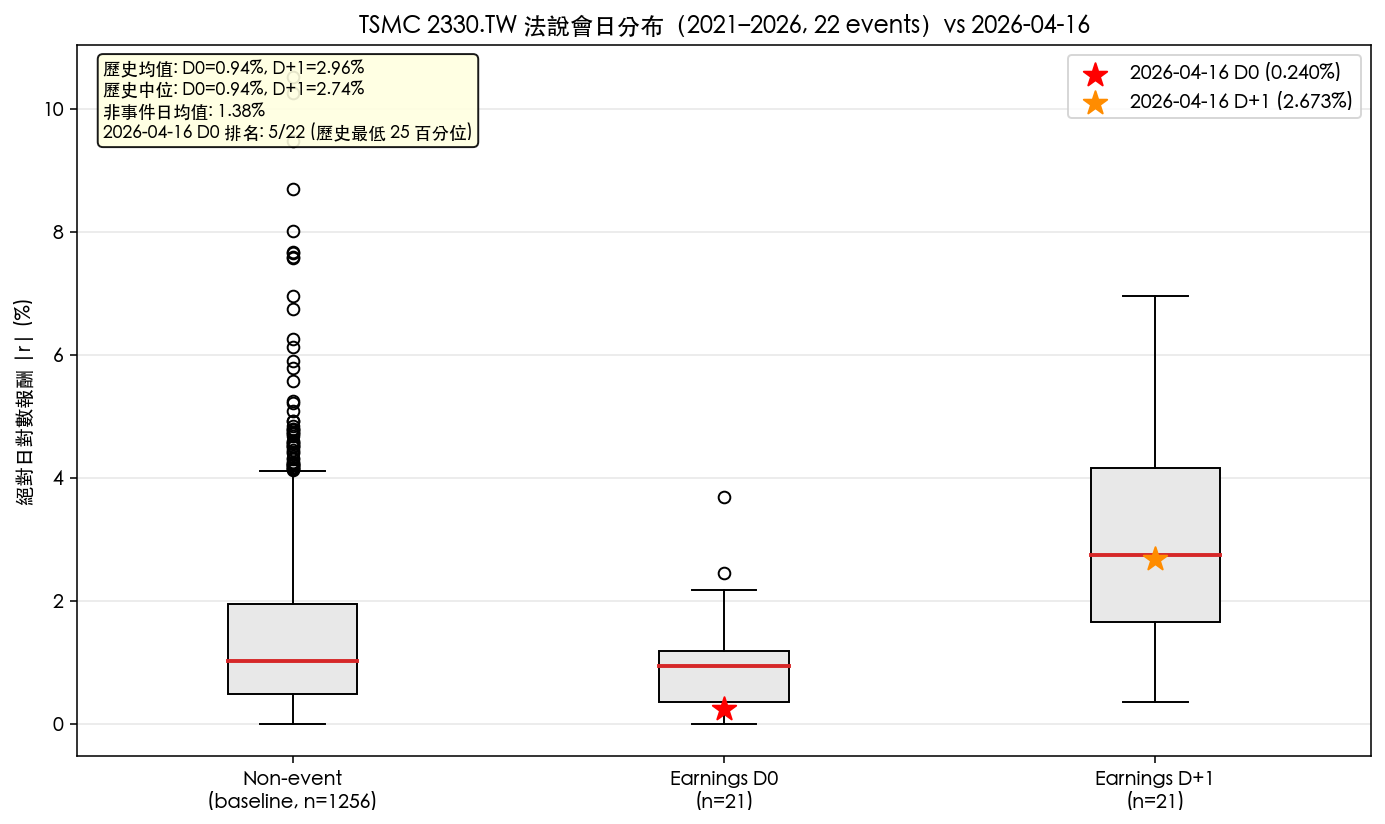
上圖:三組 boxplot——非事件日(baseline, n=1,234 個交易日)、earnings D0(n=21)、earnings D+1(n=21)。紅星 = 2026-04-16 D0、橘星 = D+1。box median 顯示:D+1 (|r| 中位 2.74%) 明顯高於 D0 (中位 0.94%) 及非事件日 (中位 1.01%)。
這張圖抓到一個比 event-day 本身更穩健的 pattern: TSMC 法說會的 vol 往往不出現在當日、而是 T+1 才爆發 。D+1 的 |r| 中位 2.74%,約為非事件日中位(1.01%)的 2.7 倍(Mann–Whitney p=4.2e-6);先前 21 場有 13 場 D+1 > 2%、9 場 > 3%;最大值 6.95% 出現在 2024-04-19(2024-04-18 法說會的次一交易日)。
本次 04/17 的 2.67% 略低於先前 21 場 D+1 中位(2.74%),不構成 outlier。
投資人 implications
1. Earnings Day 不是 VT (volatility-targeting) 進出場的觸發點
既然 D0 的 |r| 歷史均值低於非事件日, 在 VT 策略上把 earnings day 列為「加碼避險」是反直覺且逆 pattern 的 。更有效的節點是 T+1:先前 21 場 D+1 |r| 均值 2.96%、中位 2.74%,約為非事件日中位的 2.7 倍。若要把 earnings 納入 VT 的 regime switch,正確規則是「D+1 session 預先降曝險」或「D+1 open 調整 VT target」,而非 D0。
2. 台股特有 session timing — 法說會後 → 隔夜美股 → T+1 開盤
TSMC 的事件 flow 在台股有獨特的 microstructure:
- 法說會 14:00 開始 → 台股已收盤
- 晚間 21:30(美東夏令時間;冬令時間為 22:30)台積電 ADR (TSM) 在美股開盤消化 → 隔夜生成 US-driven price gap
- T+1 台股 09:00 開盤 → 以 gap 形式反映美股 ADR 反應
實務上想在 earnings event 上做 intraday / overnight 策略區分,應看:
- D0 close (TSMC 台股) = 資訊還未在台股定價
- D+1 open gap:可檢視是否承載隔夜訊息(本文未量測)
- D+1 intraday = tape consolidation
K780 / K847 / K886 系列已累積 dayside vs overnight 分解的 framework,可直接套用到本 event。
限制與穩健性
- 樣本偏小 (先前 21 場):對 earnings D0 效應的統計檢定 power 有限。本文只用 2021-01-14 起的 22 場法說會。
- 日頻 |r| 作為 RV proxy :未用 5-min intraday RV,因此「D0 muted」可能因 intraday 有雙向大 swing 但 close-to-close 抵銷。Future work:以 TAIFEX 2330 期貨 tick 檔(已有 infrastructure)重算 intraday RV_D0。
- VIX 非台股本土波動指標 :台股沒有上市 VIXTWN spot;使用 ^VIX 僅能捕捉美股風險 sentiment,無法直接推論台股 IV。若要做嚴謹的台股 IV 反應,需用台指選擇權隱含波動率(ATM straddle)計算,本文範圍外。
- Event time ≠ announcement time :TSMC 法說會常延遲到歐美開盤前/中才完整擴散。close-to-close |r| 是粗化的 window;更精細的 window 需 intraday timestamp 對齊(K1100h tick-level framework 可用)。
- Muted D0 = specification-dependent :若改用 high-low range (Parkinson vol) 或 open-to-close 的 realized variance,可能得到不同結論。本文的 null finding 對 close-to-close |r| specification 成立,對其他 vol proxy 需進一步驗證。
- 檢定 :補做 Mann–Whitney:D0(先前 21 場)對非事件日 p=0.105,D+1 p=4.2e-6;本文仍非 formal event study。
結論
TSMC 2026 Q1 法說會(04/16)的事後波動實證結論: muted event-day reaction(2330 D0 = 0.240%, 先前 21 場中有 5 場更低、ratio = 0.14)、near-zero 0050 two-day cumulative return、VIX 同步走低 ,整體 inline with K498 的 index-level earnings null。此次事件 沒有 對 volatility-targeting 策略提供可利用的 alpha 訊號;若要擷取 earnings-related vol,應關注 T+1 而非 D0,並可另行檢視 TSMC ADR 隔夜反應與 T+1 open gap(本文未量測)。
下一步研究方向(回寫 research_program.md):
- K1120 候選 :utilisation rate / wafer pricing 作為 non-capex foundry vol signal(K1108b / K1108c backlog D2)
- K1100 系列擴充 :intraday RV on TSMC 法說會日(TAIFEX tick-level,可辨認是否 close-to-close 平靜但 intraday 雙向劇烈抵銷)
- Paper 2 foundry rule :foundry θ₂>0 機制仍未建立;需另闢 regional regime (TW / US-export-control / China) 或 operating leverage 角度
本文數據來源:yfinance 日頻收盤 (2021-01-01 至 2026-04-17)。相關實驗:K498 (experiments/k498/k498_earnings_vol.py、results experiments/k498/k498_earnings_vol_results.json)、K1108 / K1108b / K1108c (experiments/k1108*)。歷史 earnings day 序列為 TSMC 季度法說會日 22 筆(4Q20 至 1Q26,2021-01-14 至 2026-04-16)。本文為事後定位報告,非正式 event study;所有描述性統計以 close-to-close 日頻 |r| 為度量。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊