台積電法說會要來了,你的 0050 其實沒你想的那麼危險
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
距離台積電 4 月 16 日法說會還有 10 天。你的 0050.TW 該擔心嗎?先看兩個反直覺的數據,再決定要不要動作。
第一個反直覺:月營收公告日與法說會日的 0050 波動
很多人以為,法說會才是大事,月營收只是「小公告」。
我們分析了 2014 年到 2026 年,台積電的公告日當天與次日(兩日合併),0050.TW 的價格波動幅度:
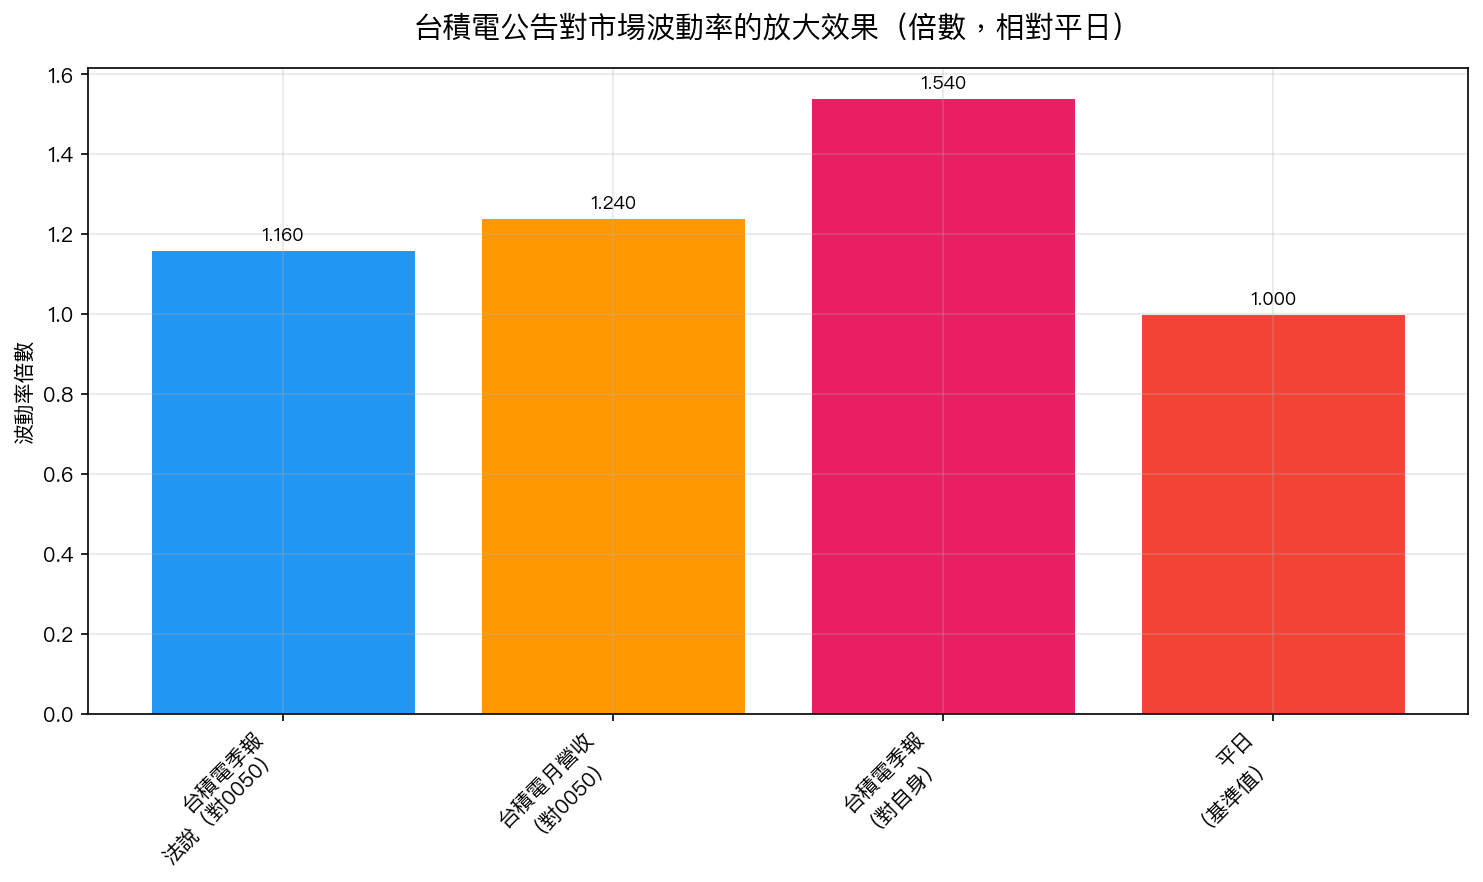 圖1:法說會當日與次日(兩日合併)0050 的平均絕對報酬約為平常的 1.2 倍(統計上不顯著),月營收公告日與次日約 1.24 倍(p 值低於 0.02)。台積電本身在法說會當日與次日約 1.5 倍。
- 季報法說會當日與次日 :0050 平均絕對報酬只比平日高約 15% 至 16%——而且這個差異 統計上不顯著 (p 值約 0.2)
- 月營收公告日與次日 :0050 平均絕對報酬比平日高約 24%——這個差異 統計顯著 (p 值低於 0.02)
第二個反直覺:台積電大動,0050 卻沒那麼動
台積電本身在法說會當日與次日(兩日合併),平均絕對報酬約是平日的 1.5 倍 ,而且統計非常顯著(p 值低於 0.001)。但 0050 只動了約 1.2 倍。
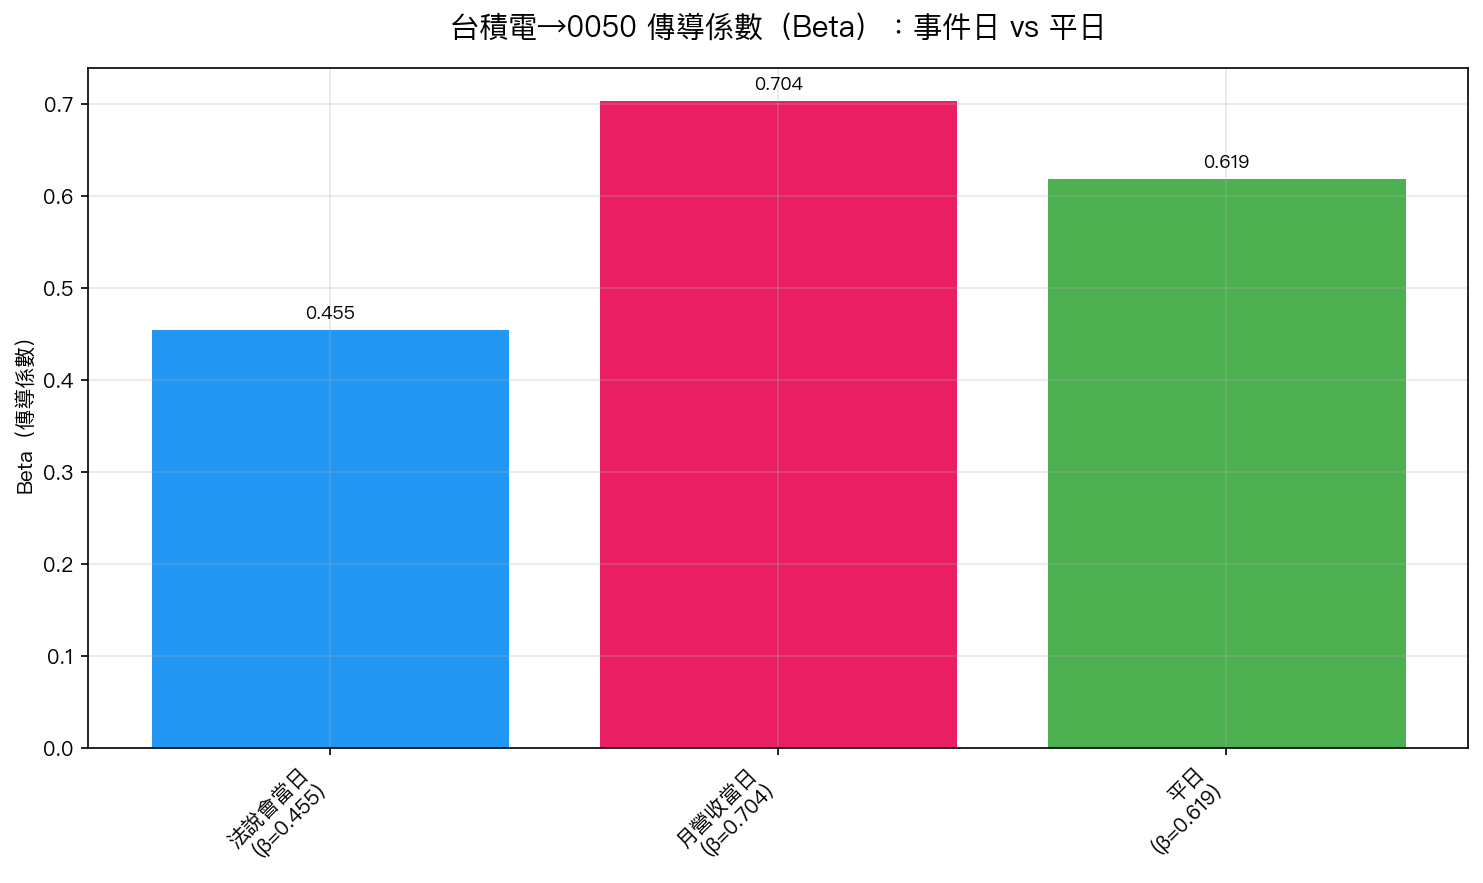 圖2:法說會當日與次日(兩日合併)台積電→0050的傳導Beta為0.455,平日約 0.62,低兩成多,差異具統計顯著性(差異的 95% 區間 -0.25 到 -0.08)。
平日台積電漲跌 1%,0050 大約跟著漲跌 0.62%(Beta 約 0.62)。但法說會當日與次日,這個傳導係數 下降到 0.455 。
所以,4/16 法說會前你該怎麼做?
根據 12 年數據,給持有 0050 的你一個具體建議:
1. 法說會當天,繼續正常持有
歷史數據顯示,法說會對 0050 的額外波動不顯著。如果你是長期持有者,沒有理由因為法說會特別調整倉位。
一個補充:這次有什麼不一樣
目前 VIX 在 40 以上,全球市場處於高度不確定期(美中關稅戰、AI 資本支出疑慮)。在高 VIX 環境下,個別股票的法說會衝擊往往被宏觀因素掩蓋,好的法說也可能因為大盤情緒差而被壓制。
這不是要你悲觀,而是要你知道:台積電法說好 ≠ 0050 當天一定漲。宏觀背景比個股消息更主導這幾天的方向。
結論
台積電法說會對 0050 的影響,比你想的小。
本文基於實驗 K926(腳本:experiments/k926/k926_tsmc_earnings_vol.py,結果:experiments/k926/k926_tsmc_earnings_vol_results.json)。數據來源:yfinance 實證數據,期間:2014-2026,樣本:約 3000 個交易日,46 次季報法說 + 約 110 次月營收公告。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊