三個最有名的選股指標,放在一起檢查之後一個都沒站住——問題出在哪裡
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
如果你讀過任何一本談選股的書,大概都看過這三個說法:便宜的股票長期報酬比較好、近期在漲的股票短期會繼續漲、賺錢品質好的公司值得多付一點錢。
這三句話各自都有幾十年的學術支持。但它們幾乎總是被分開驗證,量便宜的人只量便宜,量動量的人只量動量。
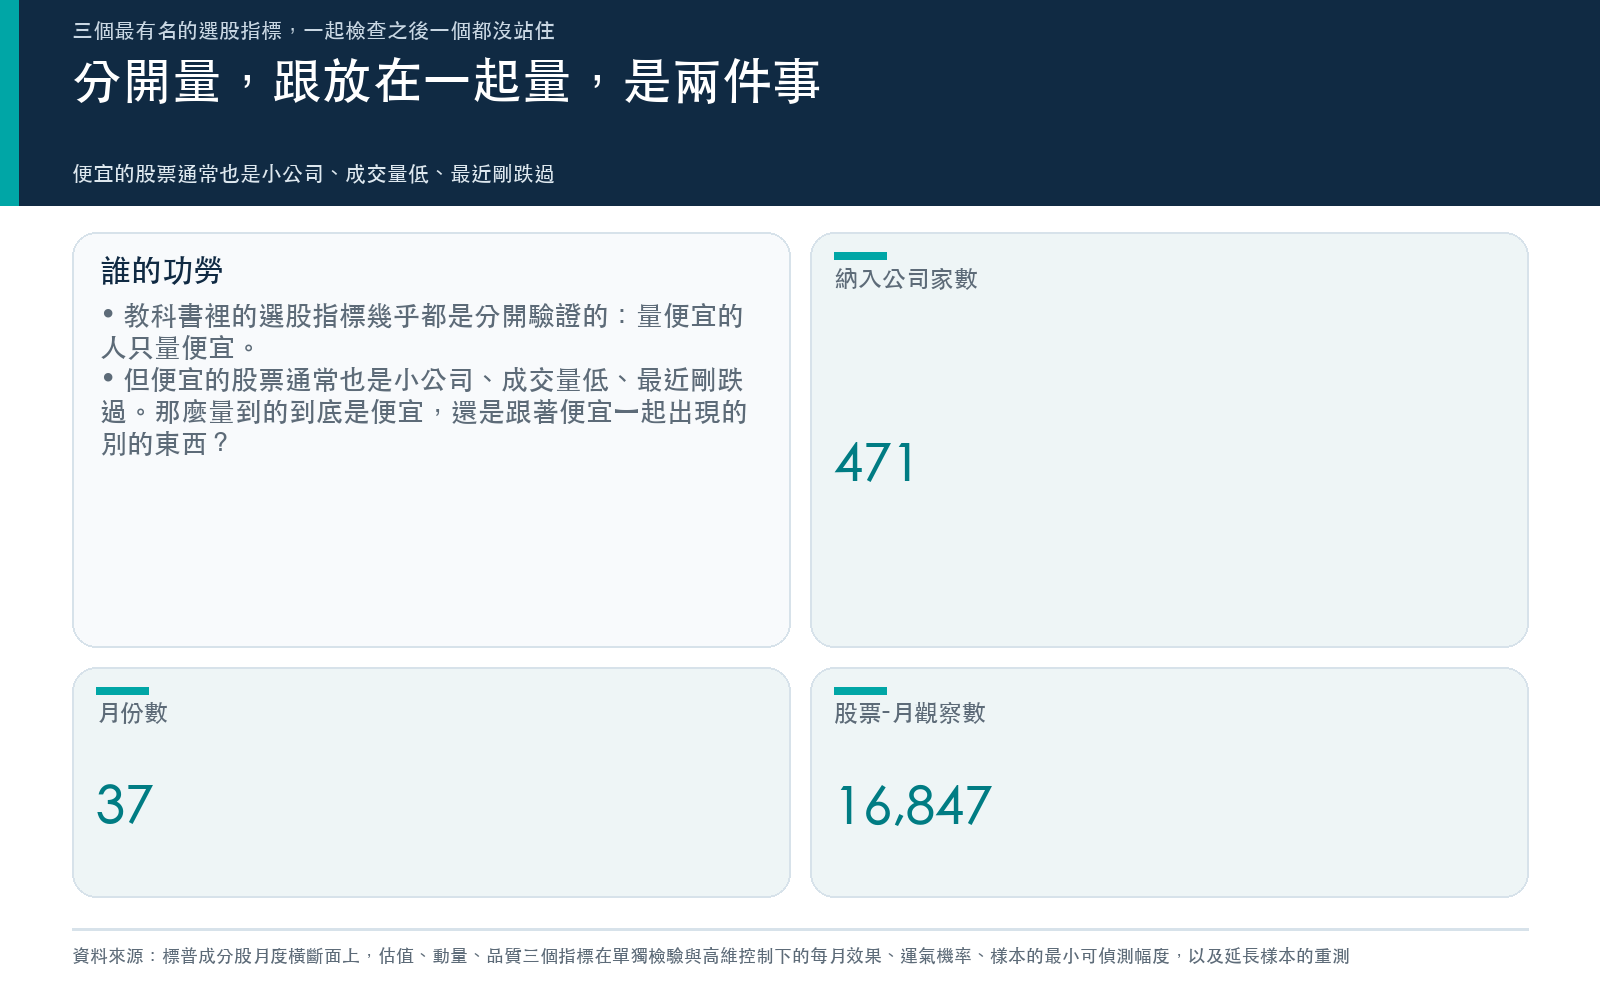
問題是,這些特徵在真實世界裡是綁在一起的。一檔便宜的股票,通常也是小公司、成交量低、最近跌得比較多。當你量到「便宜的股票報酬比較高」的時候,你量到的到底是便宜,還是那一串跟著便宜一起出現的別的東西?
我們把它們放在同一張桌子上
資料是標普 500 的 503 家成分股,逐月一列,總共 66668 筆股票-月。扣掉財報欄位缺失之後,主要檢驗用的是二〇二三年六月到二〇二六年六月、37 個月、471 家公司、16847 筆觀察,每個月平均有 459 家公司同時在場。
對每一個指標,我們做三件事,用的是完全同一份資料:
第一,只看它自己。這是教科書裡最常見的做法。
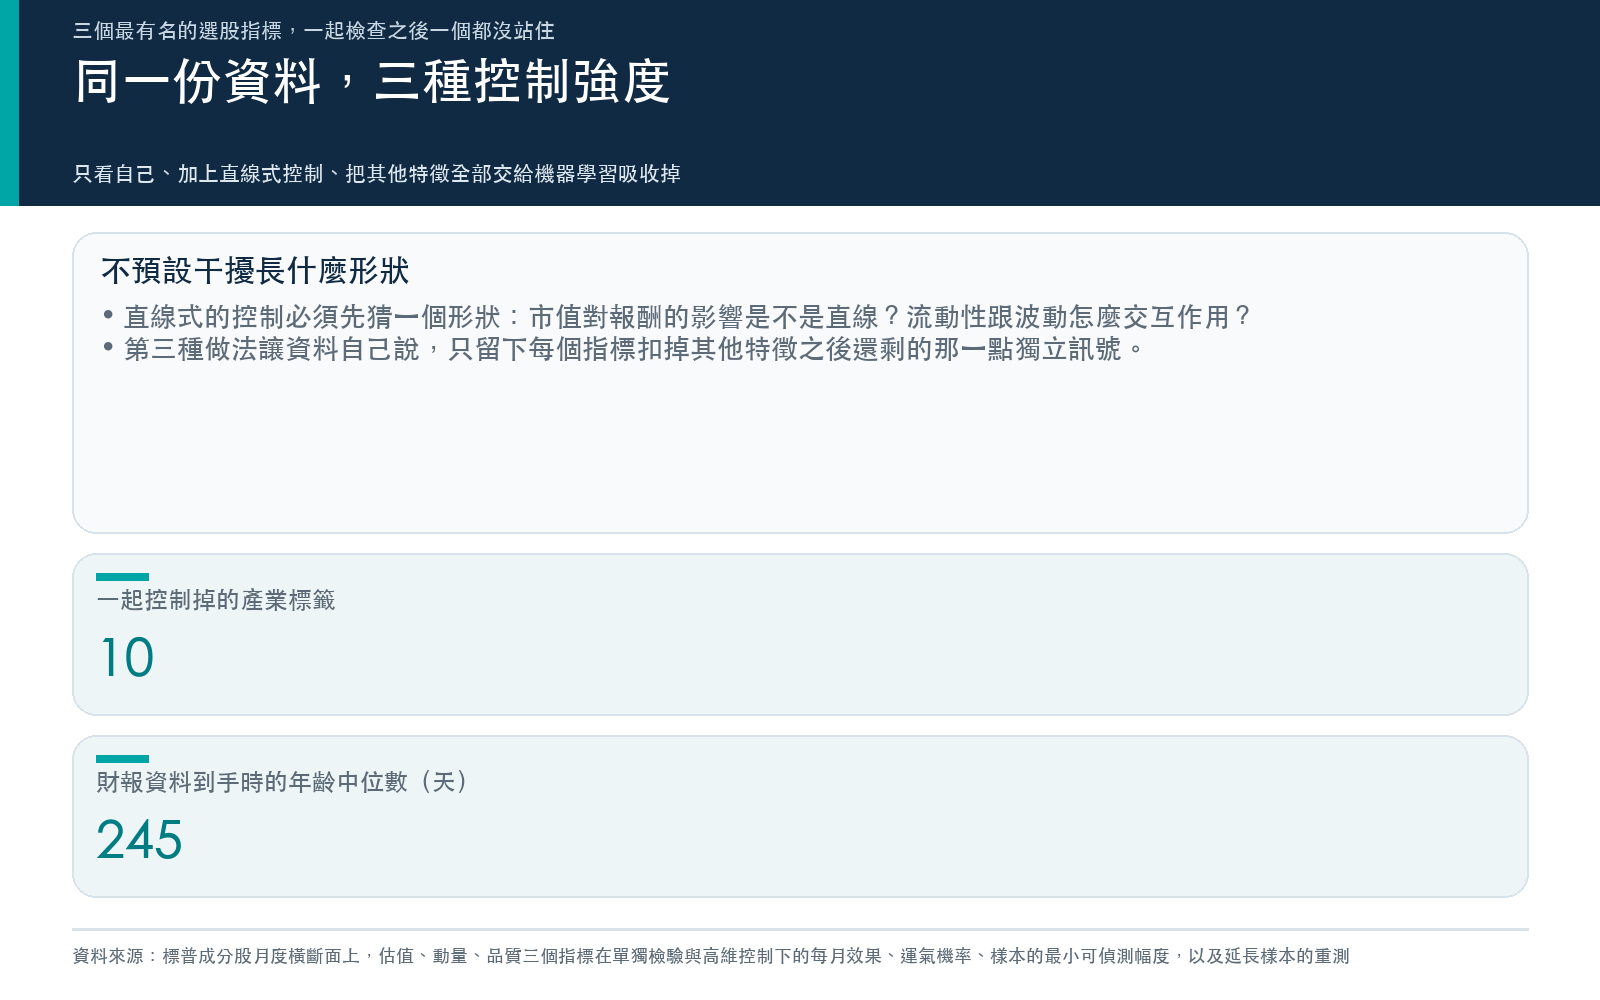
第二,加上一組直線式的控制,市值、波動、流動性、產業之類。
第三,把另外十九個一起量出來的特徵,再加上十個產業標籤,全部交給機器學習去吸收掉,只留下每個指標在扣除這些之後還剩下的那一點獨立訊號。
第三種做法的重點不是「用了機器學習所以比較高級」。是它不預設這些干擾長什麼形狀。市值對報酬的影響是不是直線?流動性跟波動的交互作用該怎麼寫?第二種做法必須先猜一個形狀再往下算,第三種做法讓資料自己說。
單獨看的時候,動量確實是有東西的
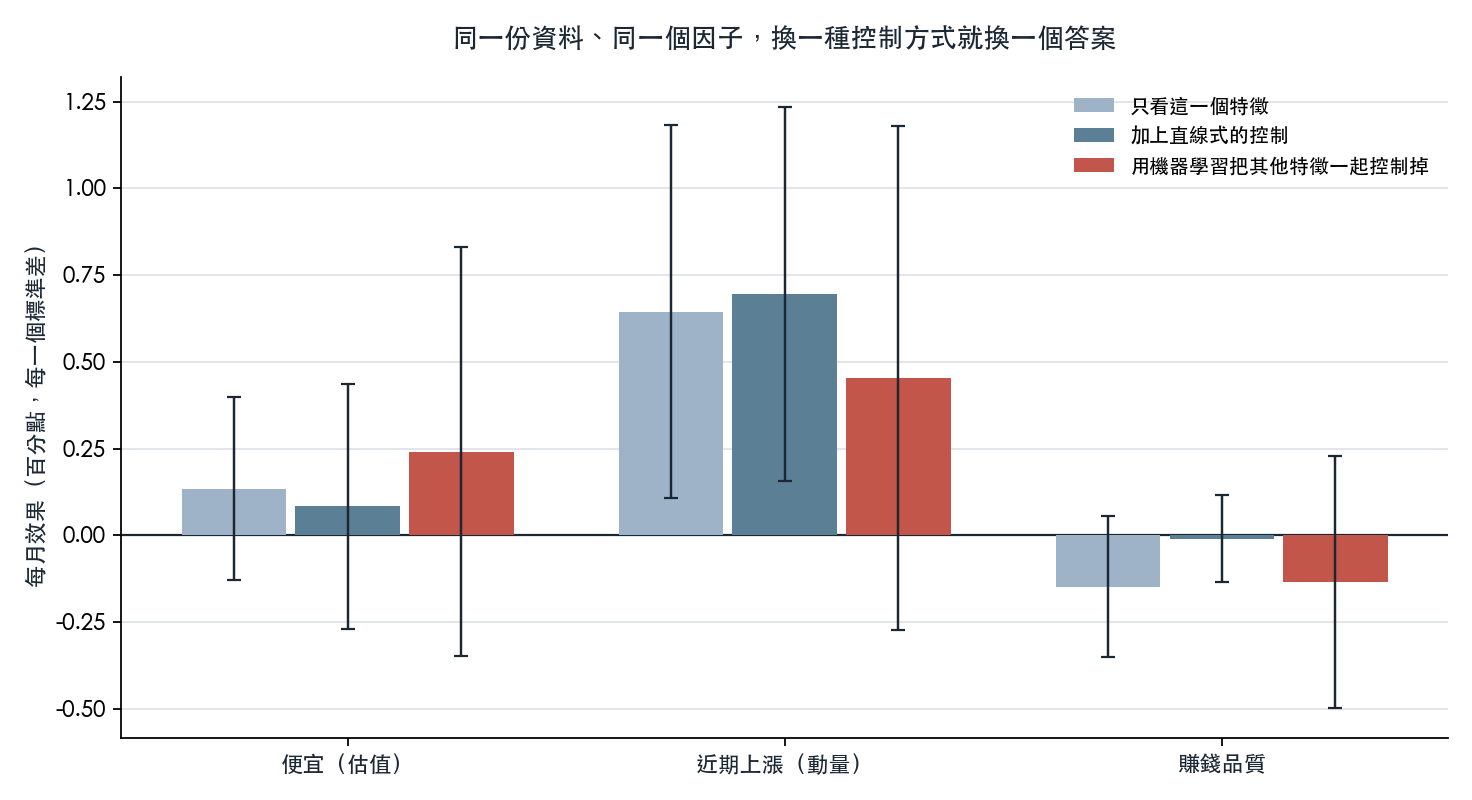
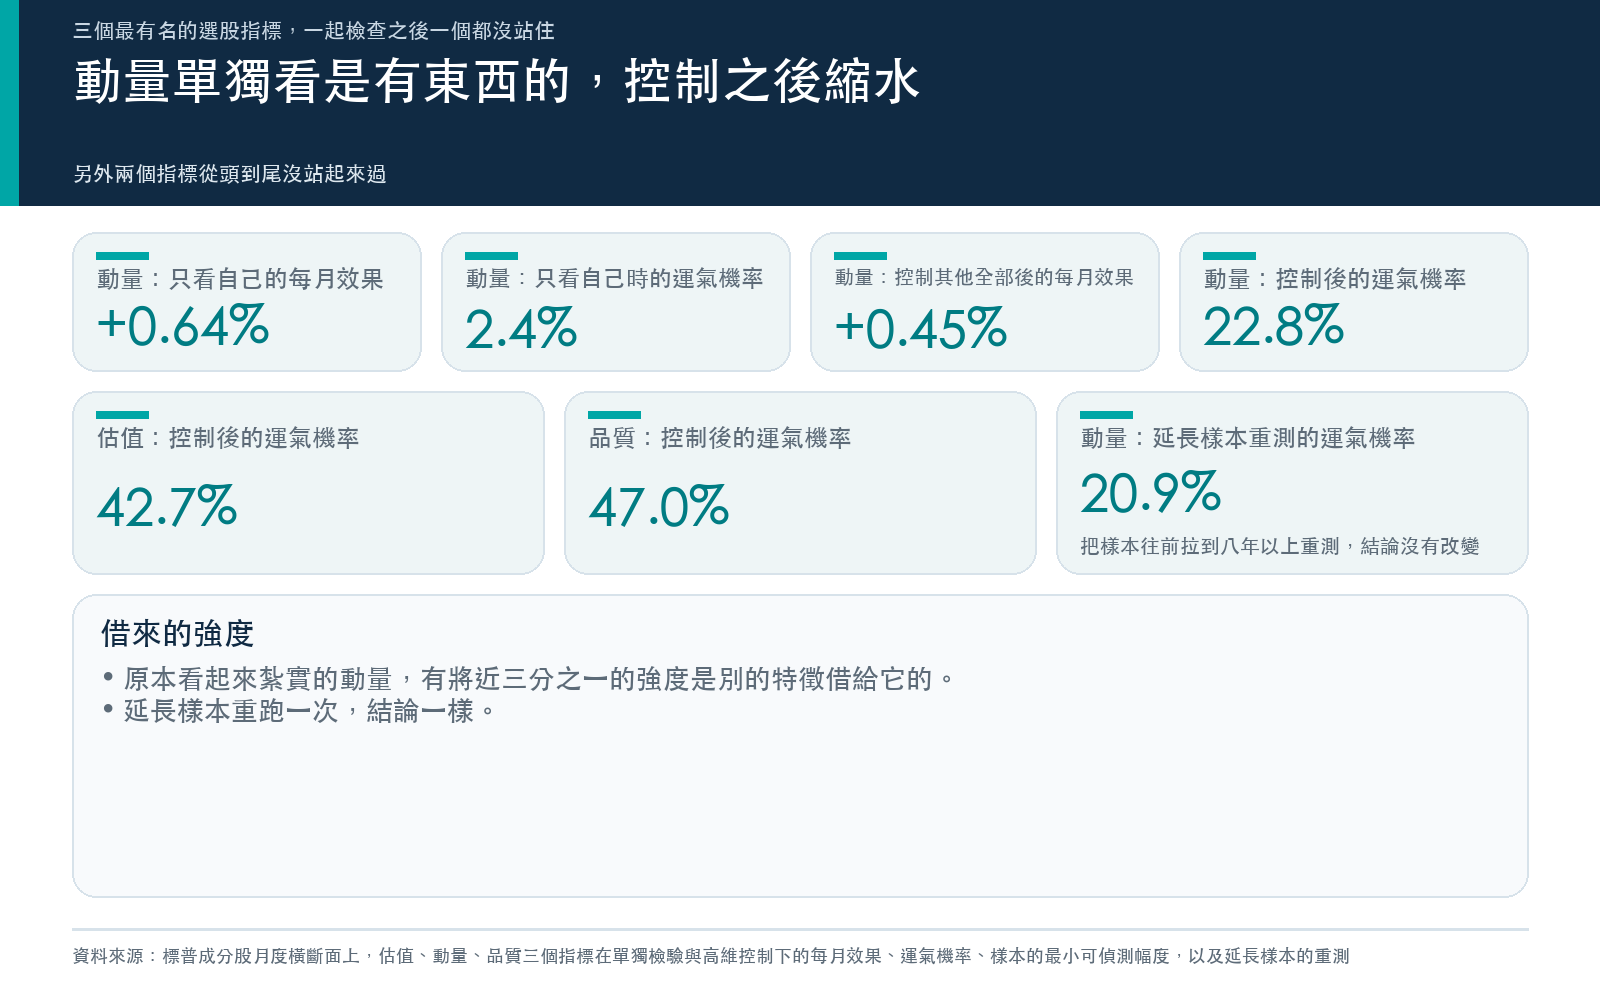
只看動量自己,每高一個標準差對應到每月多 0.6449% 的報酬。純粹靠運氣就能量到這麼大的數字,機率大約 2.4%。以一般的門檻來說,這是會被寫進投影片的結果。
加上直線式的控制之後,它甚至變得更大一點:每月 0.6951%。
然後把其他特徵全部關掉。它掉到每月 0.4544%,運氣就能解釋的機率變成 22.8%。也就是說,原本那個看起來紮實的結論,有大約三成的強度是別的特徵借給它的。
另外兩個指標從頭到尾就沒站起來過。
| 指標 | 只看這一個 | 加上直線式控制 | 控制掉其他全部 | 運氣就能量到這麼大的機率 |
|---|---|---|---|---|
| 便宜(估值) | +0.1346% | +0.0834% | +0.2414% | 42.7% |
| 近期上漲(動量) | +0.6449% | +0.6951% | +0.4544% | 22.8% |
| 賺錢品質 | -0.1482% | -0.0095% | -0.1350% | 47.0% |
(單位是每個月、每高一個標準差對應的報酬差。)
換了三種不同的驗證設定,換成隨機森林、換掉資料切分的方式、只留下整段期間都待在指數裡的公司,動量的結論沒有改變,運氣機率落在 14.6% 到 45.3% 之間。動量那一項還額外拉長到二〇一八年二月起、101 個月、48169 筆重跑一次,運氣機率 20.9%。
但這不是「因子已死」
這是整件事最容易被讀錯的地方,所以說清楚。
「沒站住」的意思是:這份資料分辨不出這個效果和零的差別。它不等於這個效果是零。
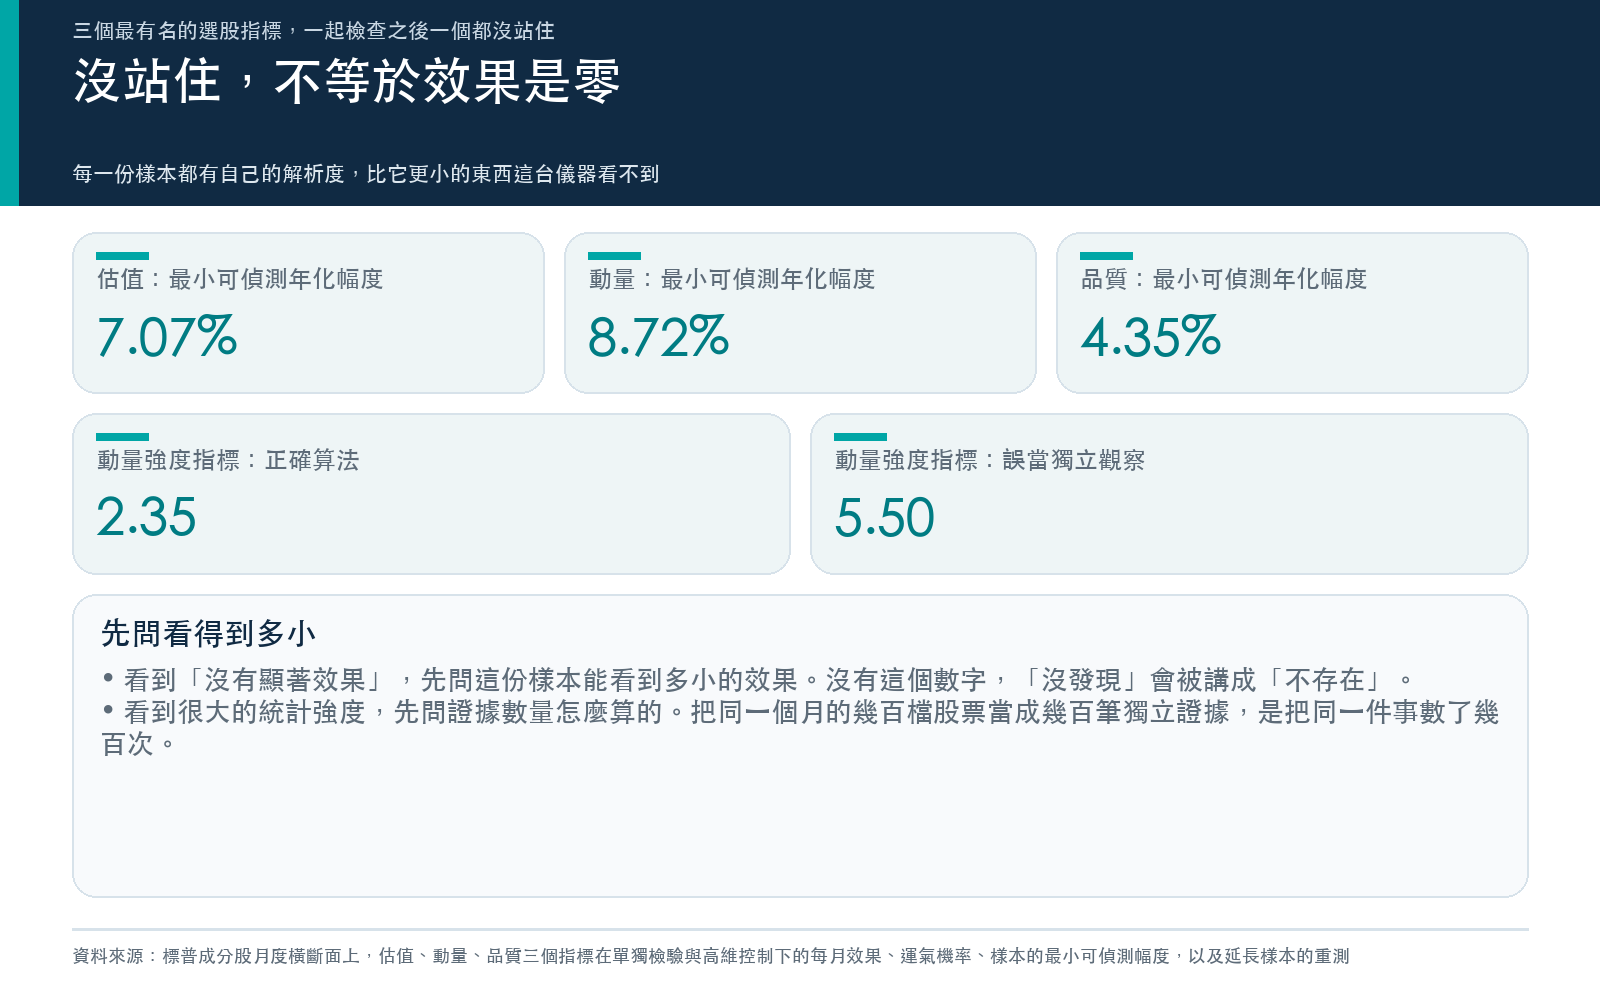
每一份樣本都有自己的解析度。樣本越短、雜訊越大,能看見的最小效果就越大。比這個下限更小的東西,不是不存在,是這台儀器看不到。
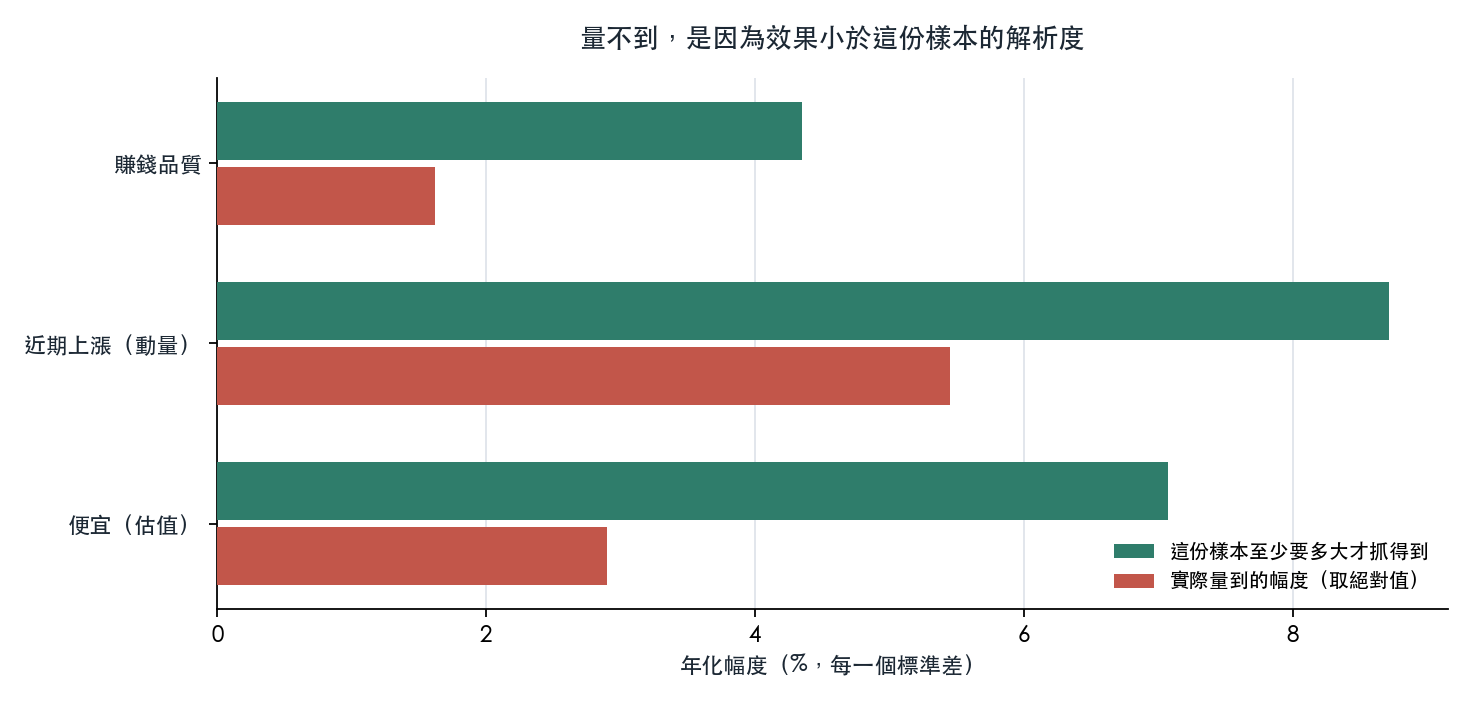
這份樣本的下限是:估值年化 7.071%、動量年化 8.718%、品質年化 4.351%。
一個每年 5% 的真實效果,那已經是很值錢的東西了,在這份資料上會長得跟沒有一模一樣。所以正確的讀法是:我們沒有找到證據,而且我們知道自己本來就找不到中等大小的效果。
一個很容易買到的錯覺
同一份動量資料,我們額外算了一次:如果錯誤地把 16847 筆股票-月當成互不相關的獨立觀察,衡量強度的數字會從 2.35 跳到 5.50。
從「勉強及格」變成「壓倒性顯著」。資料一個字都沒改,改的只是一個假設。
同一個月裡的幾百檔股票會一起漲一起跌,它們不是幾百個獨立的證據,比較接近一個。真正的證據數量是月份數,也就是 37。很多看起來驚人的回測強度,差別就在這一步。
這份資料自己承認的三個弱點
財報資料是半年前的。 免費來源給的是現在這個版本的財報,不是「當時的你看得到的那個版本」。我們用滯後六個月來擋,資料到手時的年齡中位數是 245 天。動量只用價格,沒有這個問題;估值和品質有。
只有三年,而且是同一種市場環境。 免費來源帶日期的財報大約只回溯五年,這是硬邊界。二〇二三年中到二〇二六年中是一段行情,不是一個世代。
估值幾乎不是獨立的。 用其他特徵去猜一檔股票便不便宜,猜中的程度到 0.855——高到它幾乎沒有留下自己的變異可以用。這一項本來就檢驗不動,資料自己也標了警告。
帶走三件事
看到「某個指標有效」的說法,先問是不是單獨量的。單獨量的數字裡,通常混著別人的貢獻。
看到「沒有顯著效果」的說法,先問這份樣本能看到多小的效果。沒有這個數字,「沒發現」跟「不存在」被講成同一件事。
看到很大的統計強度,先問證據數量是怎麼算的。把幾百檔股票的同一個月當成幾百筆獨立證據,是把同一件事數了幾百次。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊