為什麼同樣吃財報,聯發科和聯電的波動反應會差這麼多?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
為什麼同樣吃財報,聯發科和聯電的波動反應會差這麼多?
如果你把台股財報季想成一場考試,很多人的直覺是:大公司、熱門公司、分析師天天盯的公司,考卷一發下來,市場反應一定最大。
這次的結果剛好把這個直覺扭了一下。
研究把 24 檔 0050 成分股 拉出來,先逐檔估計「財報公告日會不會明顯放大隔天波動」,再用公司特徵去解釋差異。訓練樣本是 23 檔 ,另外留 日月光投控(3711) 做 hold-out 驗證。這批結果裡,最清楚的差異來自公司在供應鏈裡扮演的角色,規模和 beta 反而退到後面。
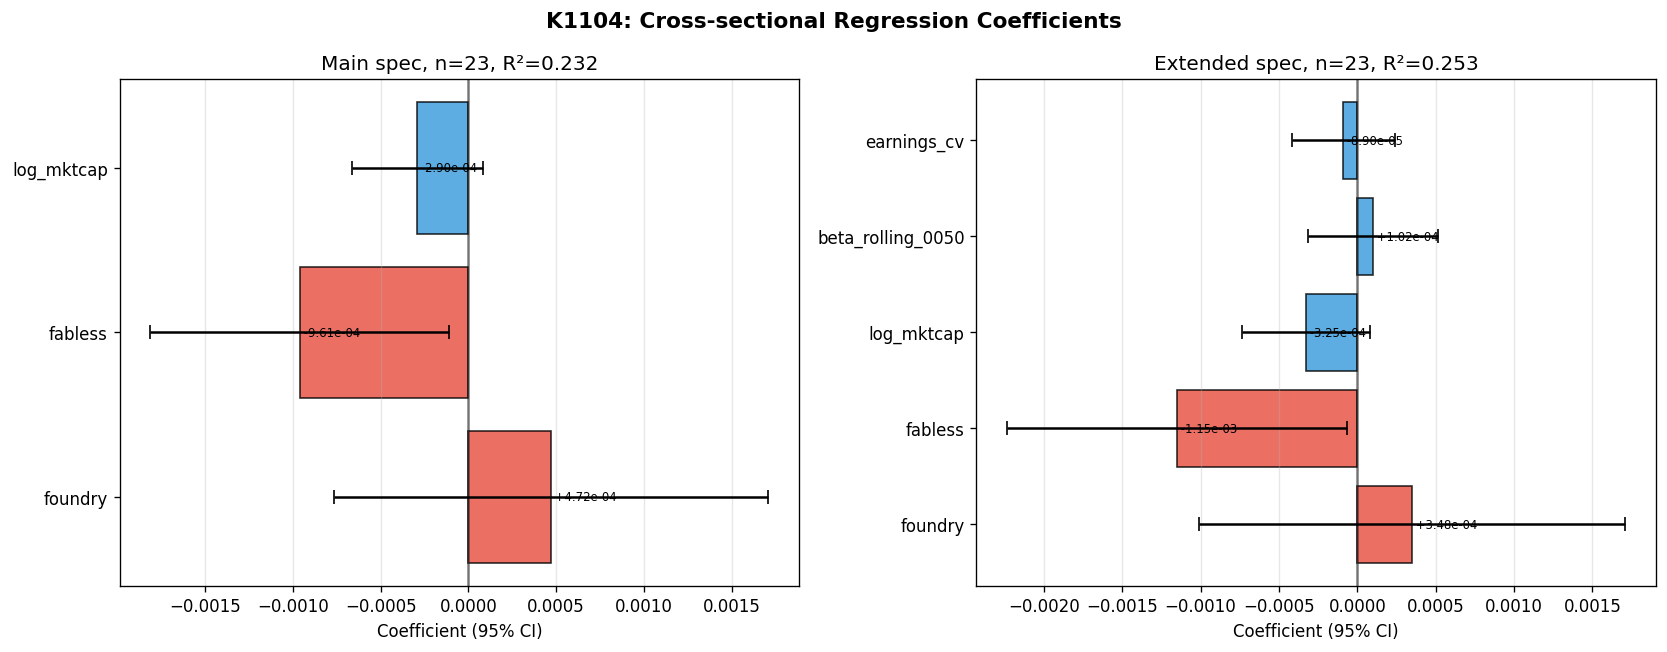
最有力的方向性訊號來自 IC 設計股 。在這個比較裡,fabless 係數是 -9.61e-4 ,在沒有修正異質性的 OLS 標準誤下顯著性是 0.039,但換成 robust 標準誤之後升到 0.149,所以這個方向能看,但還不能算穩健確認。白話版就是: IC 設計股看起來比較不容易出現「公告後波動再被放大」這件事,目前只能當成方向性提示,要更多公司才能拍板。
反過來看,晶圓代工股的方向是正的。foundry 係數 +4.72e-4 ,方向對,但證據還不夠硬。公司規模也是同一種情況:log_mktcap 係數 -2.90e-4 ,代表越大的公司,財報公告帶來的額外波動效果越弱,目前只能算方向性跡象,不能當定論。
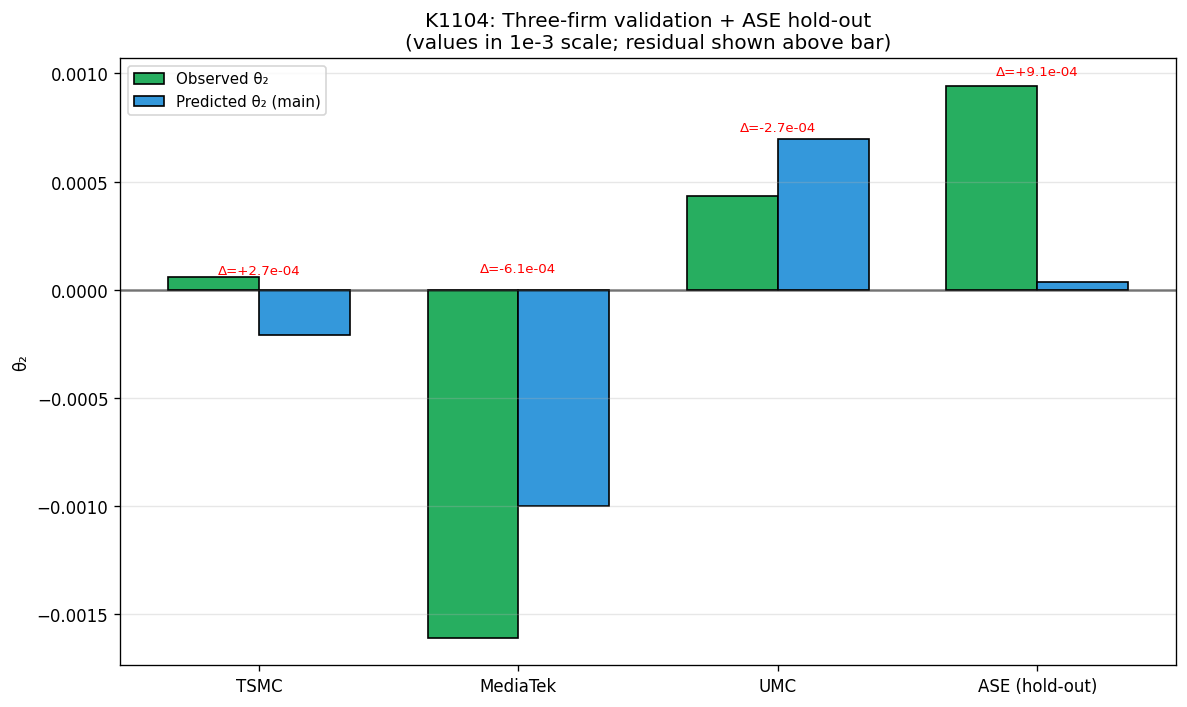
這個結果用三家公司看最直觀:
- 聯發科 :實際估出來的財報係數是 -0.00161 ,模型預測也是負的。
- 聯電 :實際值 +0.00043 ,模型預測也是正的。
- 台積電 :實際值非常接近零,代表市場對它的財報資訊,很多可能早就提前消化了。
這個結果對投資人的意義很直接: 「財報日波動」不能整包套在所有公司上。
對晶圓代工來說,財報裡常帶著產能、資本支出、先進製程利用率這類訊息,市場可能真的會在公告後重新定價。對 IC 設計股來說,訂單、庫存、終端需求、客戶拉貨這些資訊,很多時候早在公告前就一路外漏,等到財報真的公布,價格反而沒那麼容易再被推一段。
但這篇研究也有一個很重要的保留。拿來做真正樣本外驗證的 日月光投控 ,模型雖然有猜對方向,卻把幅度低估很多。它的實際值是 +9.44e-4 ,模型預測只有 +3.57e-5 到 +1.94e-4 。目前這組「foundry / fabless / 規模」變數,還抓不住像封裝測試這種中間地帶公司的細緻差異。
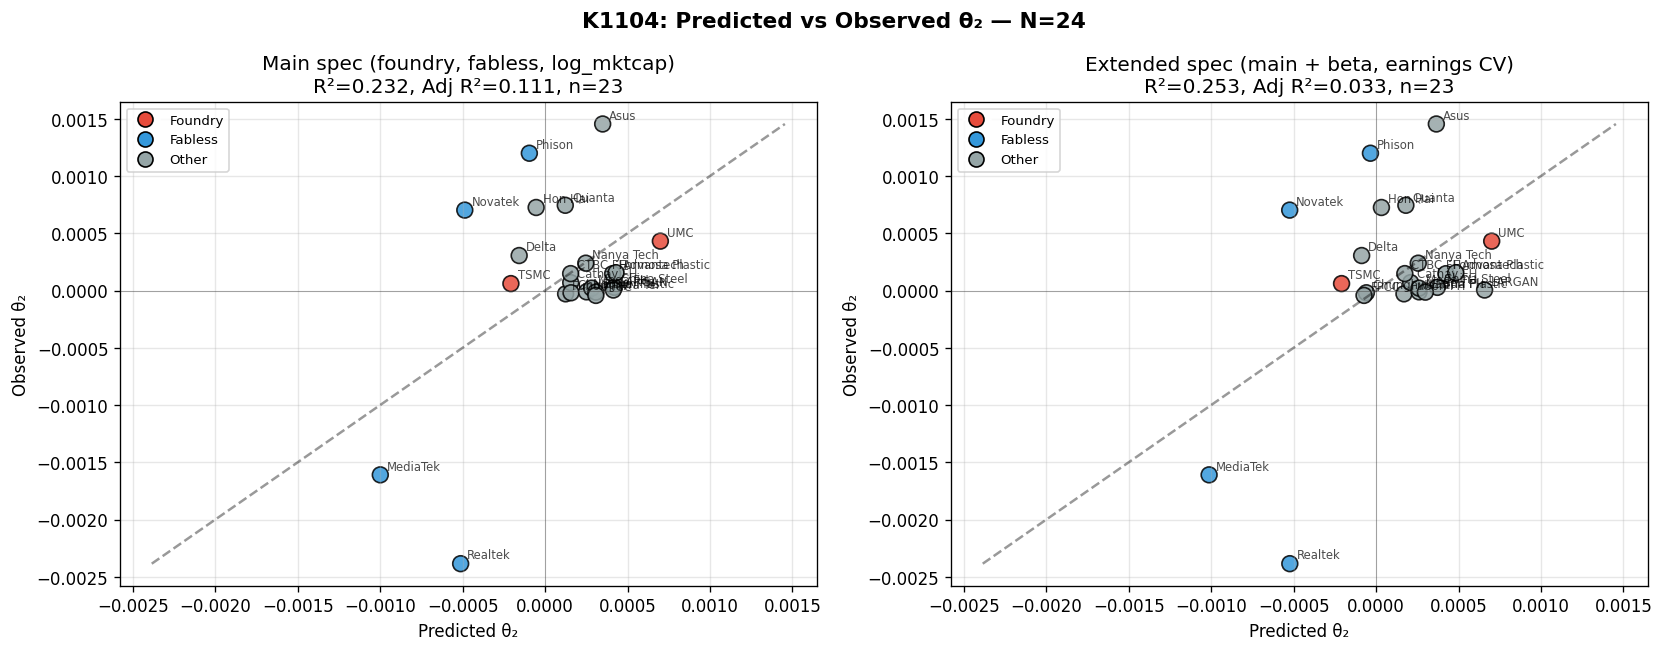
現在比較穩妥的講法是: 在台灣大型權值股裡,IC 設計股顯示出比較明顯的負向特徵;晶圓代工看起來比較有機會受益,但證據還需要更多公司才能補強。
如果你平常會把「財報季」直接當成一種通用交易模板,這份結果值得記一下。市場不是看到任何財報都用同一套方式反應,它會先看那家公司在供應鏈裡是誰、資訊平常散得快不快、公告這一天到底還剩多少新東西。
一句話總結: 這份 24 檔的小樣本暗示,台灣 AI 供應鏈的財報波動差異,方向上跟「代工還是設計」有關,但證據強度目前只到方向,還不到普遍結論。
資料來源:yfinance daily(auto_adjust)、Ticker.info 與財報公告日資料;期間 2010-01-01 至 2025-12-31。本文根據 VolPred 內部實驗整理,樣本為 24 檔 0050.TW 成分股,其中 23 檔用於模型比較、1 檔作樣本外驗證;random seed = 42。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊