K1929:週選上市後只剩 31 個純星期三——台指期結算日效應的預註冊檢定為何無法識別,以及資料閘少算了什麼
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
本文報告一個預註冊實驗如何在資料閘放行之後失去識別力。K1929 檢定台指期近月合約(TX)日盤在月結算日(E_M)與週三週選到期日(E_W)的日內波動是否異於其他交易日,樣本為 2012-01-02 至 2026-10-01 的 3603 個交易日。三項主檢定都沒有拒絕虛無假設(Holm 家族 3 項,拒絕 0 項),但這個「沒有拒絕」不能讀成「沒有效應」:由實現 HAC 標準誤換算的最小可偵測效應(MDE)在三項都超過預註冊上限,T1、T2 更因共線性被判為未識別。
成因是設計本身。週選自 2012-12-05 起上市,之後每個星期三不是月結算日就是週選到期日;樣本中 729 個星期三,只有 31 個是純星期三對照日。預註冊模型同時放入星期三啞變數、E_M 與 E_W,三者近乎共線。資料閘的檢定力公式只用事件列數與非事件日數,沒有把這個共線性算進去,因此放行了一個檢定力不足的設計。
一般讀者版(〈台指期的月結算日和週三到期日,日內波動比較大嗎?〉)回答的是「結算日波動是否較大」;本文處理的是另一個問題: 為什麼這份資料無法回答它,以及事前檢定力閘應該怎麼算。
設計
- 依變數 :Y1 為日盤 5 分鐘報酬的實現變異數取對數,ln(RV);Y2 為 13:00–13:30 區間占全日實現變異數的比例取對數。
- 三項主檢定 :T1=月結算日對 ln(RV),以 HAR-X 為基準;T2=週三週選到期日對 ln(RV),HAR-X;T3=月結算日對 ln(13:00–13:30 占比),HAR。基準模型依預註冊規則選定(Y1 的 HAR 殘差最大自相關超過門檻,改用 HAR-X)。
- 推論 :Newey-West HAC 標準誤,lag 16;Holm 校正,家族大小 3。迴歸可用 3509 列;月結算日 175 個,週三到期日 516 個。
- 非盲 :本實驗
is_blind=false。研究者在看過前兩次執行的主檢定結果後才發現識別缺陷並改標籤;所有事後規則只往弱化結論的方向改,被取代的六次執行保存在experiments/K1929/superseded/。
結果一:三項主檢定都無法鑑別
| 檢定 | θ̂ | HAC SE | 原始 p | VIF | 資料閘 MDE | 設計矩陣 MDE | 實現 MDE | 預註冊上限 | Holm 調整 p | 最終標籤 |
|---|---|---|---|---|---|---|---|---|---|---|
| T1 | -0.086 | 0.094 | 0.358 | 6.10 | 0.148 | 0.367 | 0.303 | 0.20 | 1.000 | DATA_UNFIT_NOT_IDENTIFIED |
| T2 | -0.131 | 0.093 | 0.162 | 15.14 | 0.091 | 0.355 | 0.302 | 0.12 | 1.000 | DATA_UNFIT_NOT_IDENTIFIED |
| T3 | 0.136 | 0.133 | 0.307 | 6.09 | 0.234 | 0.577 | 0.432 | 0.35 | 0.920 | UNDERPOWERED_AT_REALIZED_SE |
三項的預註冊原標籤都是 NO_EVIDENCE。最終標籤依兩條規則取較弱者:
- T2 未識別 :VIF 15.14 超過 10,θ_W 與星期三啞變數無法分開。
- T1 未識別 :HAR-X 基準欄位本身精確線性相依,設計矩陣秩為 16,欄數 17;在邊際秩規則下可估計(VIF 6.10),但兩條規則取較弱者。
- T3 已識別但檢定力不足 :實現 MDE 0.432 大於上限 0.35。
未保守識別的 T1、T2 在 Holm 家族中以 p=1 補位,補位值不是測得的 p,因此兩者的 Holm 調整 p 都是 1.000。T1、T2 的 θ̂ 與原始 p 只是預註冊主檢定的顯示,不得解讀為效應方向。
結果二:31 個純星期三決定了標準誤
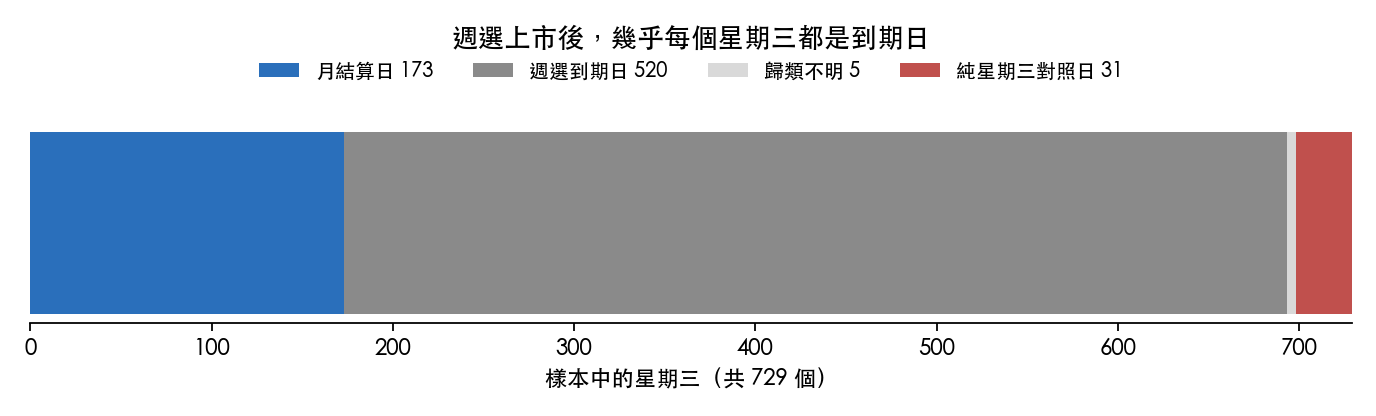
729 個星期三中,月結算日 173 個、週選到期日 520 個、歸類不明 5 個,純星期三對照日只有 31 個,且全部落在週選上市前的 2012 年。模型要把「星期三效應」與「到期日效應」分開,只能靠這 31 天與少數順延日。
這個限制是結構性的。2013 年以後新增的星期三都是 E_M 或 E_W,在同一個預註冊模型下,樣本再延長也不會明顯降低 T1、T3 的標準誤(此點依設計矩陣結構推論,本實驗未以模擬驗證)。所以 UNDERPOWERED_AT_REALIZED_SE 不表示「等資料變多重跑就能解決」。
結果三:資料閘少算了共線性
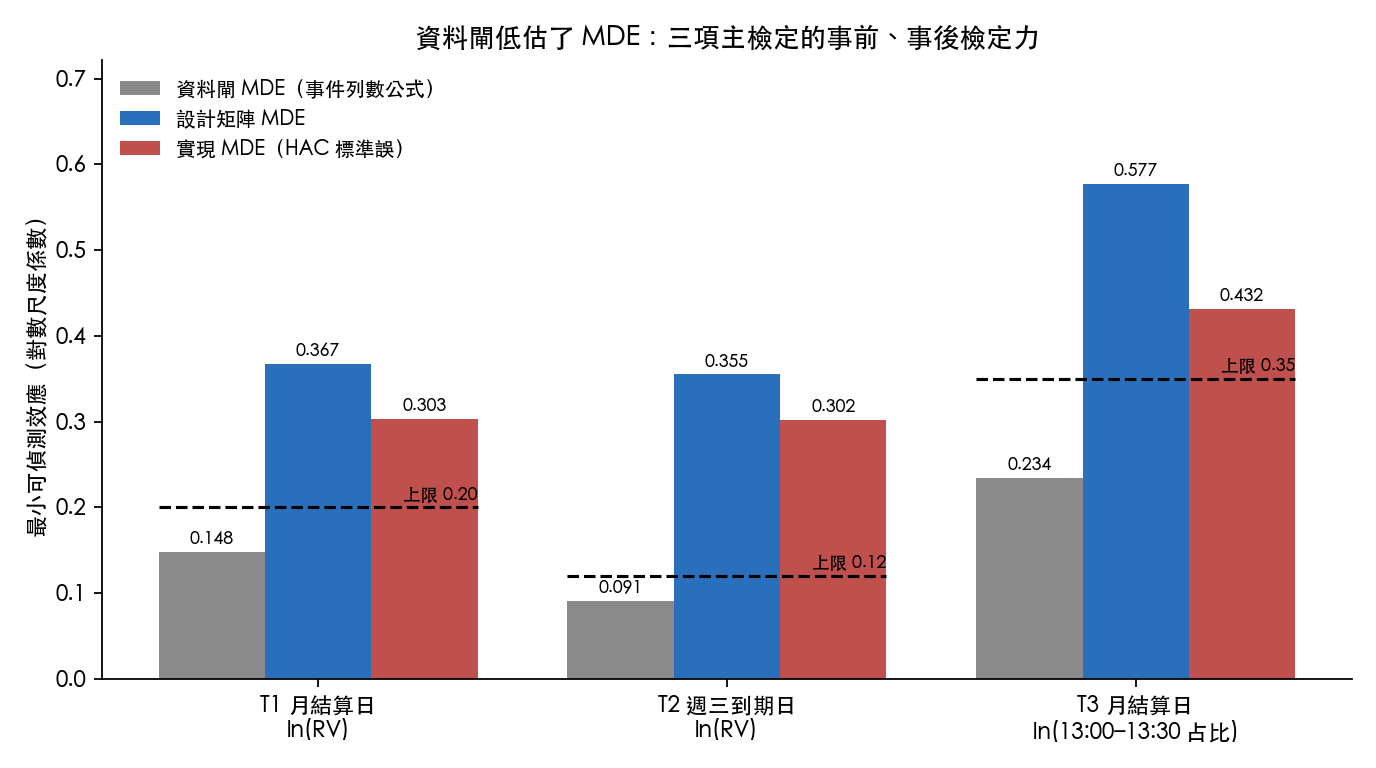
資料閘判定 gate_status=go,三項檢定全數放行。它的 MDE 公式只用事件列數與非事件日數:以 T1 為例,閘門把係數標準誤估為 0.046,MDE 0.148,低於上限 0.20。
實際設計矩陣給出的答案不同。T1 的實現 HAC 標準誤是 0.094,約為閘門估計的兩倍;實現 MDE 0.303 超過上限。T2 的落差最大:閘門 MDE 0.091,實現 MDE 0.302,約為三倍。三項檢定的設計矩陣 MDE(0.367、0.355、0.577)也都超過上限。
差距來自同一處:事件啞變數與日曆啞變數高度相關時,θ 的變異數由 [(X'X)⁻¹]_θθ 決定,而不是由事件數決定。可重用的規則是: 事前檢定力閘要用實際設計矩陣計算 σ̂·sqrt([(X'X)⁻¹]_θθ·IF) (本實驗的膨脹因子 IF 設為 1.25),不能只用事件列數公式。閘門腳本與其輸出在本實驗中維持凍結,沒有事後修改。
一個可識別的替代設計(探索性)
研究者在看過第二次執行後加入探索性規格 S12:省略 E_W 啞變數,讓月結算星期三直接與週選到期星期三比較。S12 對 ln(RV) 的全樣本估計為 θ=0.034(SE 0.041,p=0.408),VIF 1.25,實現 MDE 0.133,識別條件遠好於主規格。
S12 是事後設定的規格,沒有標籤,不進入 Holm 家族,也不進入結論。它的用途是提示下一個實驗的設計:若要確認月結算日效應,應另開新 K、事前凍結,並採用「月結算星期三對週選到期星期三」的比較,而不是同時放入星期三、E_M、E_W 三個啞變數。
結論與限制
- 本實驗對台指期結算日效應的存在與否不作主張。 三項主檢定都沒有拒絕,但沒有拒絕的原因是識別失敗與檢定力不足,不是證據支持效應為零。
- 方法上的教訓比實證結果更可重用。 以事件列數估算的檢定力,會在日曆效應研究中系統性高估,因為事件日與星期幾高度重疊;週選、季結算、假日順延都會製造這種重疊。
- 限制 :本實驗非盲;資料只涵蓋近月合約日盤;標準誤受 2012 年 31 個對照日主導,若那一年有特殊狀況,結果會受其左右;S12 為探索性,p 值未做多重比較校正。
資料來源:臺灣期貨交易所 TX 近月合約日盤逐筆成交資料彙整之 5 分鐘報酬,2012-01-02 至 2026-10-01;canonical 結果檔 experiments/K1929/K1929_results.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊