隔夜跳空加上景氣指標,能讓 SPY 的波動預測更準嗎?2,586 個樣本外交易日的紀錄
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
隔夜跳空加上景氣指標,能讓 SPY 的波動預測更準嗎?2,586 個樣本外交易日的紀錄
SPY 是追蹤標普五百指數的 ETF。要預測它下一個交易日的波動,常見的簡單基準叫 HAR:把前一個交易日、過去 5 個交易日的平均、過去 22 個交易日的平均這三個波動數字放進一條迴歸(Corsi, 2009)。這篇檢查兩件事。第一,在 HAR 上多加前一個交易日的隔夜跳空,預測會不會更準。第二,再依景氣狀態把樣本切開,景氣差的時候,隔夜跳空是不是比較有用。
結論先講。在 2016-01-04 到 2026-04-16 的 2,586 個樣本外交易日裡,加入隔夜跳空沒有帶來可辨識的改善,三種景氣狀態也沒有帶來穩定的改善。用金融情勢指標(NFCI)切開的版本,預測誤差反而明顯較高。這項研究的結果標籤是 MIXED_PROXY_EVIDENCE,意思是證據混合,只能當代理變數層級的參考;標籤怎麼來的,後文有一節交代。
這個問題怎麼檢驗
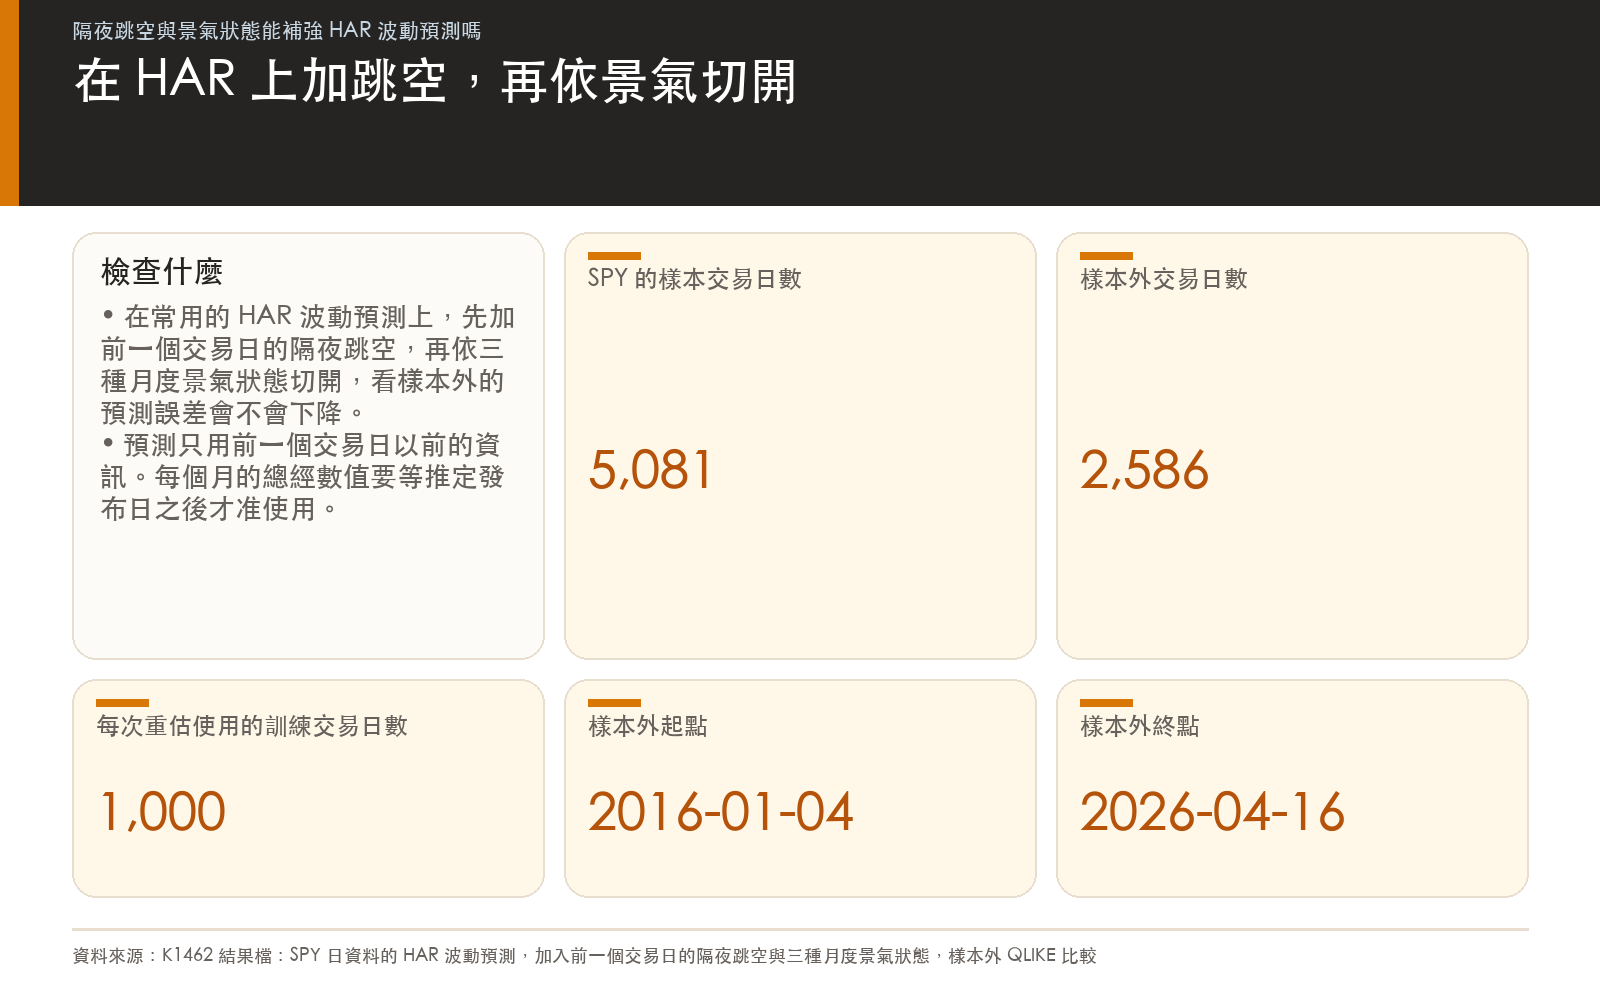
資料是 SPY 的日資料,從 2006-02-03 到 2026-04-16,共 5,081 個交易日。每天的波動用 Parkinson 變異數衡量,它只用當天的最高價和最低價估計當天的波動大小。預測誤差用一個叫 QLIKE 的分數衡量,這是波動預測常用的損失函數,數字越低表示誤差越小,下文簡稱「誤差分數」。
隔夜跳空指前一個交易日收盤到下一次開盤之間的價格跳動,這裡取它的平方。預測某一天的波動時,只用到前一個交易日以前已經發生的資訊,包含前一個交易日開盤時那一段跳空。當天開盤的跳空要到開盤才知道,這個設計沒有使用它。
景氣狀態有三種,都是月度的總體經濟指標,各自換成一個「是否偏差」的標記:
- CFNAI(芝加哥聯邦準備銀行的全國活動指數)小於 0。
- NFCI(全國金融情勢指數)大於 0,代表金融情勢偏緊。
- INDPRO(工業生產指數)的成長率小於 0。
每個月的數值要等到推定的發布日之後才准使用,而且必須早於預測日的前一個交易日。模型每 63 個交易日用最近 1,000 個交易日重新估計一次,樣本外期間從 2016-01-04 到 2026-04-16,共 2,586 個交易日。比較五個模型:HAR;HAR 加跳空;HAR 加跳空再加上三種景氣狀態各一個版本。
發現一:加入隔夜跳空,預測沒有變準
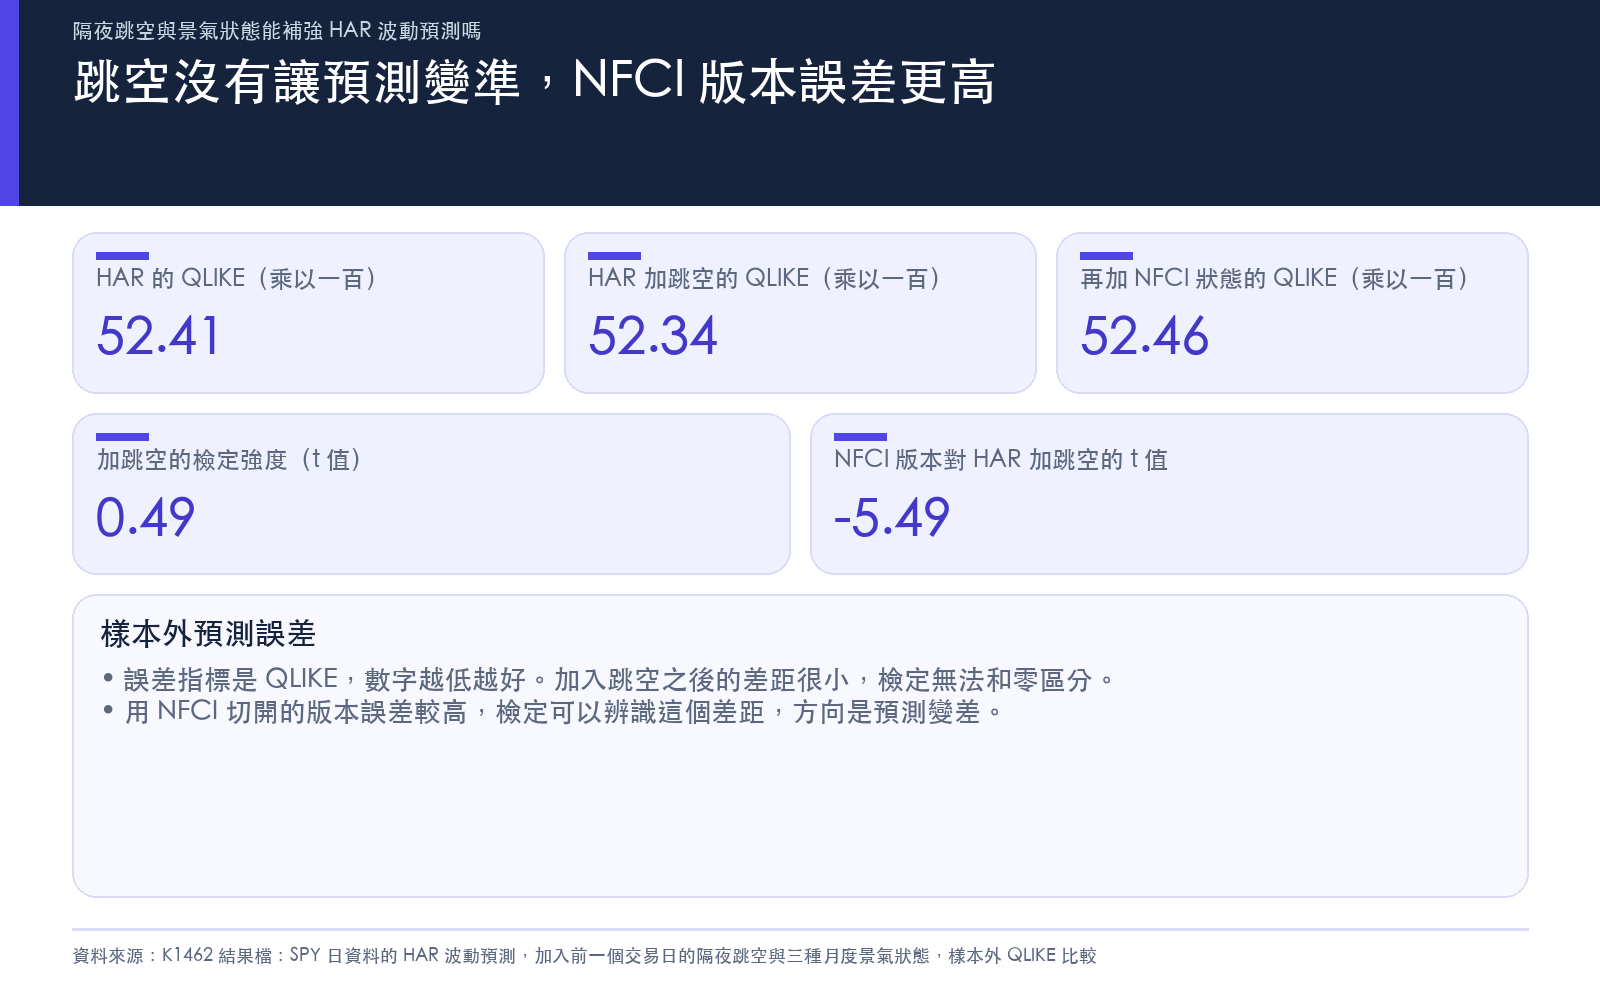
HAR 的誤差分數是 0.5241,加入跳空之後是 0.5234。差距很小,用預測準確度的比較檢定檢查兩者,t 值是 0.49,p 值是 0.62,沒有達到事先設定的嚴格門檻。把檢定用的落後期從 1 調到 21,p 值都落在 0.60 到 0.62 之間,結論沒有改變。加入跳空之後的差異,無法和零區分。
發現二:景氣狀態沒有帶來穩定的改善
下表把三個景氣版本分別拿來和「HAR 加跳空」比較。誤差分數越低越好,t 值為負表示景氣版本的誤差比較高。
| 模型 | 誤差分數 | 對「HAR 加跳空」的 t 值 | p 值 |
|---|---|---|---|
| HAR | 0.5241 | ||
| HAR 加跳空 | 0.5234 | ||
| 再加 CFNAI 狀態 | 0.5276 | -1.34 | 0.18 |
| 再加 NFCI 狀態 | 0.5246 | -5.49 | 4.3e-8 |
| 再加 INDPRO 狀態 | 0.5229 | 0.15 | 0.88 |
CFNAI 版本的誤差數字比較高,但檢定看不出差別。INDPRO 版本的數字略低,p 值是 0.88,同樣看不出差別。NFCI 版本的誤差比較高,而且檢定可以辨識出這個差距,t 值是 -5.49,超過事先設定的嚴格門檻,方向是預測變差。把落後期從 1 調到 21,NFCI 的 t 值介於 -7.07 和 -4.98,仍然是變差。
這三組模型彼此是巢狀的,小模型包含在大模型裡面。巢狀比較下這類比較檢定只能當診斷工具,不能直接當作正式的勝負判定,這份結果的記錄也是這樣標注的。
用全部資料做迴歸,也看不到跳空的作用
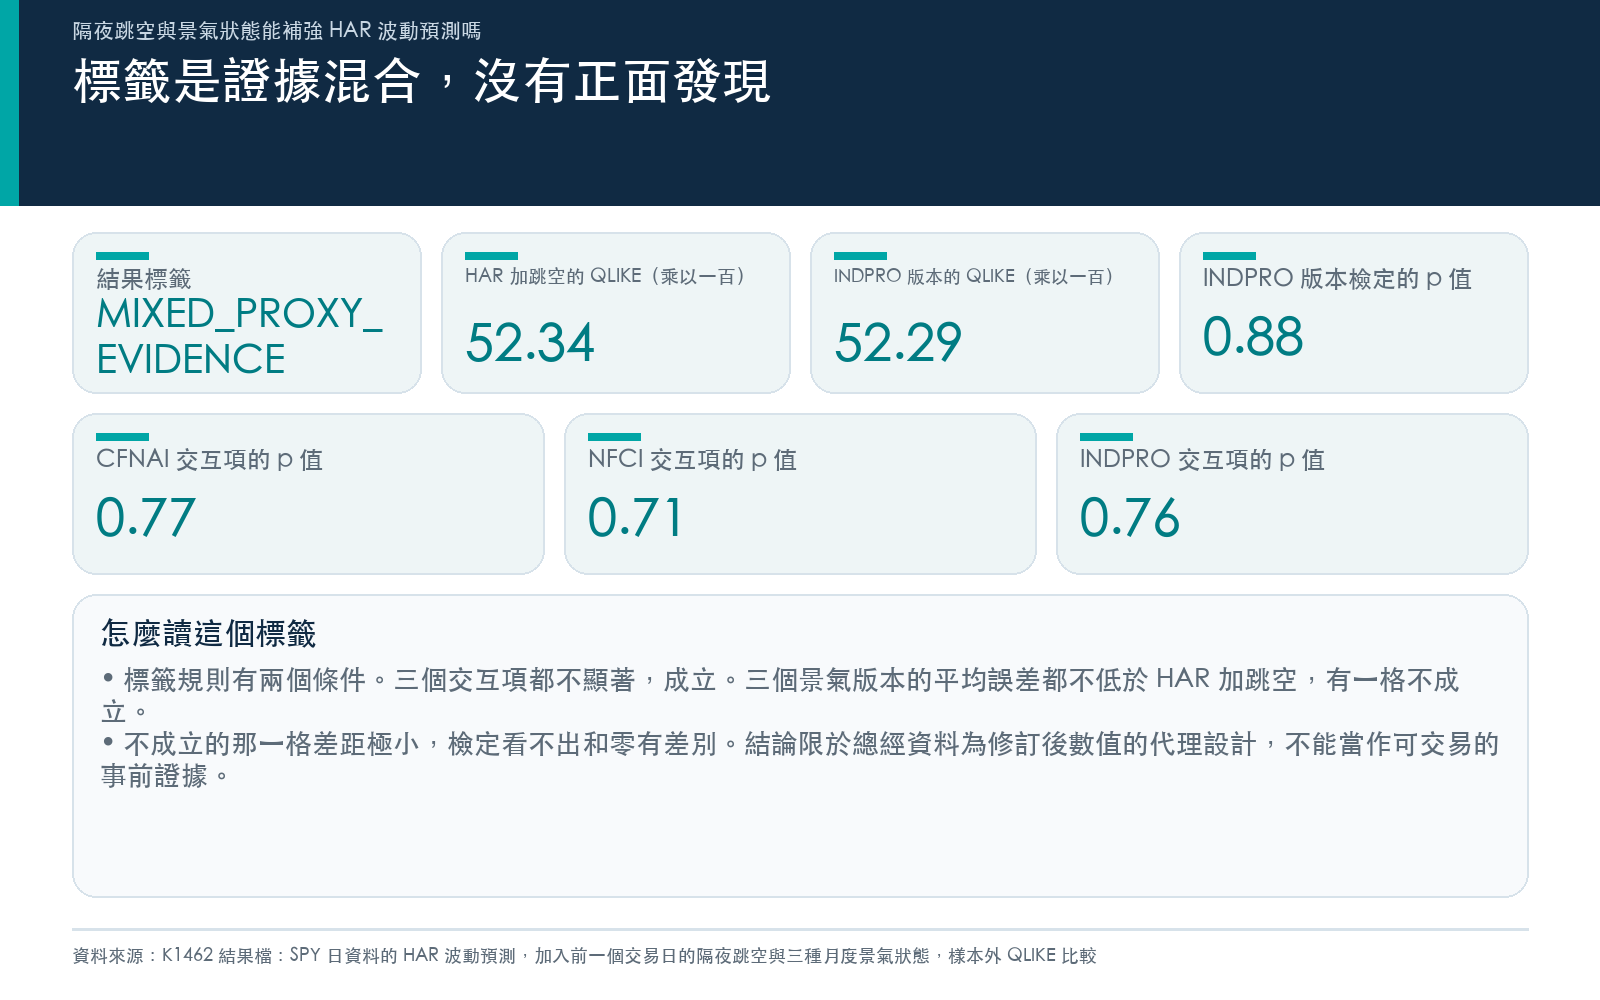
把全部 5,081 個交易日放進同一條迴歸(不做樣本外預測),隔夜跳空的係數 p 值,在三個景氣規格裡分別是 0.45、0.22、0.35。跳空和景氣狀態的交互項 p 值分別是 0.77、0.71、0.76。換句話說,景氣差的時候跳空比較有用,這個想法在全樣本裡也沒有支持。
唯一接近門檻的是 NFCI 狀態本身的係數,p 值是 0.038,剛好低於 5%。但同一個 NFCI 狀態放進樣本外預測,誤差反而比較高。全樣本迴歸只是描述,不能當作可交易的事前證據;樣本內看到的關聯,沒有在樣本外兌現。
為什麼標籤是「證據混合」
標籤的規則事先寫在程式裡,有兩個條件。第一,三個交互項的 p 值都沒有低於常用的顯著水準。第二,三個景氣版本的平均預測誤差,都不低於「HAR 加跳空」。兩個條件同時成立,才標為虛無結果:景氣狀態沒有吸收到任何東西。
第一個條件成立,三個交互項的 p 值都在 0.7 以上。第二個條件有一格不成立:INDPRO 版本的誤差分數是 0.5229,比「HAR 加跳空」的 0.5234 低一點。這個差距的 p 值是 0.88,看不出和零有差別,但規則依字面把標籤降為混合。所以「混合」說的是規則的兩個條件沒有同時成立,不是找到了正面的發現。
這個研究的限制
- 總體經濟資料是事後修訂過的值,加上推定的發布日,不是當時真正看得到的即時版本,也不是官方的歷史發布日曆。NFCI 在公開之前的數值,是事後回推的。
- 景氣狀態是月度指標加上一條門檻,不是從資料估計出來的潛在景氣階段。
- 這裡的「跳空」是以隔夜報酬平方構成的代理變數,不是正式的跳躍檢定。正式做法需要長期的日內資料,這份研究沒有。
- 只檢查了 SPY 一檔、一種損失函數、一組訓練視窗。沒有拒絕零假設,不等於兩個模型等價。
- 這份結果只評估預測誤差,沒有評估任何交易策略的報酬。
對讀者的意思
如果你用 HAR 這類簡單模型預測 SPY 的波動,這份紀錄沒有支持在模型裡加入前一個交易日的隔夜跳空,或加入這三個月度景氣標記。用 NFCI 切開的版本,在這段樣本裡誤差還更高。這個結論只回答「前一個交易日的跳空加簡單景氣條件化」這個設計。當天開盤時才知道的跳空屬於另一組資訊,這篇沒有檢驗它。
懶人包圖組
延伸閱讀
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊