ETF 版的 MAX 效應:低波動因子 ETF 的下個月報酬沒訊號,但震盪會持續
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
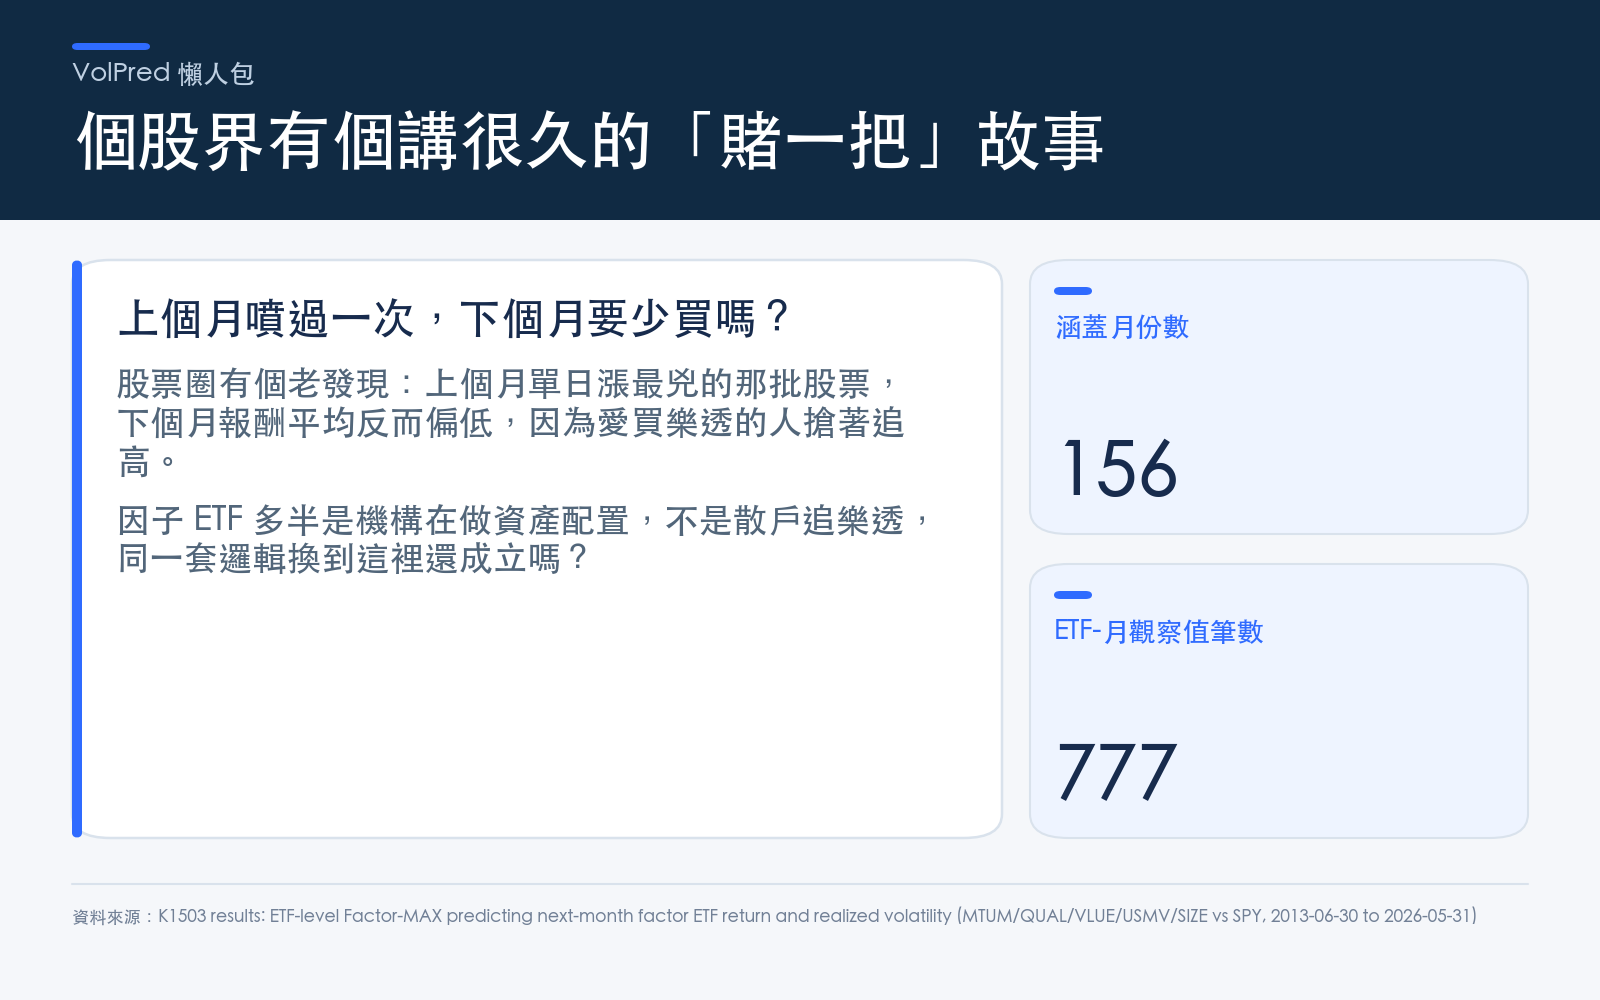
個股市場有個講了十幾年的發現:上個月股價曾經單日暴衝過的股票,下個月報酬平均偏低。Bali、Cakici 與 Whitelaw 在 2011 年的《Journal of Financial Economics》上把這個現象叫做 MAX 效應,解釋是有些投資人把股票當彩券買,衝著「說不定再噴一次」的機率買進,把價格買貴,貴出來的部分下個月就得吐回去。
這篇要測的問題很直接:同一套邏輯,套在因子 ETF 上還成立嗎?
因子 ETF 跟個股不一樣。買 MTUM(動能)、QUAL(品質)、VLUE(價值)、USMV(低波動)、SIZE(小型股)的人,多半是機構在做資產配置,不是散戶在追樂透。如果 MAX 效應的機制真的是「散戶追高買貴」,換到一群機構持有為主的 ETF 上,訊號應該會弱很多,甚至消失。
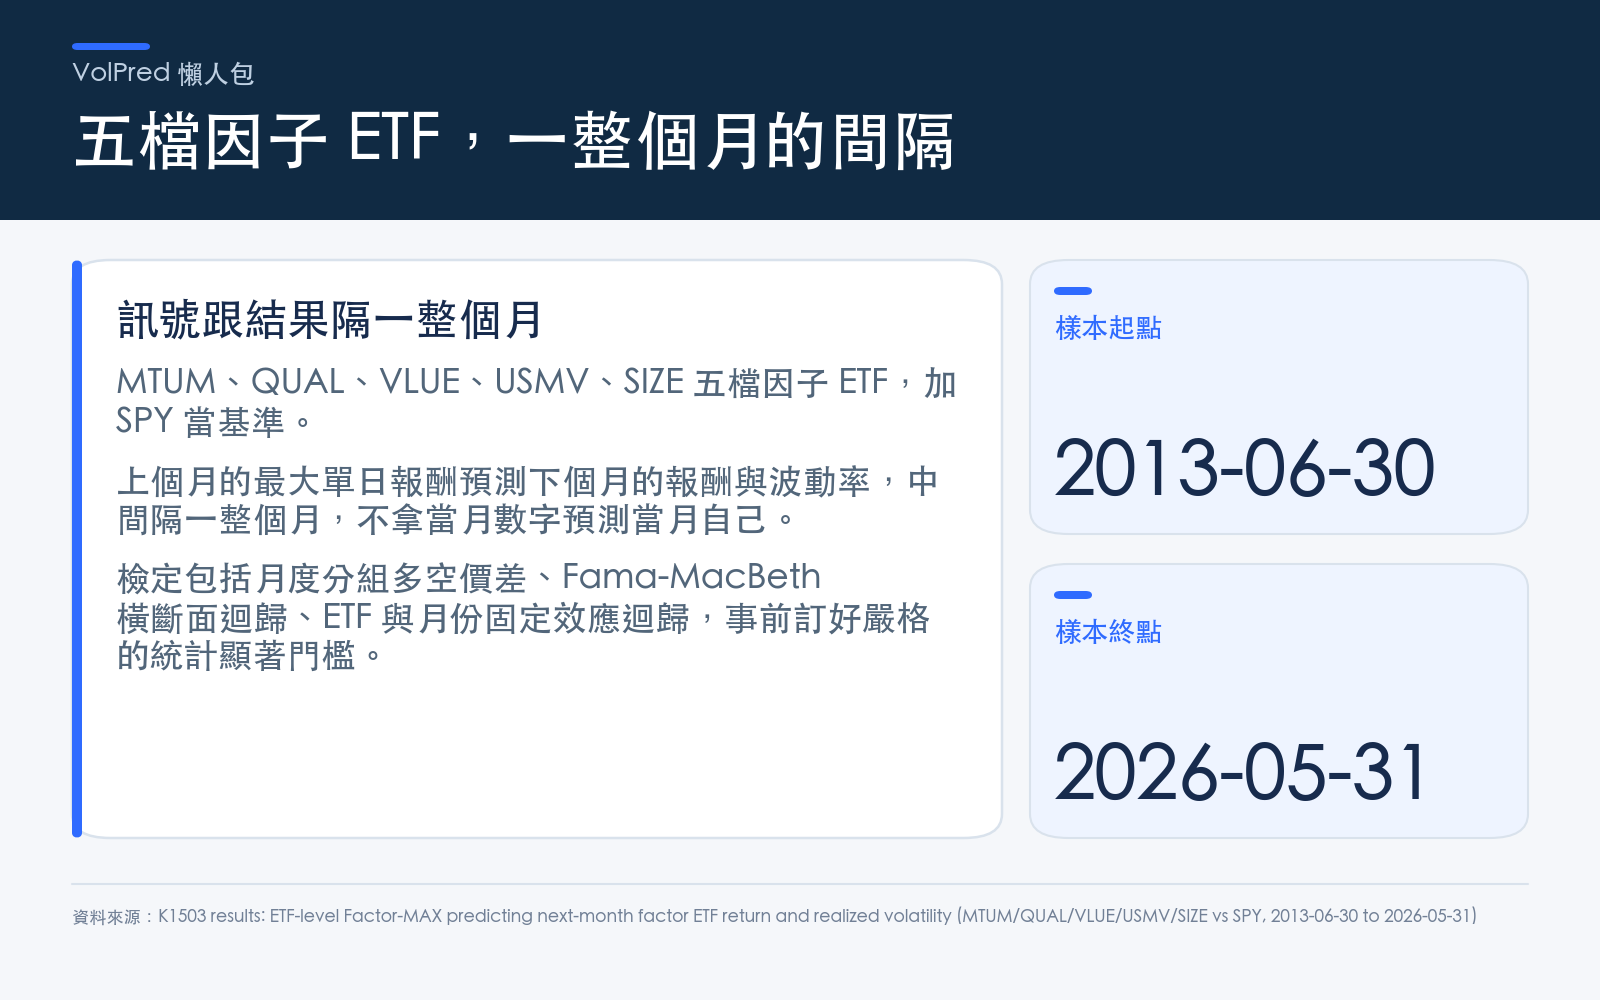
實測用這五檔 ETF 加上 SPY 當基準,抓 2013-06-30 到 2026-05-31 這段完整月份,共 156 個月、777 筆 ETF-月觀察值(data/panel_rows)。每個月的 MAX 定義是上個月最大的單日報酬,訊號跟結果之間有整整一個月的間隔,不會拿當月數字預測當月自己。四種檢定分別是:月度分組多空價差(用最極端的一檔和最極端的兩檔各測一次)、Fama-MacBeth 橫斷面迴歸、還有 ETF 與月份固定效應的追蹤資料迴歸,事前設定一個嚴格的統計顯著門檻才算過關。
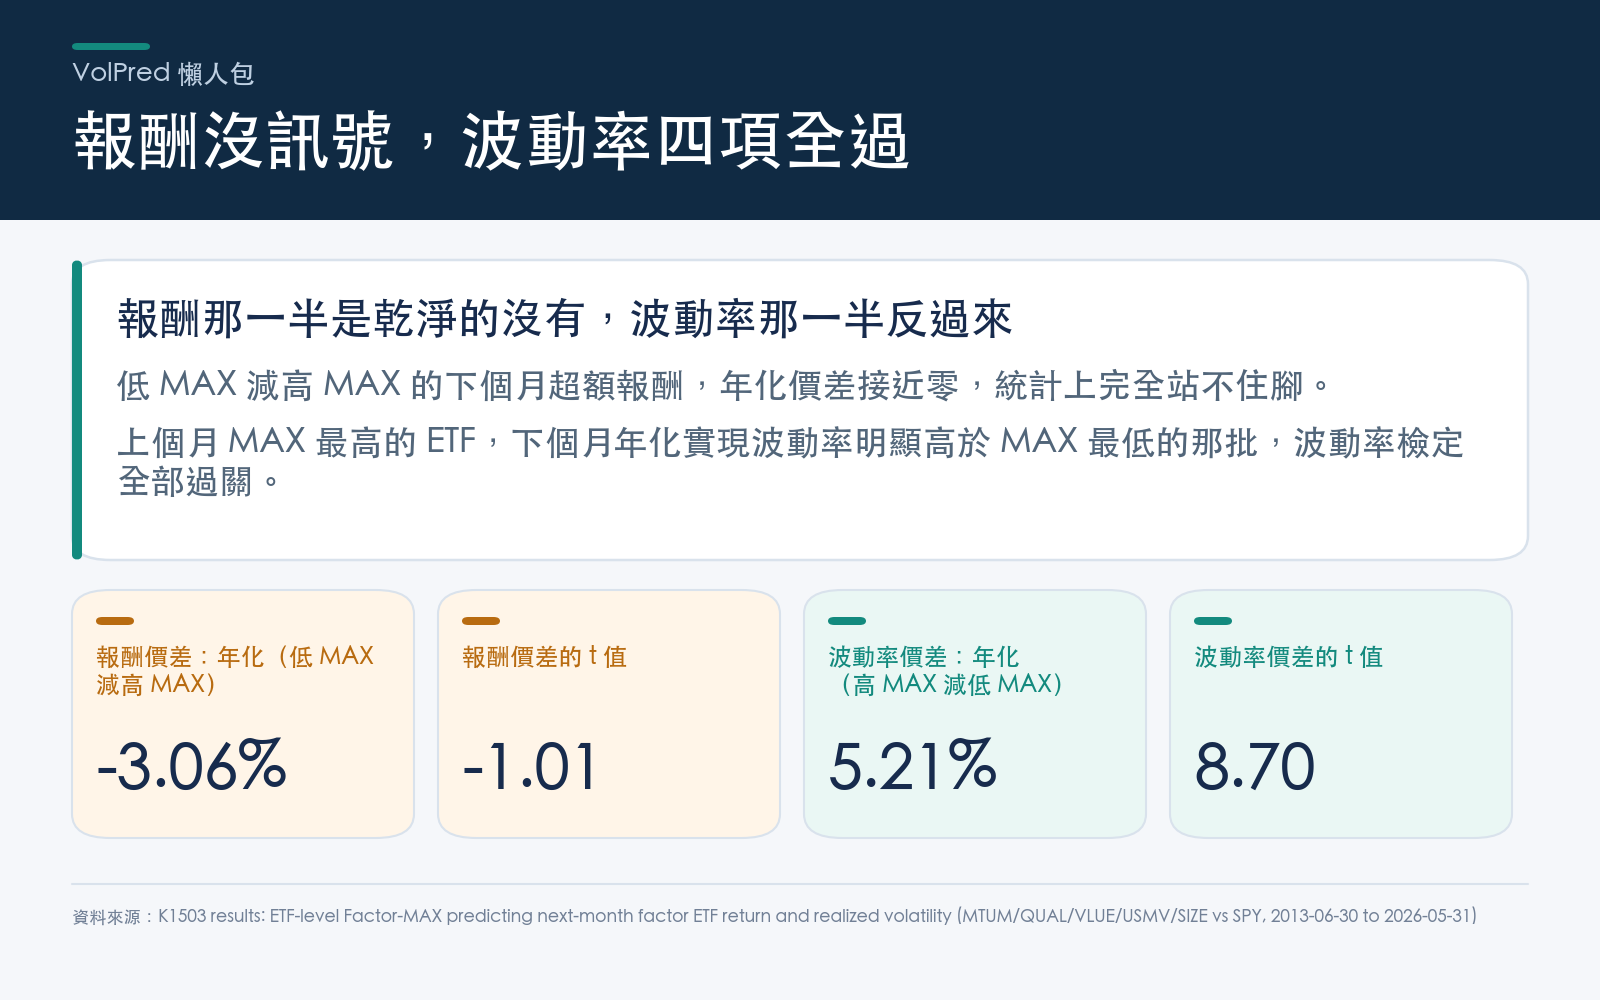
先講報酬那一半,結果是乾淨的沒有。低 MAX 減高 MAX 的下個月超額報酬,年化只有 -3.06%,t 值 -1.01;換成前兩名減後兩名一樣沒訊號,年化 -0.75%,t 值 -0.31。橫斷面迴歸的 t 值是 0.63,符號還反過來;固定效應迴歸的 t 值只有 -0.11。四個檢定,四個都沒過事前設定的門檻,數字也散得到處都是,看不出一致的方向。散戶追樂透那套故事,在這五檔機構持有為主的因子 ETF 身上,確實對不上。
報酬沒訊號不代表這份資料什麼都沒講。波動率那一半反過來,四個檢定全部過關。上個月 MAX 最高的 ETF,下個月的年化實現波動率比 MAX 最低的高出 5.21 個百分點,t 值 8.70;換算成前兩名減後兩名一樣有 3.72 個百分點的差距,t 值 9.94。橫斷面迴歸與固定效應迴歸的 t 值分別是 9.47 和 7.67,統計上乾淨到很難用巧合解釋。
| 檢定 | 報酬那一半(年化價差/t 值) | 波動率那一半(年化價差/t 值) |
|---|---|---|
| 多空分組(最極端一檔) | -3.06% / -1.01 | +5.21 個百分點 / 8.70 |
| 多空分組(最極端兩檔) | -0.75% / -0.31 | +3.72 個百分點 / 9.94 |
| Fama-MacBeth 橫斷面迴歸 | t 值 0.63 | t 值 9.47 |
| ETF 與月份固定效應迴歸 | t 值 -0.11 | t 值 7.67 |
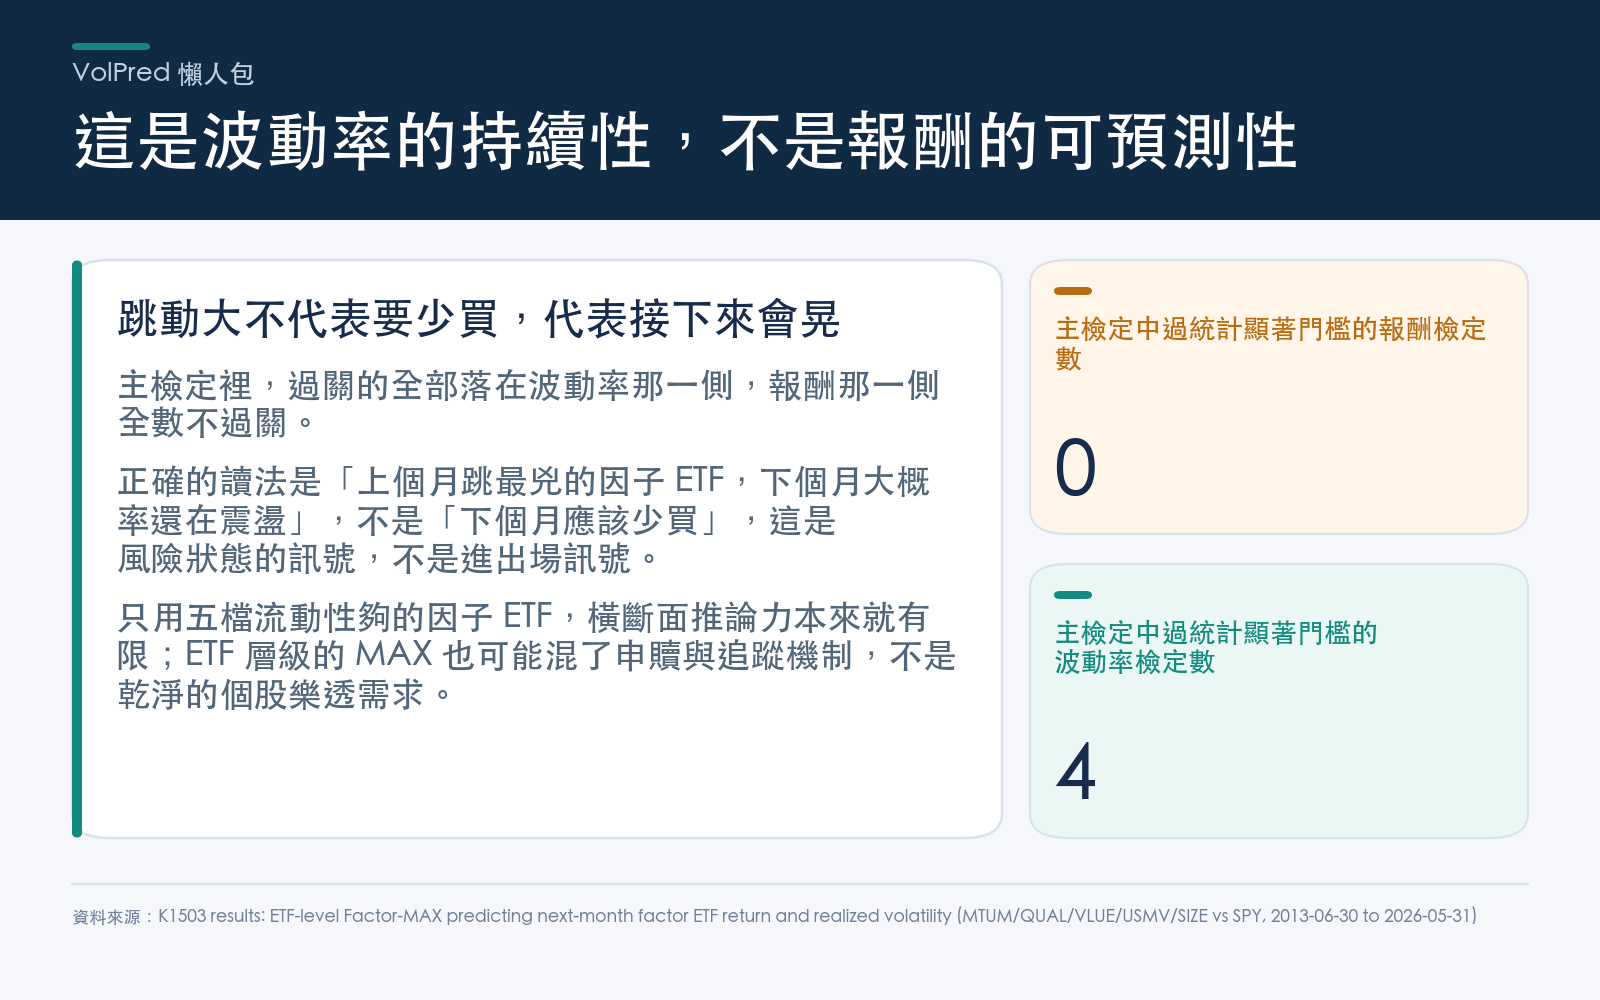
這個結果要小心讀。它講的不是「上個月跳最兇的因子 ETF,下個月應該少買」,報酬那條線已經證明這句話站不住腳。它講的是「上個月跳最兇的因子 ETF,下個月大概率還在震盪」,這是波動率的持續性,不是報酬的可預測性,兩件事不能混著講。而且這個持續性某種程度上是機械性的:一檔 ETF 上個月出現過大跳動,本來就常常代表它進入了一段比較不平靜的區間,這段不平靜通常不會下個月立刻結束,跟波動率群聚(volatility clustering)是同一件事的兩種講法。
樣本本身也有限制:只用五檔流動性夠的因子 ETF,不是原始 MAX 異象測試用的整個股票池;ETF 層級的 MAX 可能同時混了底層個股的樂透需求,也混了 ETF 本身的申贖與追蹤機制;共同可比的樣本要等到最晚上市的 ETF 也累積夠觀察值才能開始,抓不到 2013 年以前的因子循環;這份資料也沒有選擇權或放空成本的資訊可以進一步拆解。
對一般讀者比較實際的用法,是把它當成風險狀態的提醒,不是進出場訊號:如果手上的因子 ETF 上個月出現過異常大的單日跳動,接下來這個月大機率還會顛簸一陣,值得把部位的波動預期調高一點,而不是急著猜它會漲還是會跌。
圖表
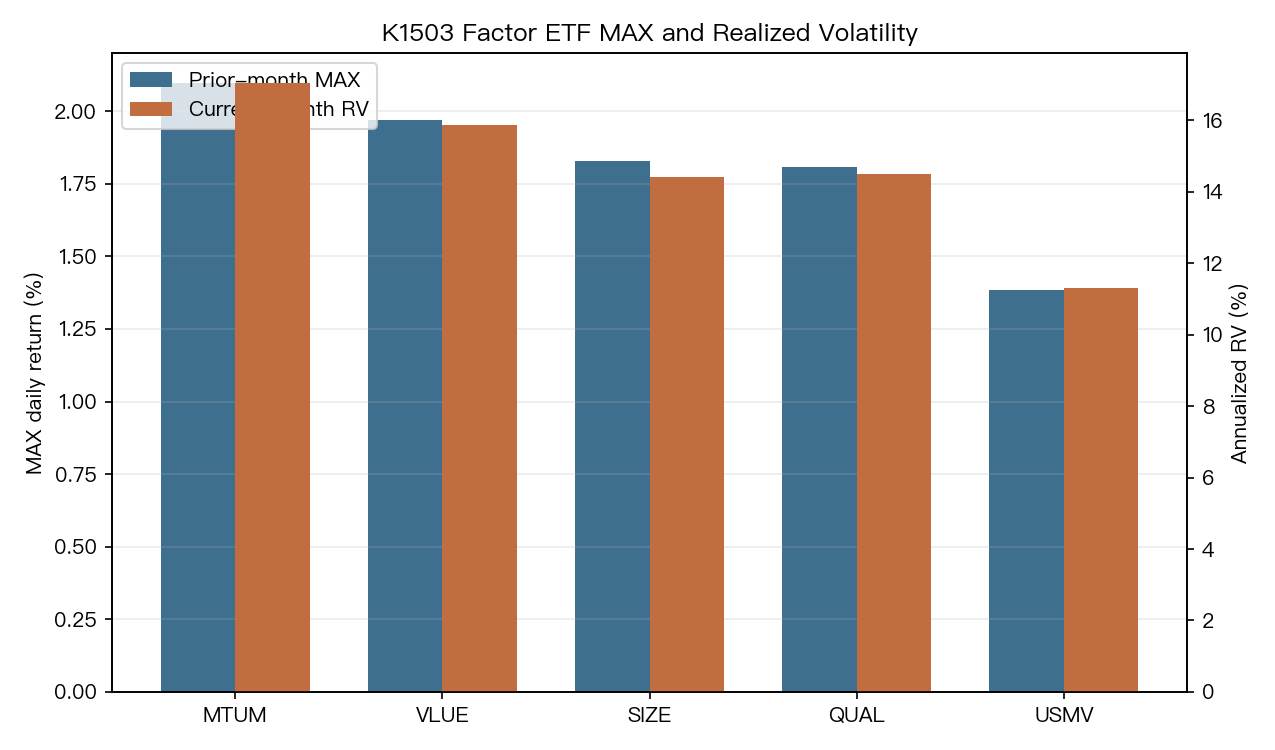
MTUM 與 VLUE 上個月的最大單日漲幅最高,本月的實現波動率也最高;USMV 兩項都最低。跳動大小與後續震盪程度的排序,五檔 ETF 幾乎完全對齊。
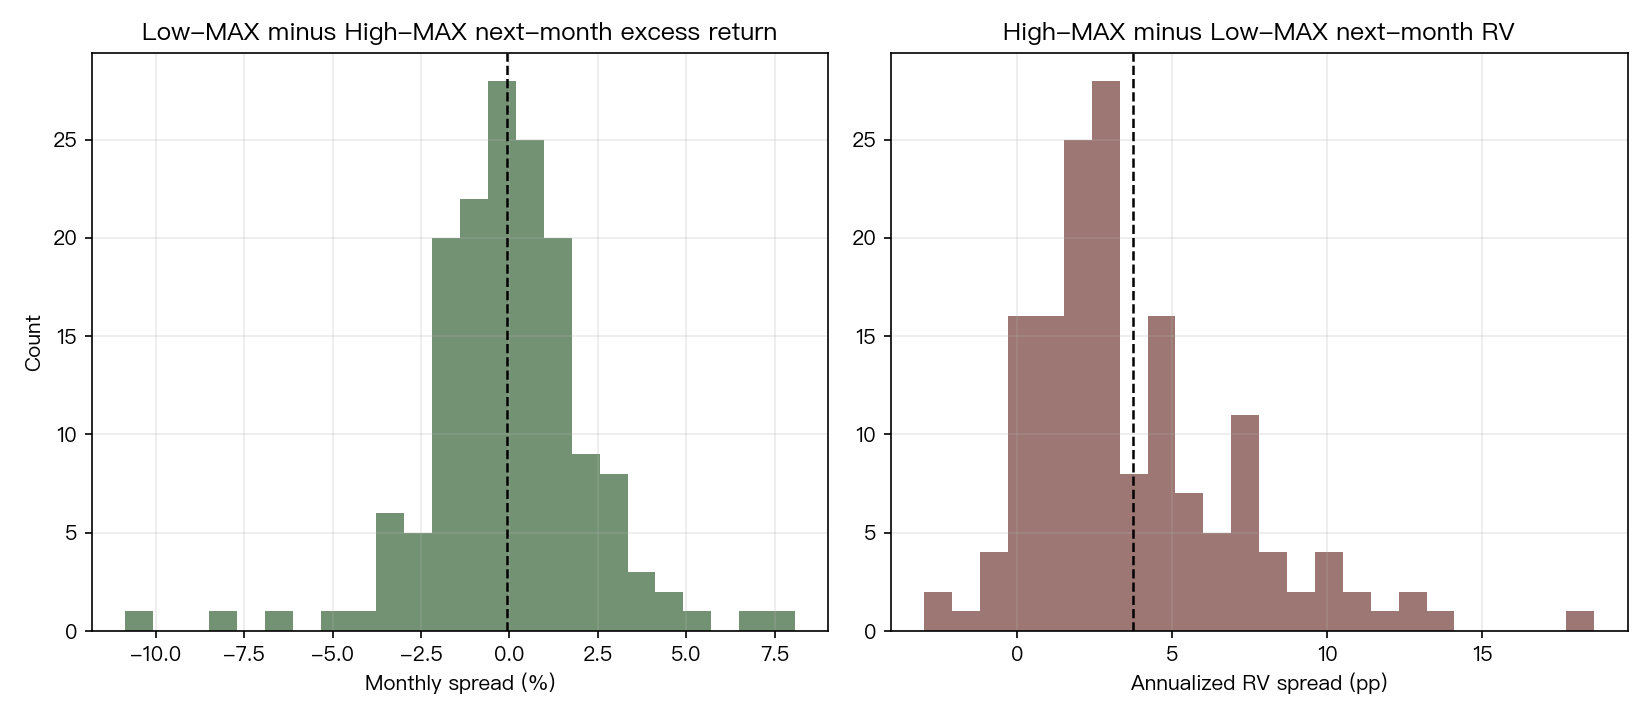
左邊報酬價差的分布以 0 為中心,正負大致對稱,這就是「沒訊號」在圖上的樣子。右邊波動率價差的分布整體往右移,156 個月裡多數月份都是正值,對應的就是前面 t 值全數過關的那四個檢定。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊