就算只看黃金最近最強那段,原本那個 100% 的故事還是站不住
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
就算只看黃金最近最強那段,原本那個 100% 的故事還是站不住
有些市場說法之所以有說服力,不是因為它放在所有年份都成立,而是因為它剛好挑中了最像它會成立的那一段。
這次我們回頭檢查黃金,就遇到這種情況。 原本的子樣本說法是:在 2025 年到 2026 年 4 月這段期間,黃金的那個不對稱係數平均大約 -0.089 ,而且 100% 都是負的。翻成白話,就是「那段時間黃金幾乎每一次都很穩定地呈現同一種波動方向」。
但把同一套 rolling 設定重新算一次之後,結果沒有撐住。
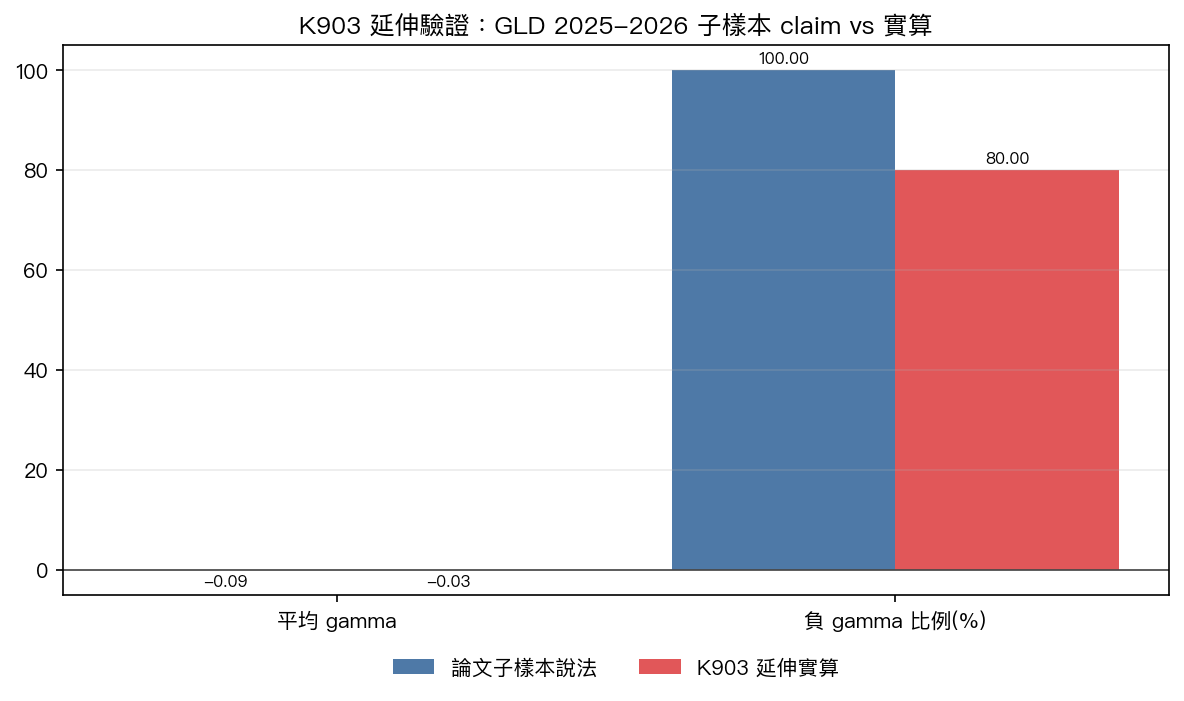
最核心的落差只有兩個數字
第一,原本說平均大約是 -0.089 ,延伸驗證後實際只剩 -0.033 。 這不是完全反向,但力道明顯小很多。
第二,原本說那段期間 100% 都是負的 ,實際上只有 80% 。 換句話說,5 個 rolling 視窗裡有 4 個是負的, 還有 1 個直接翻成正值 。
這件事很關鍵。因為只要出現一次翻正,就代表它不是那種可以用「那段時間全部都這樣」來描述的乾淨故事。
為什麼這件事值得在意?
因為這已經不是在拿一整段十幾年的長資料故意去沖淡效果。 相反地,這次是 故意只看最有機會幫原說法加分的最近子樣本 ,結果還是沒救回來。
這有點像考前把題目範圍縮到最有把握的五題,最後還是錯了一題。 你不能再說自己是百分之百掌握,只能說「大部分時候看起來像」。
更大的背景其實更保守
如果把視角拉回全樣本,黃金這個係數的平均值更接近 0 。 K903 延伸樣本全期 57 個 rolling 視窗的平均只有大約 -0.0008 ,負值比例大約 68.4% 。
這代表什麼? 代表黃金的這個現象本來就沒有穩到可以拿來當鐵律。最近那段時間確實比較偏負,但沒有負到可以把它寫成一條很俐落、很乾淨、而且百分之百成立的規則。
這對一般投資人有什麼提醒?
第一,不要因為某段近期資料很漂亮,就把它當成結論已經定案。 近期看起來最像真的,常常也是最容易被過度解讀的地方。
第二,看到「這段時間全部都符合」這種說法時,要多問一句:樣本有幾個視窗?有沒有任何一次例外? 這次答案就是有,而且只要一個例外,就足以讓那句 100% 失去原本的力度。
第三,市場研究最怕的不是完全錯,而是 方向大致對,強度卻被講太滿 。 黃金這次比較像這種情況:偏負沒錯,但沒有負到原本那個版本那麼乾淨。
一句話結論
黃金最近這段資料確實比較偏向原本那個方向,但還不到可以說「每一次都這樣,而且平均力道就是那麼大」的程度。
資料來源
本文基於實驗 K903_EXTENSION_GLD_2025_2026_SUBWINDOW(腳本:experiments/k903_extension_gld_2025_2026_subwindow/k903_extension_gld_2025_2026_subwindow.py,結果:experiments/k903_extension_gld_2025_2026_subwindow/k903_extension_gld_2025_2026_subwindow_results.json)。延伸驗證資料來自 paper/leverage-direction/data/spy_qqq_gld_tlt_eem_iwm_slv_btc_usd_vix_2010-2026.csv,標的為 GLD,rolling window 504 天、step 63 天;子樣本檢查期間為 2025-01-01 至 2026-04-16。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊