K1960:台股同產業配對,形成期共整合強度對樣本外扣成本績效的預註冊檢定,在此預註冊的 MDE 下看不到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
想用形成期的共整合強度挑台股配對、再期待樣本外賺到扣成本後正報酬的人,需要先知道這個挑法有沒有可檢出的訊息量,以及檢定有沒有能力回答。本研究在 90 對台股同產業大型股配對上,檢定兩件事:P1,全部可交易配對的等權組合在樣本外扣成本日報酬均值是否大於零;P2,形成期共整合最強的三分位減最弱的三分位,樣本外扣成本日報酬差是否大於零。
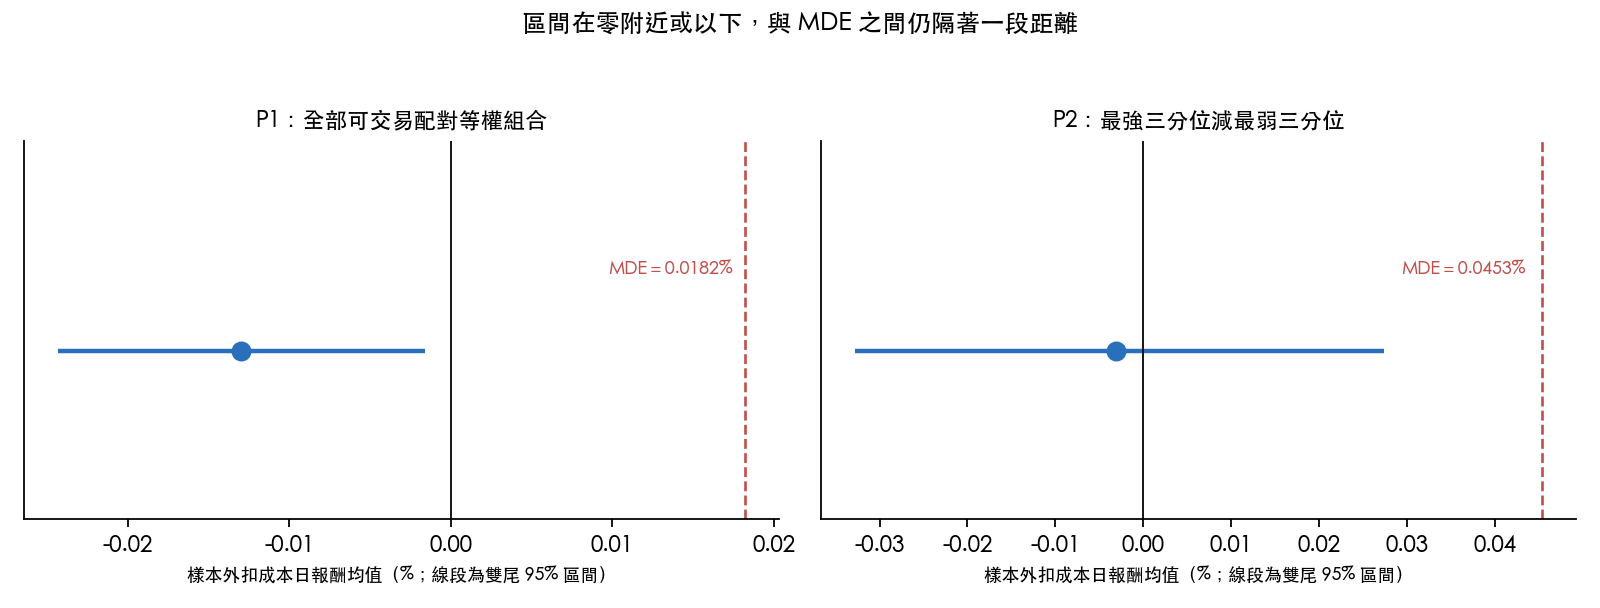
在此預註冊的 MDE 下看不到。 P1 的樣本外扣成本日均值為 -0.013%(長期標準誤 0.0057%,t=-2.26,單尾 p 值 0.9878,Holm 校正後 1.0000),標籤 NOT_REJECTED;P2 的差序列日均值為 -0.003%(單尾 p 值 0.5818,Holm 校正後 1.0000),標籤 NOT_REJECTED。預註冊的認錯條件 (b)(P1、P2 皆未被拒絕)因此觸發,結論只能寫成「在此預註冊的 MDE 下看不到」。MDE 的單位是年化 Sharpe:P1 為 1.37,P2 為 1.50(mde.p1.mde_sharpe_annualized、mde.p2.mde_sharpe_annualized;換成日報酬均值是 0.0182% 與 0.0453%)。
這個結果有四層意義。第一,P1 回答的是等權組合扣成本後是否為正:依預註冊、以門檻選擇期序列換算的 MDE,年化 Sharpe 低於 1.37 的正績效,這個設計分不出來。第二,P2 回答的是形成期共整合強度能否預測樣本外績效:對應的 MDE 是年化 Sharpe 1.50,所以不能把結果寫成共整合強度沒有預測力。第三,P1 的點估計是負的,雙尾 95% 區間 [-0.024%, -0.002%] 不含零,區間上端低於零;也就是說,在假設成本與存活宇宙下的這 968 個交易日,大於零的日均值與資料不相容。預註冊的 P1 問的是均值是否大於零,標籤維持 NOT_REJECTED;這是對這個樣本的描述,不推到台股配對交易的一般判斷。第四,宇宙是事後存活的大型股同產業配對,且有兩個產業占了大多數,P1 的有效獨立性低於 90 對所暗示的程度。
設計
- 宇宙 :90 對。取 K1949 名單中依 TWSE 官方產業分組、同產業 ≥ 2 檔者的組內全部配對(代碼較小者為 A)。產業分類是 2026-10-09 取回的目前分類,不是時點分類。可交易 55 對,資料閘 G3 的下限是 45 對。
- 窗 :形成期至 2017-12-31;門檻選擇期 2018-01-01 至 2021-12-31;樣本外 2022-01-01 起,首個交易日 2022-01-03,末日 2025-12-30,共 968 個交易日。
- 形成期共整合強度的定義 :對每一對做 ln A_t=α+β ln B_t+e_t 的 OLS,取 Engle–Granger 殘差的 ADF t 統計量(
statsmodels.coint,A 為被解釋變數)作為強度,越負越強;價差 AR(1) 係數得半衰期。 不做共整合篩選 :ADF 結果不決定哪些配對進入交易,只作 P2 的排序變數;β 落在 [0.25, 4] 的配對都交易(PREREG.md§3)。 - 訊號與時序 :價差的 60 日 z 分數;z 越過 ±k 進場、穿越 0 出場、持有超過 60 個交易日強制出場;k 的格點 1.0、1.5、2.0、2.5,每對在門檻選擇期選淨年化 Sharpe 最高者(往返 < 5 次的 k 不合格),選定後在樣本外凍結。訊號用 s 日收盤、s+1 日收盤建倉。對沖比三種:固定 OLS(主規格)、滾動 252 日、Kalman。
- 成本 (沿用 K1949 口徑,
PREREG.md§3):手續費 0.1425% 三折、證交稅 0.30% 賣出腿課徵、單邊滑價 0.10%(假設)、空頭腿借券費 0.10%(假設),按腿權重折算;敏感度滑價 0、0.05%、0.10%、0.20%。 - 檢定 :P1、P2 都在日曆序列上做單尾 stationary bootstrap(B=10,000,seed 1960),兩個 p 值做 Holm;secondary 有 Hansen SPA_c、Deflated Sharpe、配對層級的 Spearman,只作描述。
- 預註冊與單次執行 :預註冊
PREREG.md經執行前審查多輪修訂至 v1.5 才凍結(凍結日 2026-10-09,sha25675351d9bf17a130e…),凍結後單次執行。資料閘 G0、G1、G2、G4 通過。文獻:Gatev、Goetzmann 與 Rouwenhorst(2006)以距離法在美股報告超過保守成本估計的獲利,Do 與 Faff(2010)報告獲利持續下降;強度的定義來自 Engle 與 Granger(1987)的兩步驟共整合檢定。
宇宙與強度:兩個產業占了大多數
| 產業 | 宇宙內配對數 | 可交易配對數 |
|---|---|---|
| 金融保險業 | 28 | 28 |
| 半導體業 | 45 | 15 |
| 航運業 | 6 | 2 |
| 塑膠工業 | 3 | 3 |
| 食品工業 | 3 | 3 |
| 電腦及週邊設備業 | 3 | 3 |
| 通信網路業 | 1 | 1 |
| 鋼鐵工業 | 1 | 0 |
半導體與金融保險兩個產業合計 73 對,占 90 對的八成以上。可交易配對 55 對,其餘 35 對因形成期 β 落在界外而不交易,沒有任何一對是因為找不到合格門檻被排除。形成期 90 對的 ADF t 從 -3.81 到 +0.62,其中只有 10 對的 MacKinnon 檢定在 5% 水準拒絕單根;由於不做共整合篩選,這個強度只是排序變數。
強度與產業高度重疊:最強三分位的 18 對中有 10 對是金融保險,最弱三分位的 18 對中有 12 對是半導體。P2 的「最強減最弱」因此混有產業差異(最強組以金融保險為主,最弱組以半導體為主),它對強度與產業的分離能力有限。
主檢定與 MDE
| 檢定 | 標籤 | 日均值(淨) | 長期標準誤 | t 值 | 單尾 p 值 | Holm 校正 p 值 | 雙尾區間 |
|---|---|---|---|---|---|---|---|
| P1 | NOT_REJECTED | -0.013% | 0.0057% | -2.26 | 0.9878 | 1.0000 | [-0.024%, -0.002%] |
| P2 | NOT_REJECTED | -0.003% | 0.0154% | -0.20 | 0.5818 | 1.0000 | [-0.033%, 0.027%] |
單尾檢定不會顯示「顯著為負」,所以另報雙尾 95% 區間。P1 的區間上端 -0.002% 仍低於零;P2 的區間 [-0.033%, 0.027%] 跨零。
MDE 的算法(PREREG.md §9):以門檻選擇期(974 日)同口徑序列的 bootstrap 標準誤,乘上單尾 5%、80% 檢定力對應的標準常態分位數之和,再用同一期的日報酬標準差換成年化 Sharpe。
| 檢定 | 選擇期日數 | 日均值標準誤 | 日報酬標準差 | MDE(日均值) | MDE(年化 Sharpe) |
|---|---|---|---|---|---|
| P1 | 974 | 0.0073% | 0.211% | 0.0182% | 1.37 |
| P2 | 974 | 0.0182% | 0.480% | 0.0453% | 1.50 |
預註冊文字(PREREG.md §9)另以 i.i.d. 近似預估過 P1 的 MDE;實際以 bootstrap 標準誤換算的 P1 值是 1.37,P2 更大,因為差序列的標準誤較大。檢定力不足時只能說「在此檢定力下看不到」。
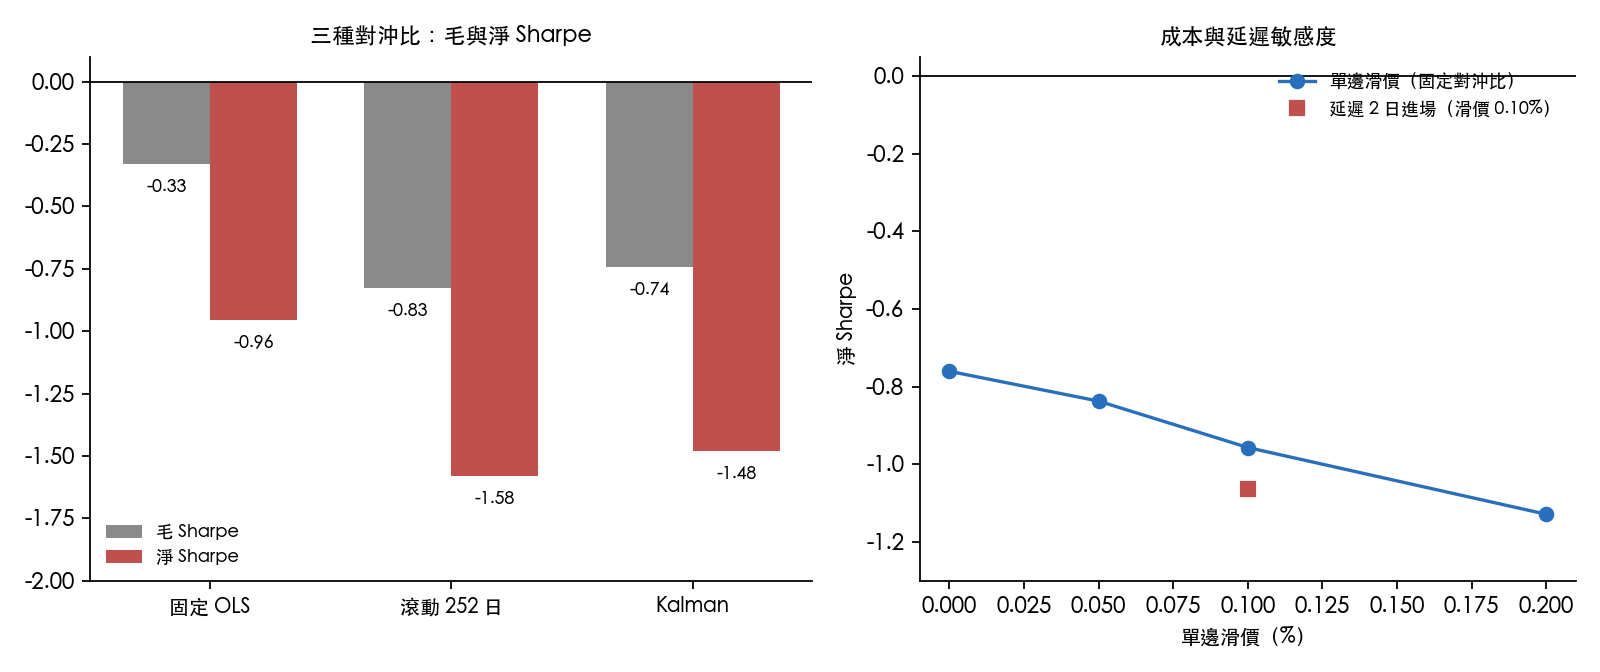
三種對沖比、成本與延遲
| 對沖比 | 日均值(淨) | 淨 Sharpe | 毛 Sharpe | 交易的配對數 | 往返次數 | β 出界作廢訊號 |
|---|---|---|---|---|---|---|
| 固定 OLS 對沖比(主規格) | -0.013% | -0.96 | -0.33 | 55/55 | 715 | 0 |
| 滾動 252 日 | -0.015% | -1.58 | -0.83 | 55/55 | 621 | 1253 |
| Kalman 濾波 | -0.017% | -1.48 | -0.74 | 55/55 | 721 | 17 |
六條淨序列(三種對沖比 × 全部可交易配對與最強三分位)的 Hansen SPA_c:p 值 1.0000(統計量 0.00),Holm 拒絕 0/6。僅描述性,不升格為主結論。毛 Sharpe 在三種對沖比也都是負的,所以成本不是這個結果的唯一來源,但成本讓它更負。
| 單邊滑價 | 日均值(淨) | 淨 Sharpe |
|---|---|---|
| 0.00% | -0.011% | -0.76 |
| 0.05% | -0.012% | -0.84 |
| 0.10% | -0.013% | -0.96 |
| 0.20% | -0.015% | -1.13 |
延遲 2 日進場:日均值 -0.014%,淨 Sharpe -1.06(只報點估計)。
| 年 | 交易日數 | 日均值(淨) | 淨 Sharpe |
|---|---|---|---|
| 2022 | 246 | -0.005% | -0.40 |
| 2023 | 239 | -0.017% | -1.35 |
| 2024 | 242 | -0.016% | -1.24 |
| 2025 | 241 | -0.014% | -0.88 |
四個樣本外年度的淨 Sharpe 都是負的;這是描述,不是分年檢定。Deflated Sharpe(12 個試驗:三種對沖比 × 四個 k):觀測日 Sharpe -0.0603,SR* 0.0513,DSR=0.0003;試驗數 1,080 的敏感度 DSR 同樣近零。DSR 是本地實作,僅描述性。
強度與配對層級績效
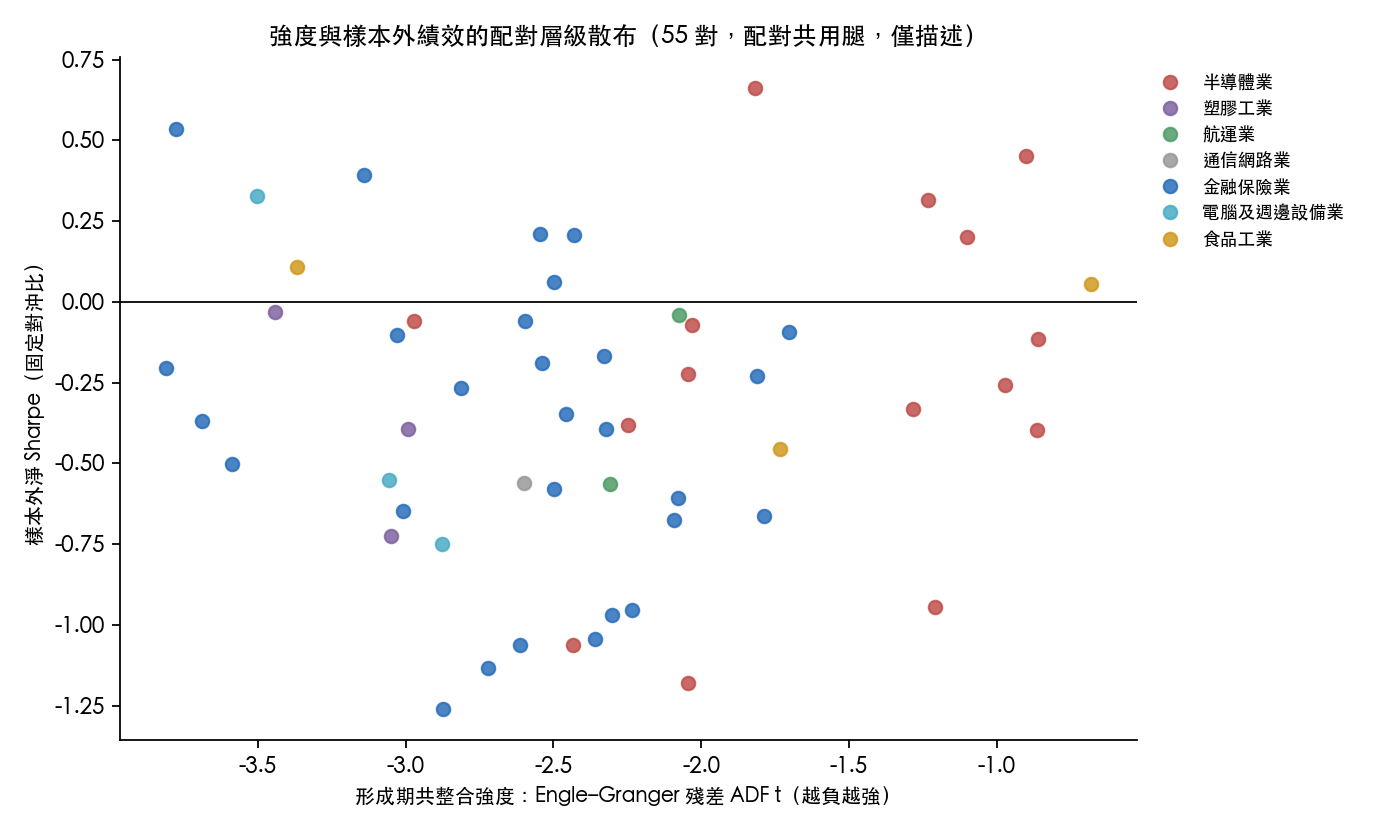
形成期共整合強度(−ADF t)與配對樣本外淨 Sharpe 的 Spearman ρ=-0.020(n=55);形成期半衰期與樣本外重估半衰期的 Spearman ρ=0.227(n=81),樣本外較長者 44/81 對。配對共用腿,不當獨立樣本,不做推論。
認錯條件與本次是否觸發
預註冊事前宣告四個條件:(a) P1 在 Holm 下被拒絕且主規格淨 Sharpe 為正,未觸發;(b) P1、P2 皆未被拒絕, 觸發 ,寫成「在 MDE 下看不到」,不寫成共整合強度沒有預測力;(c) P2 被拒絕,未觸發;(d) SPA_c 拒絕但 P1 未被拒絕,未觸發。預註冊事前寫下的預期與這些結果一致;一致只說明預期寫在結果之前,不代表任何預測能力。
結論與適用範圍
- 在此預註冊的 MDE 下看不到:P1、P2 皆未被拒絕;MDE 為年化 Sharpe 1.37(P1)與 1.50(P2),依預註冊以門檻選擇期序列換算,低於它的效應本研究分不出來。
- 適用:90 對(可交易 55 對)事後存活的台股大型股同產業配對,樣本外 2022-01-01 至 2025-12-30,主規格固定 OLS 對沖比,成本為上述假設口徑。
- 不外推:台股一般意義的配對交易、全市場與中小型股、已下市股、日內、期貨、ETF 與跨產業配對。
限制
- 存活偏誤 :35 檔皆在樣本外窗全程有資料且在 TWSE 目前清單中,不含已下市股。
- 目前分類 :產業取自 TWSE 目前的官方分類,不是時點分類;6505 因屬油電燃氣業不入塑膠組,這個機械規則沒有做敏感度。
- 成本是假設 :滑價與借券費不是實測;再平衡到進場權重的成本不計(
PREREG.md§3、§12.2 項 7)。 - 單一樣本外窗與集中度 :樣本外只有 2022-01-01 至 2025-12-30 一段;90 對中半導體與金融保險占 73 對,配對共用腿。
- 非盲 :
is_blind=false。凍結前已看過 K1949 的讀者入口結論(扣成本後獲利為NOT_PROFITABLE_NET_OF_COSTS)、K115、K511、K1426 的標題層級結論與相關文獻摘要,預註冊事前寫下的預期與此一致;沒有看過任何配對的價差、共整合統計量、半衰期、訊號或損益(PREREG.md§10)。 - 不是獨立驗證 :本研究的 35 檔取自 K1949 的名單、成本口徑沿用它,不把 K1949 當作本研究的獨立驗證。
- MDE 的口徑 :用門檻選擇期的序列換算,不是樣本外的實現標準誤;預註冊的 i.i.d. 近似與 bootstrap 值不同;Deflated Sharpe 為本地實作。
- 與同題一般版的差異在方法 :本文把共整合強度限定為形成期的 ADF t 並只當排序變數、不做篩選,以預註冊 v1.5 單次執行,並以 MDE 層級與認錯條件 (b) 的觸發決定措辭;一般版的故事不在此重述。
資料來源:yfinance 日線(Close 為股息調整價;快照 sha256 登記於結果檔 input_sha256)、TWSE ISIN 官方產業清單(2026-10-09 取回)。實驗 K1960,預註冊見 PREREGISTRATION.md,artifact certification:PASS;數字取自 experiments/K1960/K1960_results.json 的具名 key。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊