專利核准的那一天,市場其實沒什麼反應
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
半導體公司拿到一批新專利的那一天,它所在的類股會不會跟著抖一下?
這個問題聽起來該有答案。專利是新資訊,新資訊進場,價格總要動一動。而且它是可以查的,美國專利商標局每週公布核准清單,日期精確到天。
我們把它測了一遍。
先把要測什麼講定,再去看結果
這件事的順序很重要,所以先說清楚。
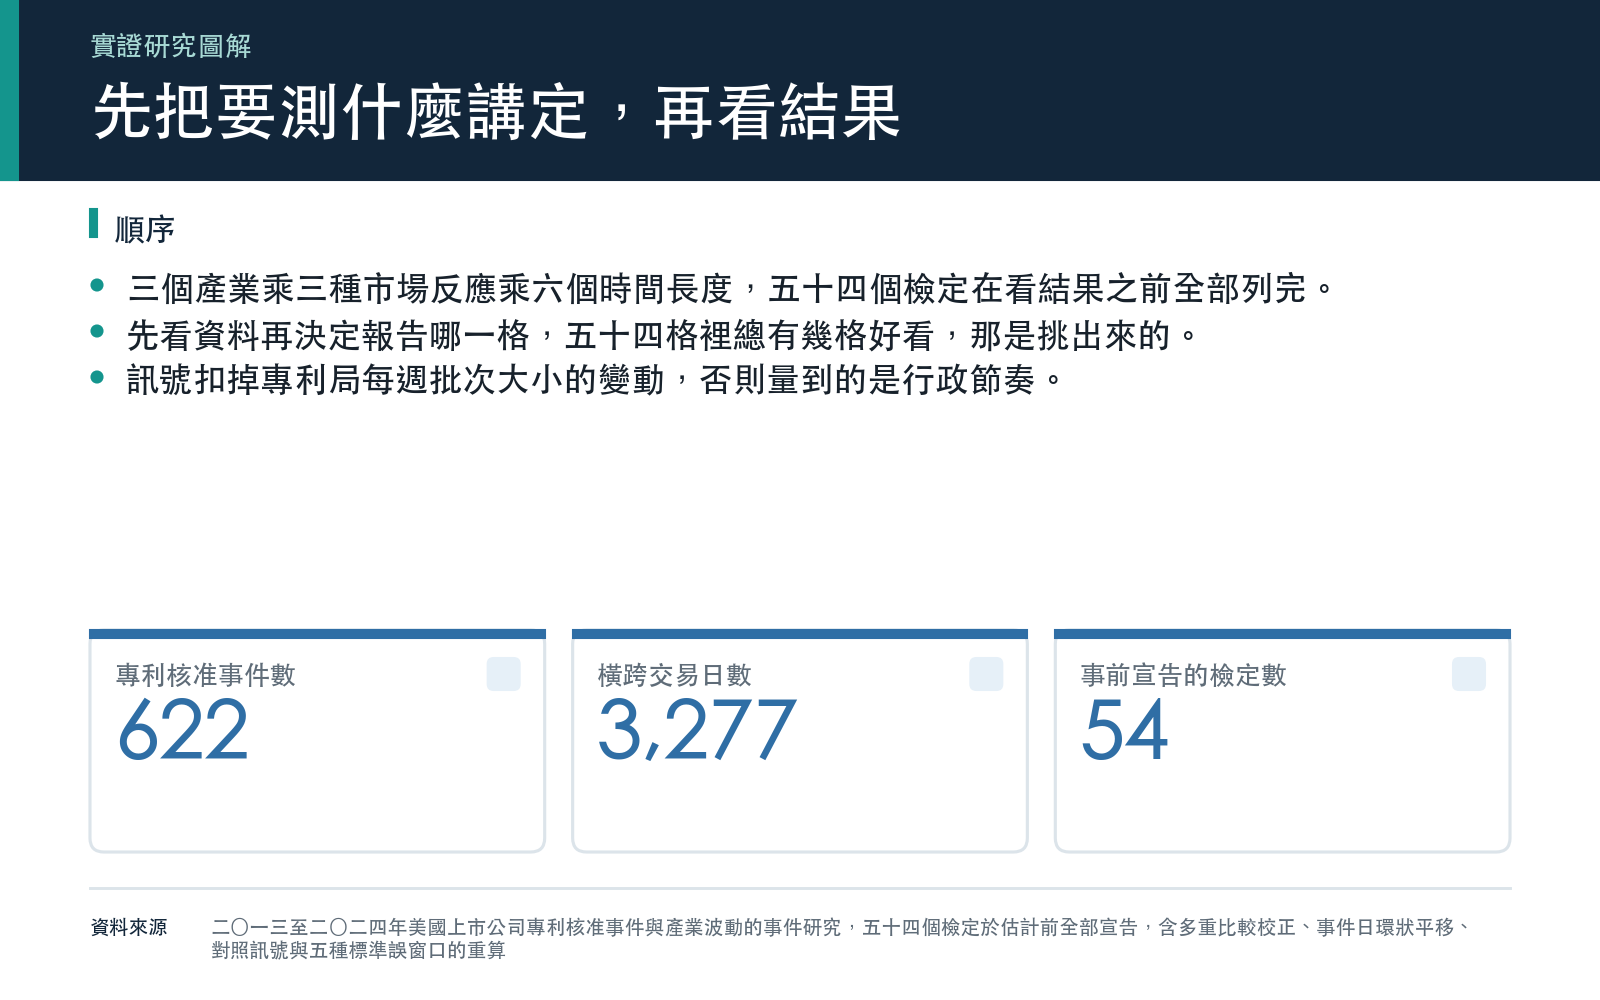
資料是 2013 年到 2024 年、622 次美國上市公司的專利核准事件,橫跨 3,277 個交易日。訊號不用核准件數的絕對值。用的是「這週核准的件數,比它自己過去一年的常態高出多少」,專利局每週的批次大小本來就在變,不先扣掉這個,量到的會是專利局的行政節奏。
然後我們把要看的東西 在看結果之前 全部列完:三個產業(科技、半導體、生技)× 三種市場反應(整體波動、個股之間的分歧度、一起跳動的程度)× 六個時間長度(當天到第五個交易日),一共 54 個檢定。
多數研究不會這樣做,而這正是問題所在。如果先看資料再決定要報告哪一格,54 格裡總有幾格好看,那不是發現,那是挑出來的。
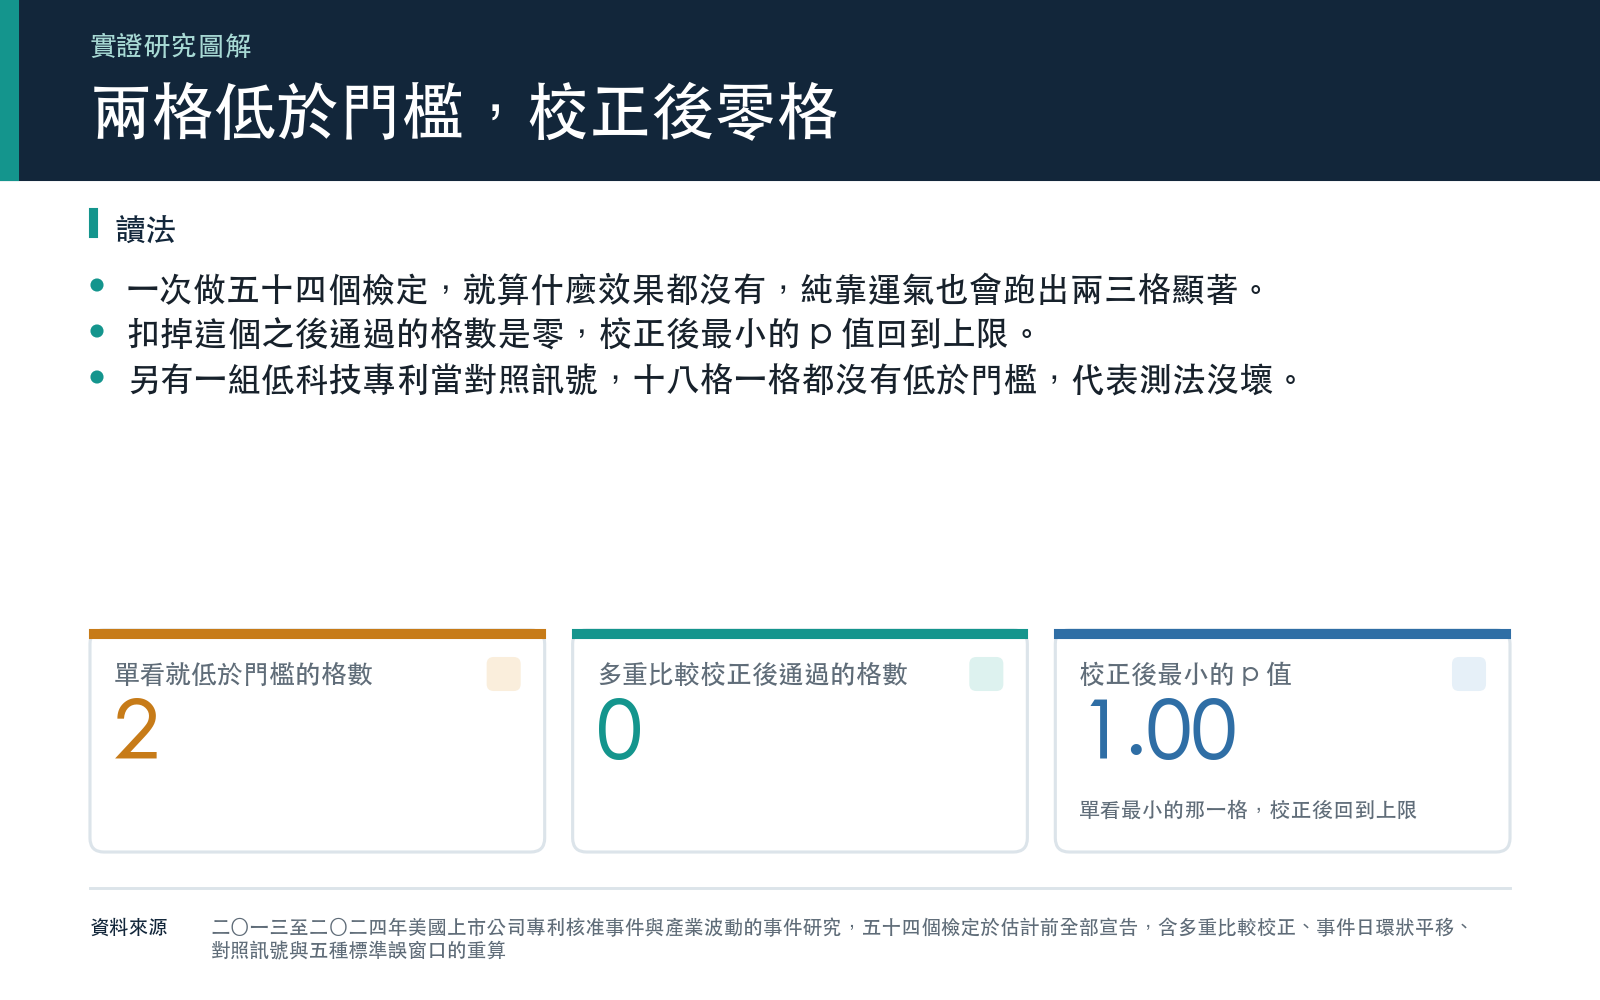
結果:兩格低於 0.05,校正後零格
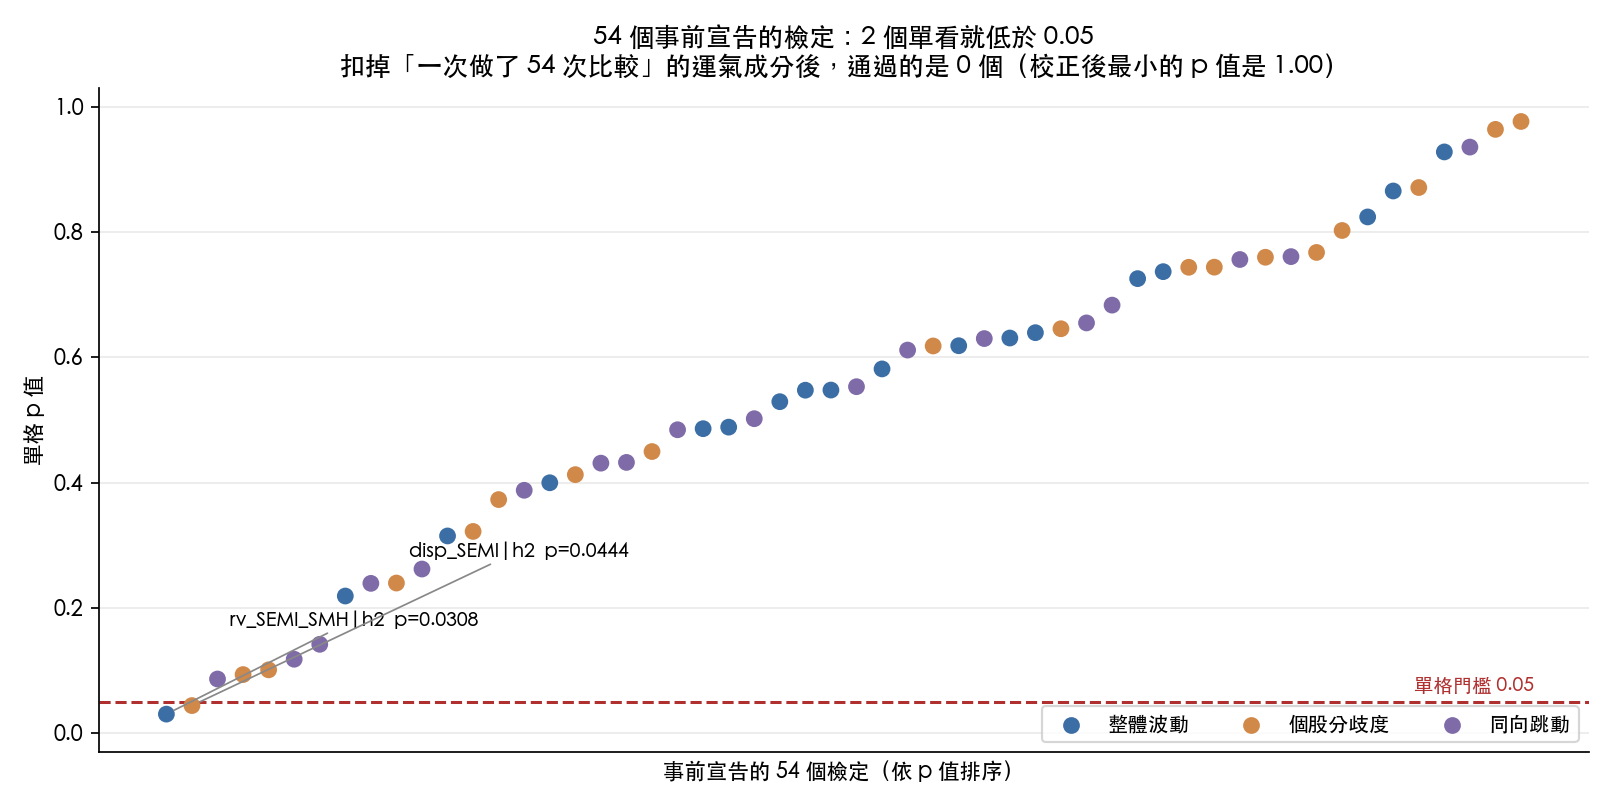
54 格裡有 2 格單看低於 0.05,兩格都在半導體、都在第二個交易日:
- 半導體類股的整體波動,達顯著水準(顯著性 0.0308)
- 半導體個股之間的分歧度,達顯著水準(顯著性 0.0444)
但一次做 54 個檢定,就算什麼效果都沒有,純靠運氣也會跑出兩三格「顯著」。扣掉這個之後, 校正過的最小 p 值是 1.00,通過的格數是零。
而且這兩格經不起第二種問法。我們把事件日整批平移一圈,把真的核准日換成假的日期,看看這個「效果」是不是隨便哪一天都量得到:
| 原本的 p 值 | 平移事件日後 | |
|---|---|---|
| 半導體整體波動(第 2 日) | 0.0308 | 0.0507 |
| 半導體個股分歧度(第 2 日) | 0.0444 | 0.0670 |
兩格在第二種問法下就都跨到 0.05 的另一邊去了。
我們還放了一個對照組:拿建築、農業、運輸這類低科技含量的專利當訊號,去測同一批科技類股。那批專利跟科技股沒有道理有關係,所以它 應該 測不出東西,結果 18 格裡一格都沒有低於 0.05。對照組行為正常,代表整套測法不是壞掉了,是真的沒東西。
那一格確實活了下來,而我們還是沒有寫成發現
故事本來到這裡就結束了。但有一格沒有。
把訊號往前挪一週(也就是問「上週的專利核准,跟這週的市場有沒有關係」),半導體類股的「同向跳動」在第二個交易日撐過了多重檢定校正:原始 高度顯著(顯著性 0.00069),校正後 0.0372,低於 0.05。
在多數地方,這就是一個可以寫進標題的發現了。
我們沒有寫。原因是這個:
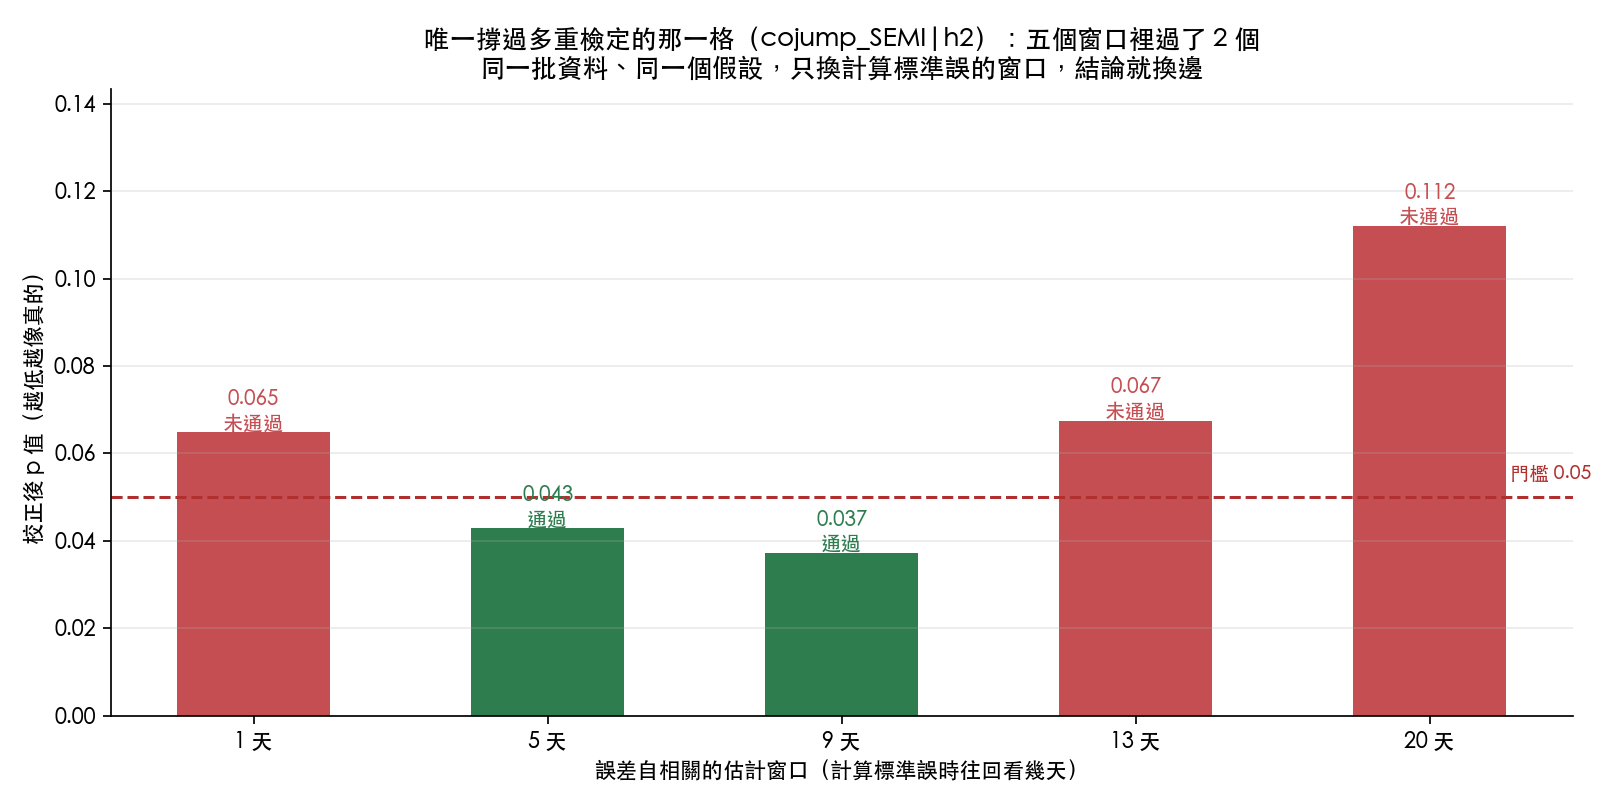
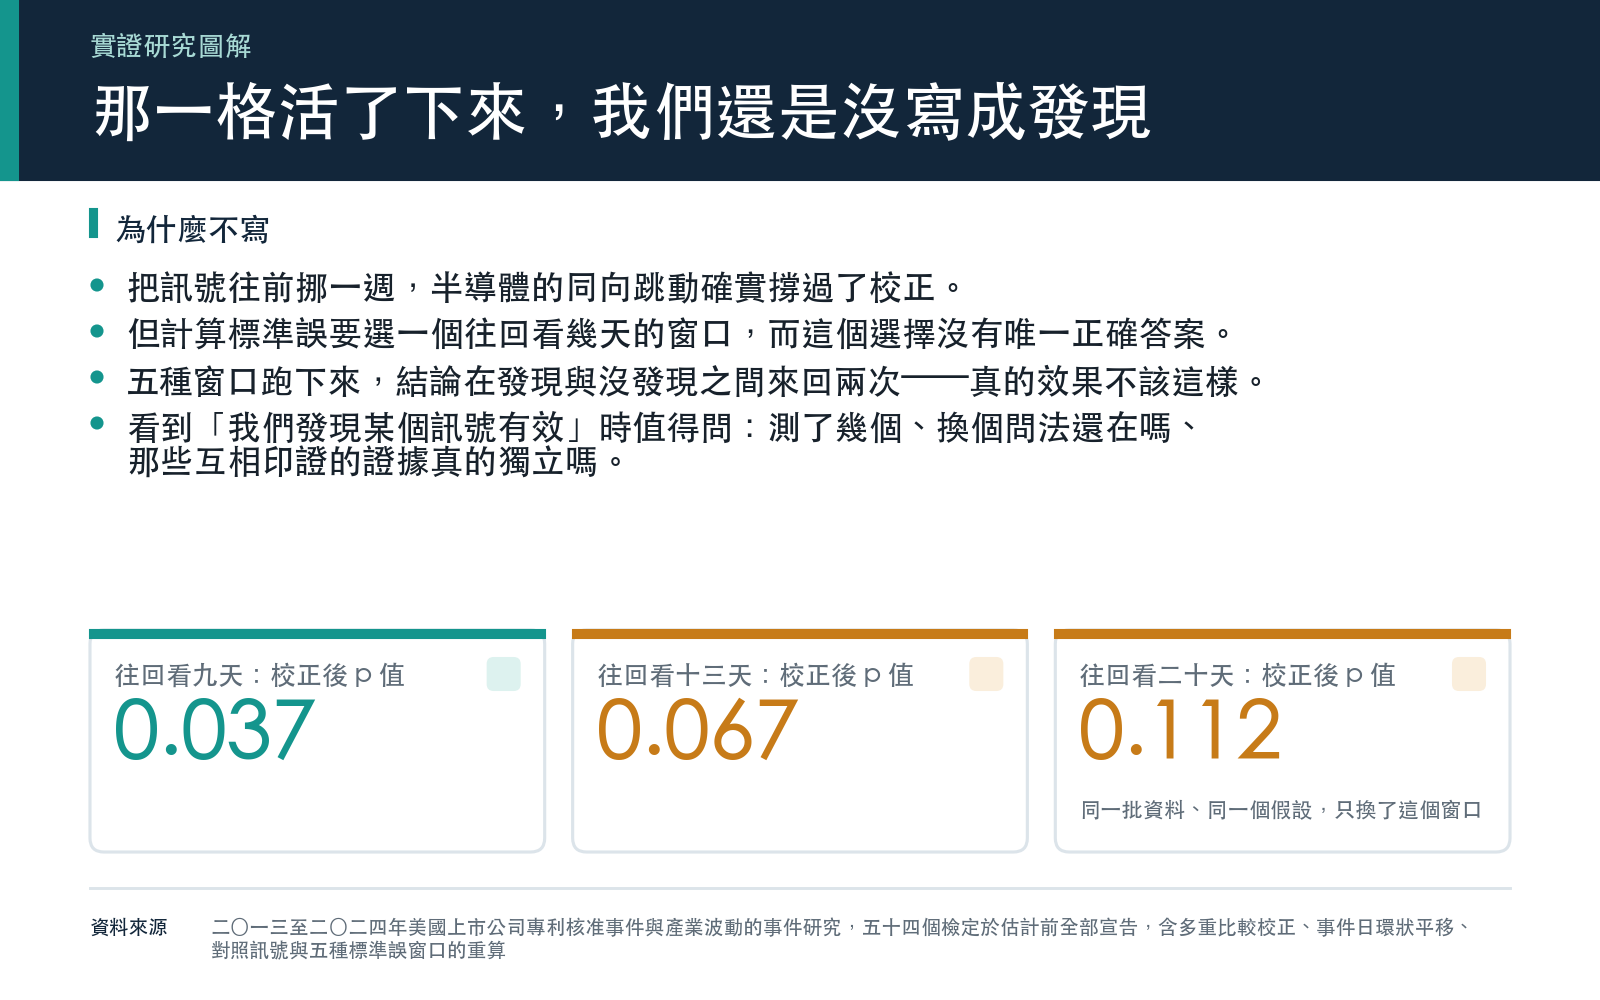
計算一個統計量有多可靠時,要處理「今天的誤差和昨天的誤差有關聯」這件事,而處理方式需要選一個窗口,往回看幾天。這個選擇沒有唯一正確答案,所以標準做法是 把幾個合理的窗口都跑一遍 ,看結論穩不穩。
我們跑了 1、5、9、13、20 天五種。結果是:
| 往回看幾天 | 校正後 p 值 | 通過 0.05? |
|---|---|---|
| 1 | 0.065 | 否 |
| 5 | 0.043 | 是 |
| 9 | 0.037 | 是 |
| 13 | 0.067 | 否 |
| 20 | 0.112 | 否 |
同一批資料、同一個假設、同一個檢定,只換了計算標準誤時往回看幾天,結論就在「發現」和「沒發現」之間來回兩次。
一個真的效果不該這樣。一個真的效果在 5 天的窗口下顯著,在 13 天的窗口下應該也差不多顯著;它可以變弱,但不該直接翻面。當一個結果的存亡取決於一個沒有唯一正確答案的技術選擇,那個結果告訴你的主要是那個選擇,不是市場。
所以這一格在我們的紀錄裡寫成「需要一次全新的、事前講定的驗證」,不是「發現」。
還有一個更容易上當的地方
這一格是半導體。而在往前挪一週的那組結果裡,科技類股也是同方向、生技也是同方向,三個產業一起指向同一邊。
三個獨立的產業同時給出一樣的答案,聽起來是很強的佐證。
只是它們不獨立。 三個產業的專利核准訊號彼此高度相關 ——科技和半導體的相關係數是 0.758,科技和生技是 0.574。原因很簡單:它們共用同一個專利局每週的批次大小。這週專利局發得多,三個產業的數字就一起偏高。
所以那不是三個確認,比較接近同一個檢定被重複做了三次。
這是很容易上當的地方,因為「多個獨立來源都指向同一結論」確實是強證據—— 前提是那些來源真的獨立 。而共用同一個上游的資料源,看起來獨立的機會非常高。
這篇對讀者的用處
第一,專利核准日本身不是一個可以操作的訊號。 至少在這 622 次事件、12 年的資料裡不是。原因不難想:專利核准是一個漫長流程的終點,申請在 18 個月前就已經公開,真正的資訊多半早就進了價格。核准那天只是蓋了章。
第二,看到「我們發現某個訊號有效」時,值得問三個問題 ,而且這三個問題的順序就是本文的順序:
- 他一共測了幾個東西?只報告贏的那個,跟只報告贏的那一天,是同一種毛病。
- 換一種問法還在嗎?平移日期、換一個時間窗、換一個計算方式,真的效果撐得住,挑出來的撐不住。
- 那些「互相印證」的證據,彼此真的獨立嗎?共用同一個資料源的三個訊號,是一個證據不是三個。
第三,一個誠實的研究會有「我們不知道」這一格。 這次留下的就是那樣一格:它可能是真的,也可能是窗口選對了。要把它變成知識,需要的不是再看一次同一批資料,是一次全新的、在看結果之前就把規則講死的驗證。
在那之前,它就是「不知道」。而把「不知道」寫成「不知道」,是這件事唯一誠實的做法。
資料與方法 :美國上市公司(NYSE/AMEX/NASDAQ,經 CRSP 比對)的美國發明專利核准事件,2013 年 1 月至 2024 年 12 月,共 622 次事件、3,277 個交易日;其中 620 次具備可計算的科技類訊號。訊號定義為該週核准件數取對數後,相對於前 52 週的標準化偏離,基準期僅使用該週之前的資料。產業對應 CPC 分類:科技對 XLK、半導體對 SMH、生技對 XBI,另以低科技專利為對照訊號。市場反應以每日高低價估計的整體波動、個股橫斷面分歧度與同向跳動三類衡量,時間長度自事件當日至第五個交易日。54 個檢定於估計前全部宣告完畢,並以 Holm 與 Benjamini–Hochberg 兩種方式對全部 54 格一起做多重比較校正。標準誤採 HAC 估計,並在 1/5/9/13/20 天五個窗口下重算。穩健性另含事件日環狀平移與區塊自助抽樣一萬次。本文所有數字取自該實驗結果檔的具名欄位。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊