台灣投資人也有了——台股專用的波動率管理進階策略
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
美股有了,台股也有了
你可能知道我們的波動率擇時策略(VT),用 VIX 恐懼指數當煞車,市場越恐慌就越縮手,這讓策略在 2008 年金融海嘯中最大虧損只有 9.6%,而同期 SPY 跌掉了 55%。
現在,這個策略有了進階版: 在市場最平靜的時候,輕踩一下油門 。
更重要的是,這一次,台灣投資人也有了專屬的版本。
等一下,「加槓桿」聽起來很危險?
先說最重要的事:我們不是叫你去借錢梭哈。
這個策略的設計邏輯剛好相反—— 只有在全球市場最平靜的時候,才考慮輕微加碼。一旦市場開始動盪,立刻退回原本的保守模式。
想像一個老司機開山路:
- 直線、視野清晰、路況完好 → 稍微加速沒問題
- 前面出現彎道或霧氣 → 立刻減速,安全第一
「VIX 條件槓桿」策略做的就是這件事。VIX(市場恐懼指數)就是那個「前方路況警示燈」。
台股版的設計邏輯
把美股的加槓桿規則直接搬過來時,台股的最大回撤是 -18.8%,台股專用設計為 -14.8%(見下文)。
研究團隊為台股開發了專屬設計(K553、K558),使用 雙重條件 :
何時才可以用 1.5 倍槓桿?
同時滿足兩個條件才行:
- 台股本地波動率低 :近 22 個交易日的台股報酬標準差(年化後)< 20%
- 全球恐懼情緒低 :全球 VIX 指數位於歷史後 30% 分位(即 VIX 水位相對偏低)
兩個條件缺一不可。
只有當台股自己很穩、全球恐慌也不高的時候,策略才會輕踩油門。只要其中一個條件不滿足,立刻退回 1.0 倍的標準模式。
研究結果怎麼說?
在 2010 至 2026 年的 16 年台股數據(0050.TW)上,這個設計的表現如下:
| 策略 | 年化報酬 | Sharpe Ratio | 最大回撤 |
|---|---|---|---|
| 台股買進持有 | 14.0% | 0.762 | -34.0% |
| 台股VT策略(基礎版) | 10.8% | 1.163 | -12.9% |
| 台股混合槓桿策略(新版) | 13.9% | 1.290 | -14.8% |
Sharpe Ratio 從 1.163 提升到 1.290,提升幅度 +0.127。買進持有的數字以同一期間、同一資料處理、同一算法計算。
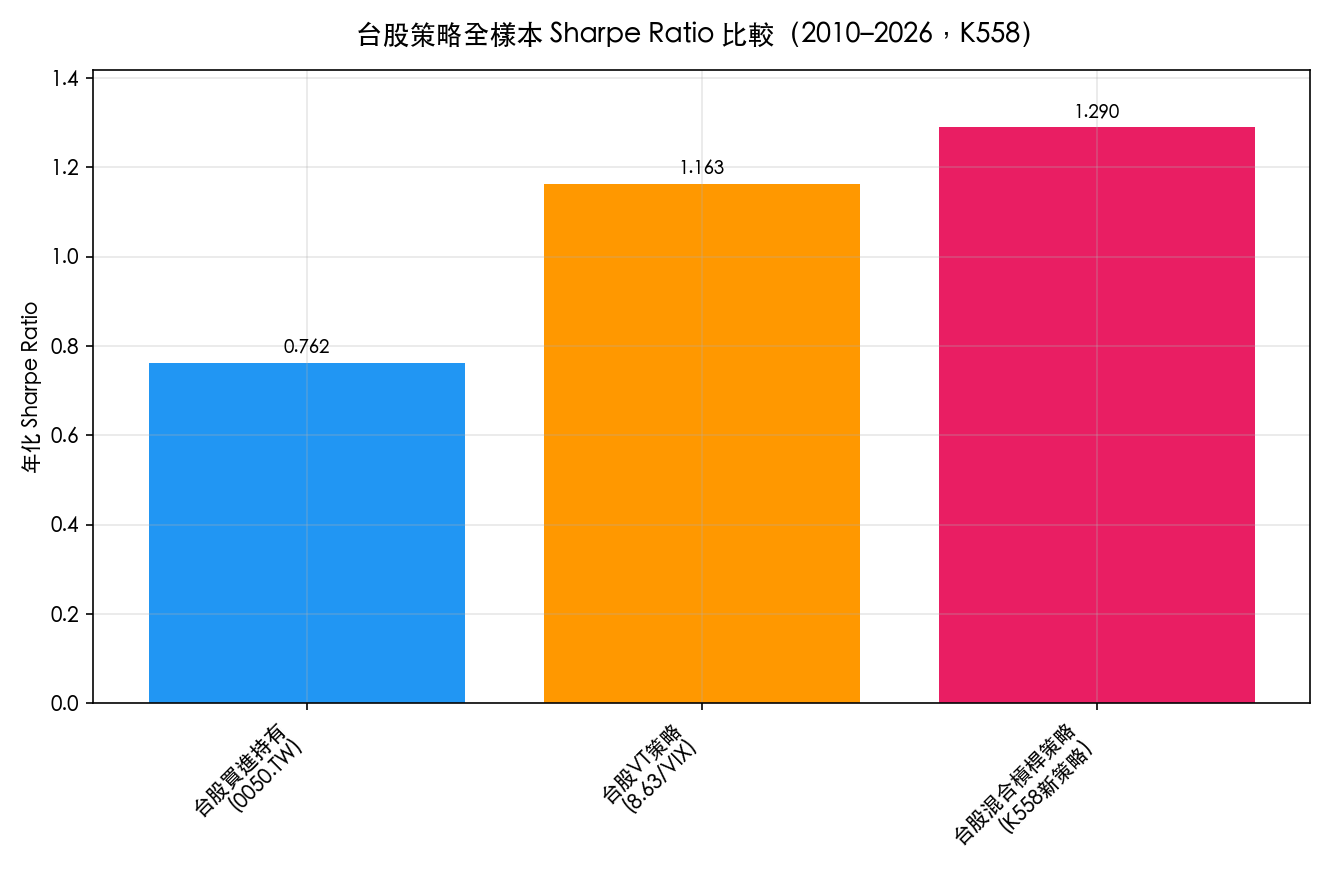 圖1:台股三種策略的全樣本Sharpe Ratio比較(2010–2026)。新策略 Sharpe 1.290,高於基礎VT(1.163)和買進持有(0.762)。
這個結果可靠嗎?
這裡要對你誠實說幾件事。
好消息 :統計上非常顯著。
研究用最嚴格的學術標準驗證(Harvey 2016 門檻,t 值需超過 3.0):
- Harvey DM 統計量 t = 4.76 (遠超門檻,p ≈ 0.000002)
- 樣本外 17/18 勝 (報酬含股利,口徑見文末資料說明):把 16 年資料用 3 種方式切成 5、6、7 段,共 18 個區間,策略有 17 個區間贏過基礎 VT;沒贏的一段是 2014-07-01 至 2016-12-31(Sharpe 0.390 對 0.396)
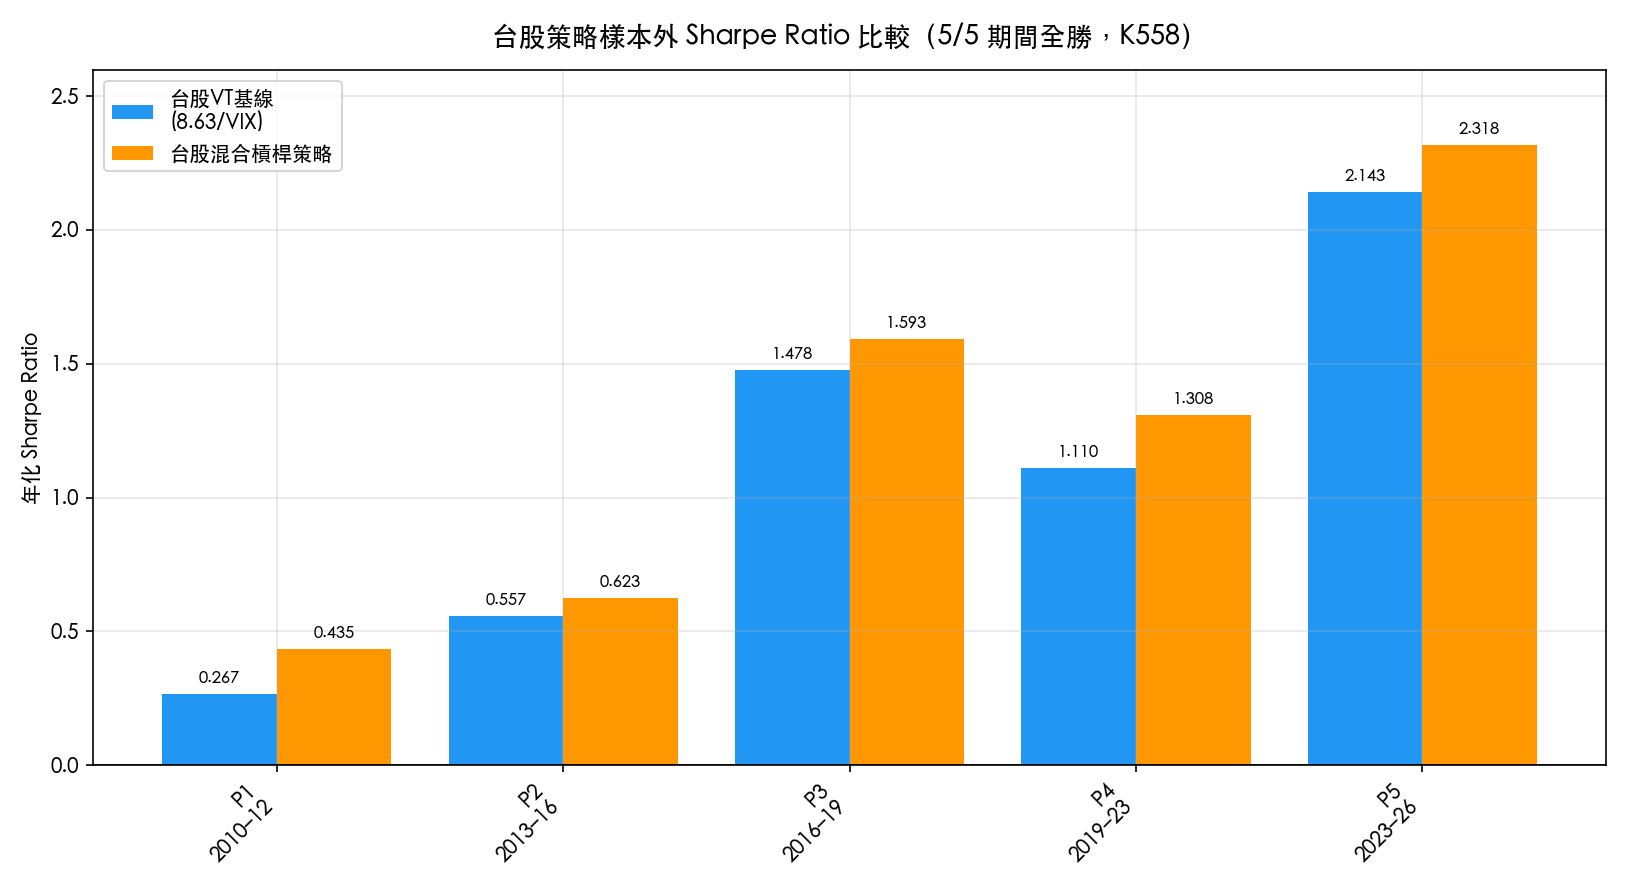 圖2:台股策略5個不重疊樣本外時間區間的Sharpe Ratio比較。每組左柱為台股VT基線,右柱為台股混合槓桿策略,5/5全勝。2013–2016 這一期,基線 Sharpe 為 0.557,混合槓桿策略為 0.623。
為什麼台股槓桿策略跟美股設計不同?
你可能好奇:為什麼台股要用「RV + VIX 百分位」雙條件,而美股只用「VIX 絕對值」單條件?
K553 做了直接測試:把美股的 VIX<15/VIX>25 門檻直接套在台股 0050.TW 上,Sharpe 比基礎 VT 高 +0.102(雙重條件的混合策略高 +0.127),最大回撤從 -12.9% 加深到 -18.8%(混合策略為 -14.8%)。
雙重條件與只用 VIX 門檻的差距(Sharpe 1.290 對 1.265,最大回撤 -14.8% 對 -18.8%)本文沒有做統計檢定。台股版本額外加入 本地波動率條件 ,讓台股自己也平靜時才啟動槓桿:全球 VIX 反映的是美國市場的恐懼程度,台股有自己的週期性波動,兩者未必同步。
實際怎麼操作?
這個策略每年大約有 35% 的時間在使用 1.5 倍槓桿(其餘 65% 維持 1.0 倍),換手率每年約 21 次。以上回測未計交易成本:每調整 1 倍槓桿的成本率約 11.8 bp 時,混合策略的 Sharpe 增量降為零;成本率為 20 bp 時,增量為 -0.089。
操作步驟 :
- 每個交易日查看台股近期波動率(可用券商軟體的歷史波動率工具,或自行計算)
- 同時確認 VIX 相對於過去的百分位(常見金融網站均有提供)
- 兩個條件都滿足 → 持有 1.5 倍部位(需要融資帳戶)
- 任一條件不滿足 → 退回 1.0 倍標準模式
- 每月初或每季初執行一次完整的資產再平衡
這個策略適合我嗎?
適合的投資人 :
- 已在使用 0050 或類 ETF 組合的中長線投資人
- 有融資(信用交易)帳戶,或願意開設的人
- 可以每天花 5 分鐘看一下市場狀況
- 投資期間 5 年以上
不適合的情況 :
- 完全不接受槓桿的保守投資人(基礎 VT 策略依然是優選)
- 需要資金高度流動性的人(融資帳戶有維持率要求)
- 短線操作或頻繁進出的交易者
結語
「台股混合槓桿策略」的核心精神,跟它的美股版本一樣: 不是在所有時候都加槓桿,而是在風險最低、報酬最確定的時候,才謹慎地多一點點曝險。
16 年回測、18 個樣本外區間勝 17 個、統計顯著性通過最嚴格學術門檻,這是 VolPred 為台灣投資人推出的第一個進階策略。
如果你已經在用我們的基礎 VT 策略,這個進階版可以作為下一步的考慮。前提是: 你準備好了融資帳戶,也接受 MDD 可能比基礎版略高 (回測中混合策略的最大回撤為 -14.8%,基礎版為 -12.9%;實際操作中加槓桿必然承擔更大的波動)。
本文基於實驗 K553、K558 的實證結果(腳本:experiments/k553_leveraged_vt_taiwan.py、experiments/k558_k553_taiwan_validation.py;結果:experiments/k553_leveraged_vt_taiwan_results.json、experiments/k558_k553_taiwan_validation_results.json)。數據來源:yfinance(0050.TW、^VIX),期間:2010–2026,樣本:3,946 個台股交易日。0050.TW 的歷史價格在 2014 年 1 月 2 日之前未依 2025 年 6 月的 1 拆 4 調整,本文把該日之前的價格除以 4,並刪除無成交的停市資料列;2013 年 10 月 24 日起的 23 次除息以證交所公布的除權息參考價還原股利,更早的除息缺資料,未還原。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊