波動率的一個小實驗:美股沒戲,台股 0050 卻冒出一條真訊號
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
我一直想試一件事:把明天的波動畫成一整排分位數,而不是只丟一個點估計。
這次趁手上有資料,把它落成一個很小的離線實驗,代號 K1419。先講結論:這是一次偵察性質的先跑,結果大半是空的,只有一個角落亮了燈。
這個實驗在問什麼
平常大家預測波動,多半給一個數字:明天大概這麼抖。
我想問得更貪心一點:能不能直接畫出明天波動的一整排刻度?從很低(τ=0.05)到很高(τ=0.95),每個水位都給一條線。這種畫法叫分位數預測。
對手是一個又老又省事的假設:假定波動的預測誤差服從高斯分佈(也就是常態鐘形),照這個形狀補出各個分位數。這是基準。
挑戰方有兩個。一個拿歷史殘差的實際分佈去補(經驗法),一個直接用分位數迴歸把每條線學出來(qHAR)。
評分用 pinball loss,越低越準。要算贏,還得過一道 嚴格統計 修正後的檢定關卡(統計強度>3)才算數,免得把運氣當本事。
先把資料的醜話講在前面
這輪最大的軟肋在資料。
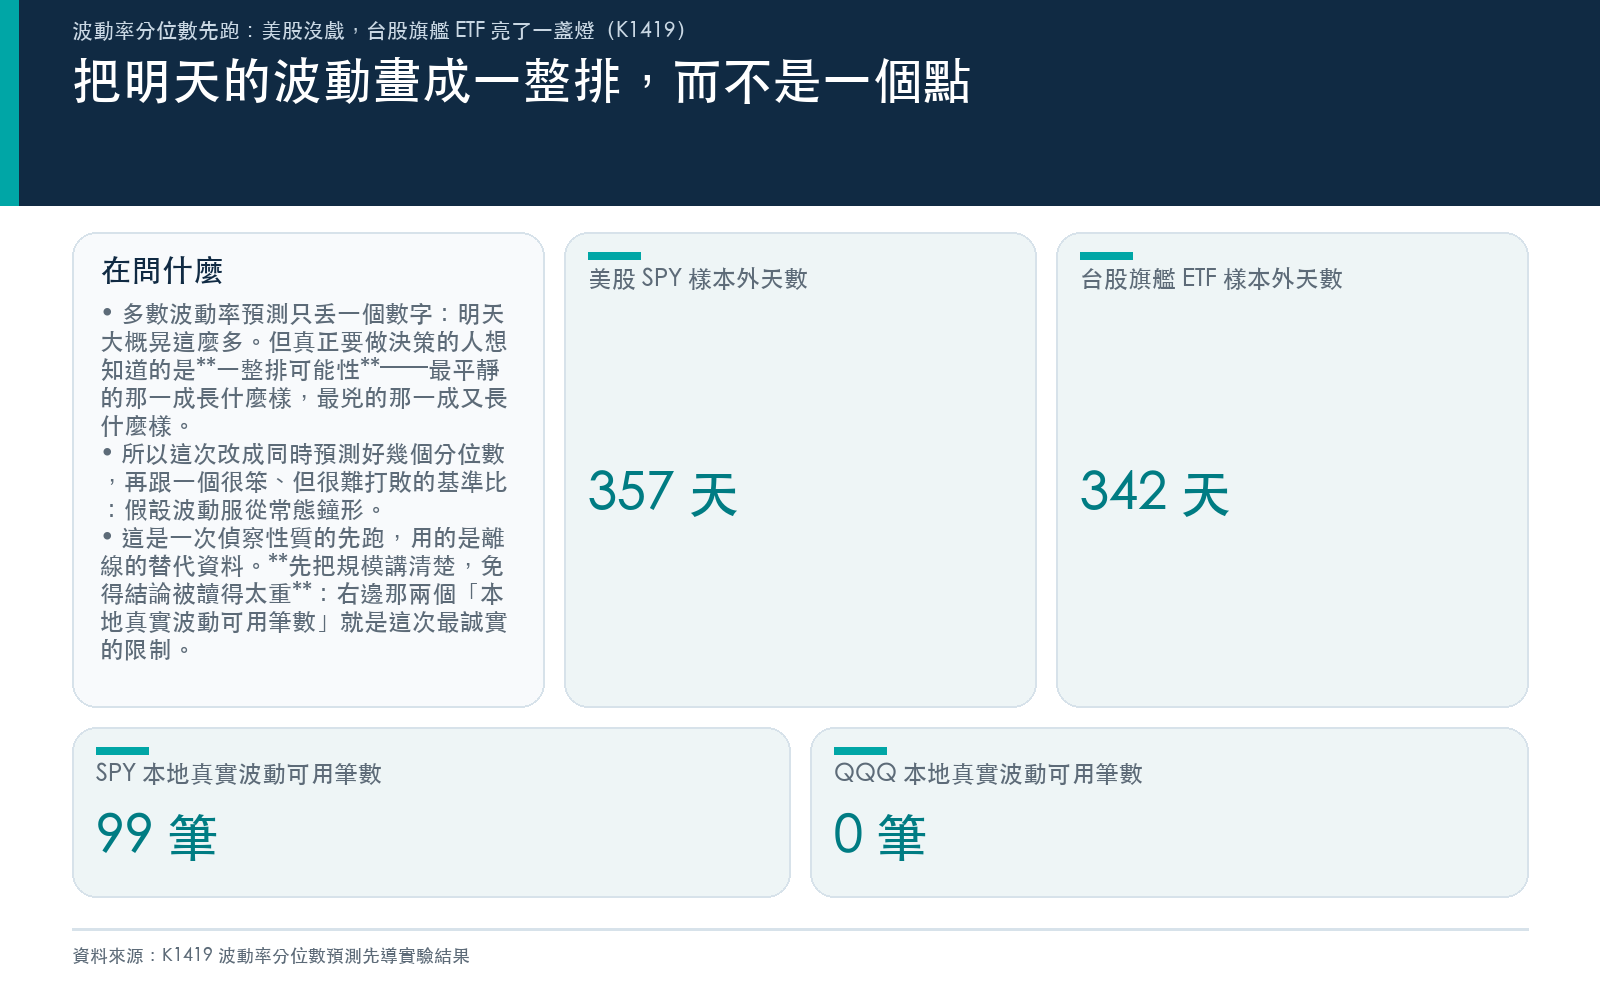
真正該用的是 5 分鐘級的日內已實現波動,但本機的歷史太短:SPY 只有 99 筆有效的每日 RV,QQQ 是 0 筆,0050 也只有 72 筆。
樣本這麼薄,硬跑正規版只會自欺。所以三檔統一改用一個替代指標:Parkinson 高低價區間換算的波動 proxy。
所以 K1419 是一個產生線索的先導實驗,離定論還遠。OOS 從 2025-01-02 起,每 21 個交易日重配一次參數,全程只吃落後資訊,沒有偷看未來。
美股這邊:笨方法完勝
SPY 跑完(609 個建模樣本、357 個 OOS 交易日),五個分位數全部是高斯基準最低。花招版一個都沒贏。
QQQ 也一樣的味道。qHAR 在中間幾個分位數的 pinball 偶爾低那麼一點點,但沒有任何一格過得了 嚴格統計 關卡。分不出高下。
講白了,對美股這兩檔大型 ETF,想在波動分位數上贏過一個常態鐘形,很難。
台股 0050:唯一亮燈的角落
意外在 0050。它是三檔裡唯一過 嚴格統計 關卡的資產,而且亮點集中在低分位、也就是尾部那一側。
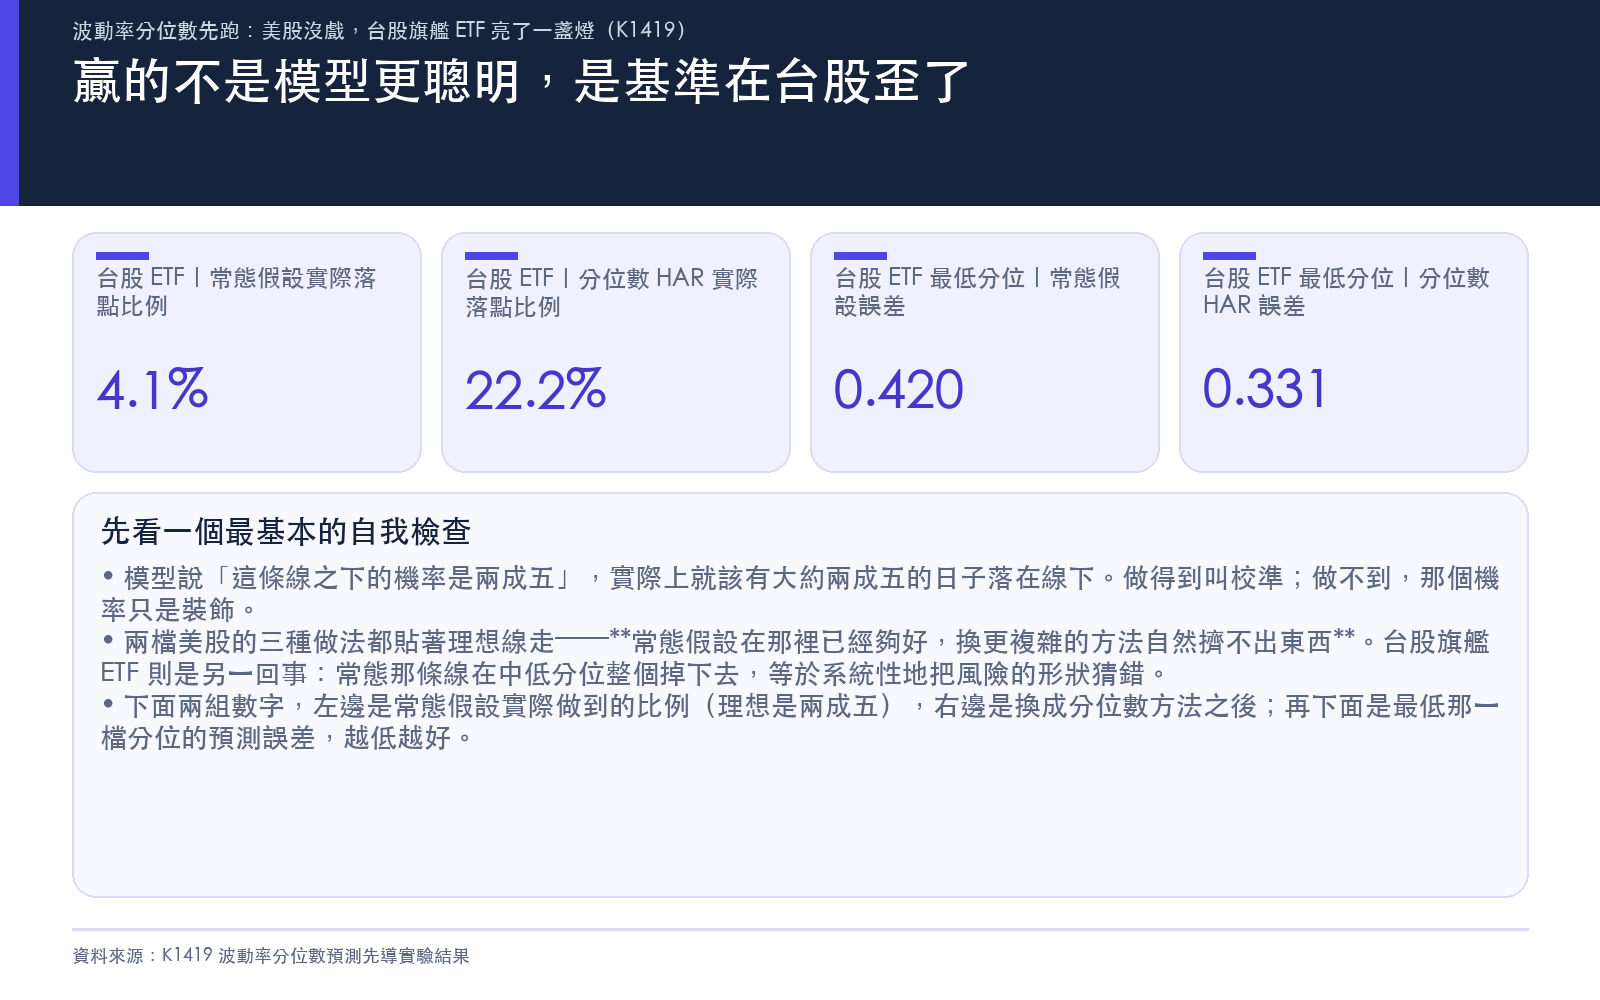
τ=0.05 這一格,qHAR 的 pinball 是 0.331 ,高斯基準是 0.420 ,低了大約 21% 。DM 檢定 t=−4.84 (p≈2e-6),乾脆過關。這裡的負號要講白:負的 t 代表挑戰方的損失更低,就是挑戰方贏。
τ=0.25 更誇張。qHAR 的 pinball 0.518 壓過高斯的 0.667 ,DM t=−7.31 ;同一格的經驗法也贏, t=−7.47 。
偏高的那一頭也有一點戲。τ=0.75 的經驗法 pinball 0.408 對 0.456 , t=−3.10 (高度顯著(顯著性 0.002)),同樣過關。
以下的表和圖,數字都取自這輪的結果檔。
| 資產 | 本地每日 RV 有效樣本 | 分位數方法過 嚴格統計 關卡 |
|---|---|---|
| 美股 SPY | 99 筆 | 無 |
| 美股 QQQ | 0 筆 | 無 |
| 台股 0050 | 72 筆 | 有(低分位最明顯) |
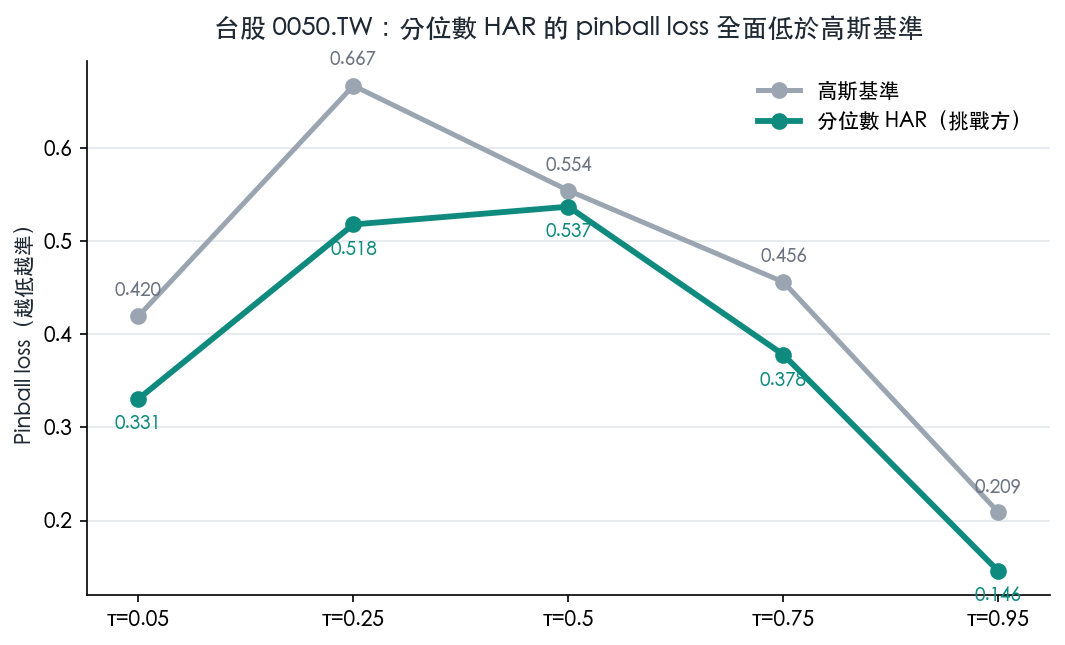
看圖更直接:綠線整條貼在灰線下面,低分位那一頭拉得最開。
那為什麼只有 0050 贏?換一個角度看就很清楚。分位數預測有一個最基本的自我檢查:模型說「這條線之下的機率是兩成五」,那實際上就該有大約兩成五的日子落在線下。做得到,叫校準;做不到,這個機率就只是裝飾。
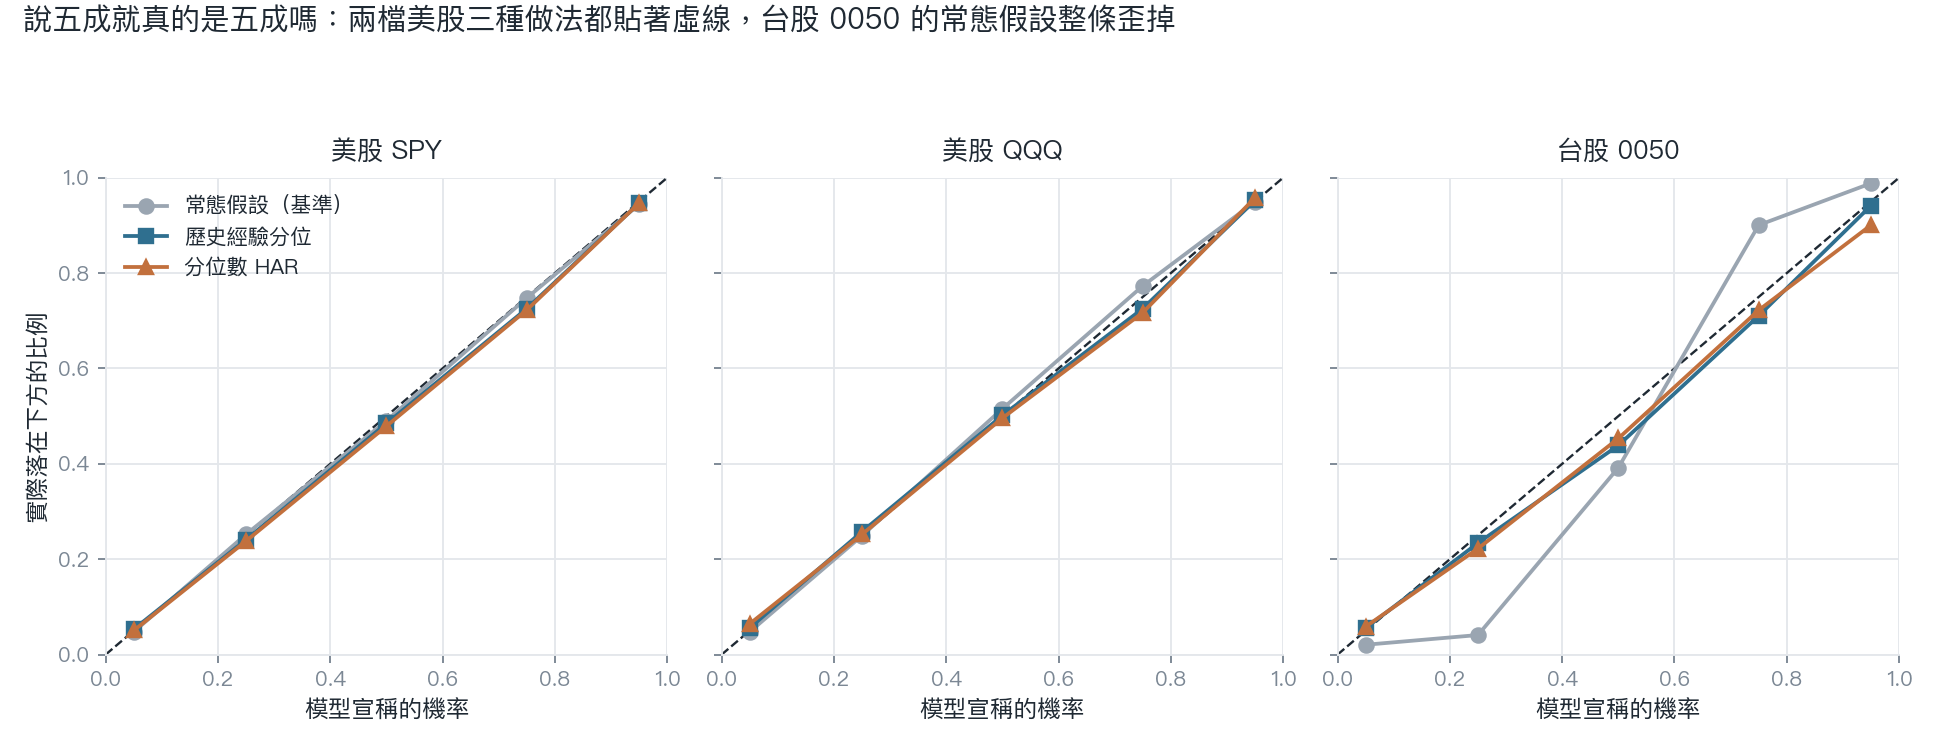
兩檔美股的三條線幾乎疊在虛線上,常態假設在那裡已經夠好,換更複雜的方法自然擠不出東西。台股 0050 完全是另一回事:常態那條灰線在中低分位整條掉到虛線下面,高分位又衝到上面,等於系統性地把風險的形狀猜錯。兩條分位數方法把它拉回虛線附近。
贏的不是模型比較聰明,是基準在那個市場本來就歪了。 這句話同時解釋了為什麼美股沒戲。
我怎麼看這個結果
先收野心。一檔資產、又是 proxy 資料,撐不起任何大結論。
能講的很窄:美股大型 ETF 的波動分位數,常態鐘形是個硬對手;台股 0050 在低尾這塊,分位數 HAR 真的把它壓了下去,還過了統計關卡。
這條線索值得往下追,追法是補齊 5 分鐘 RV、拉長樣本,重跑一次正規版,看它站不站得住。
三檔資產只有一檔亮燈(嚴格統計 過關資產只有 0050 這一個)。把這一盞燈當成整片天,是這種先導實驗最容易犯的錯。所以我把它記成一條待驗證的線索,不記成答案。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊