台指選擇權成交量比期貨多的日子,接下來一個月的台股會比較平靜嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台指衍生品每天的成交量,一部分在選擇權,一部分在期貨。有些日子選擇權特別熱,有些日子大家都在做期貨。直覺上會這樣想:選擇權成交比重變高,代表有人在買保險或在賭方向,接下來的行情可能不一樣。
這篇只問一件事:選擇權成交量相對期貨偏高的那天,台股接下來 20 個交易日的波動,會不會和「光看目前波動」猜的不一樣?
怎麼比
每天收盤時算一個比值:台指選擇權的總成交口數,除以台指期的成交口數。小台和微台先換算成大台的口數,小台 4 口算 1 口大台,微台 20 口算 1 口。選擇權全部算進去,月選、週三週選、週五週選、買權賣權都含,只看一般交易時段。
這個比值每天和自己過去 60 天比,看今天是偏高還是偏低。接著看台股加權指數之後 20 個交易日實際晃了多大。
比較時先把「目前的波動」放進去:過去 5 天、20 天、60 天的實際波動,加上前一晚美股的 VIX。波動本來就會延續,昨天晃得大,明天多半也晃得大。所以真正的問題是:知道這些之後,選擇權比重還有沒有多告訴我們什麼。
週選、微台這類新商品剛上線時,比值會因為新商品本身跳動,所以每次新商品上線後的 60 天不算。
第一眼:好像有關係
從 2012-04-03 到 2026-08-26,共 3,343 個交易日。選擇權比重偏高的日子,之後 20 天的波動確實偏低,t 值 -4.55。
為了確認不是巧合,我們把比值整串往前後錯開,打斷它和日期的對應,重做 999 次。錯開後的結果很少有比實際這麼極端的,p 值 0.001。
如果只看到這裡,會以為找到了一個好用的指標。
換一個算法,關係大半不見
問題出在「之後 20 天」這個算法。今天看的是接下來 20 天,明天看的也是接下來 20 天,兩者有 19 天重疊。相鄰的日子幾乎是同一段行情被算了很多次,統計上會顯得比實際可靠。
所以我們在動手之前就先寫好一條撤回規則:把資料切成互不重疊的 20 天區段重算,如果結果撐不住,就不算成立。20 天區段有 20 種起算日,每一種各算一次。
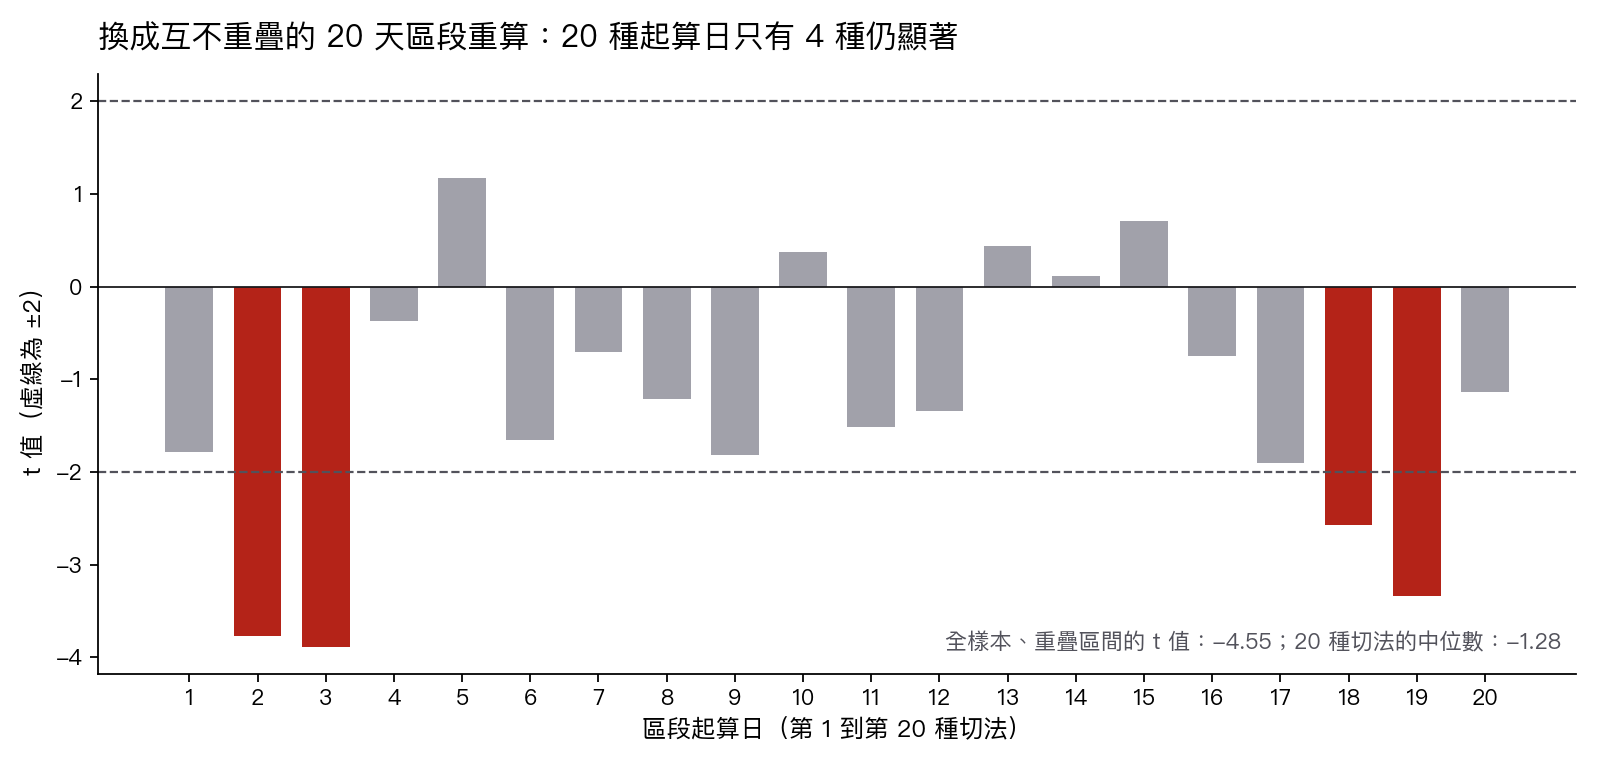
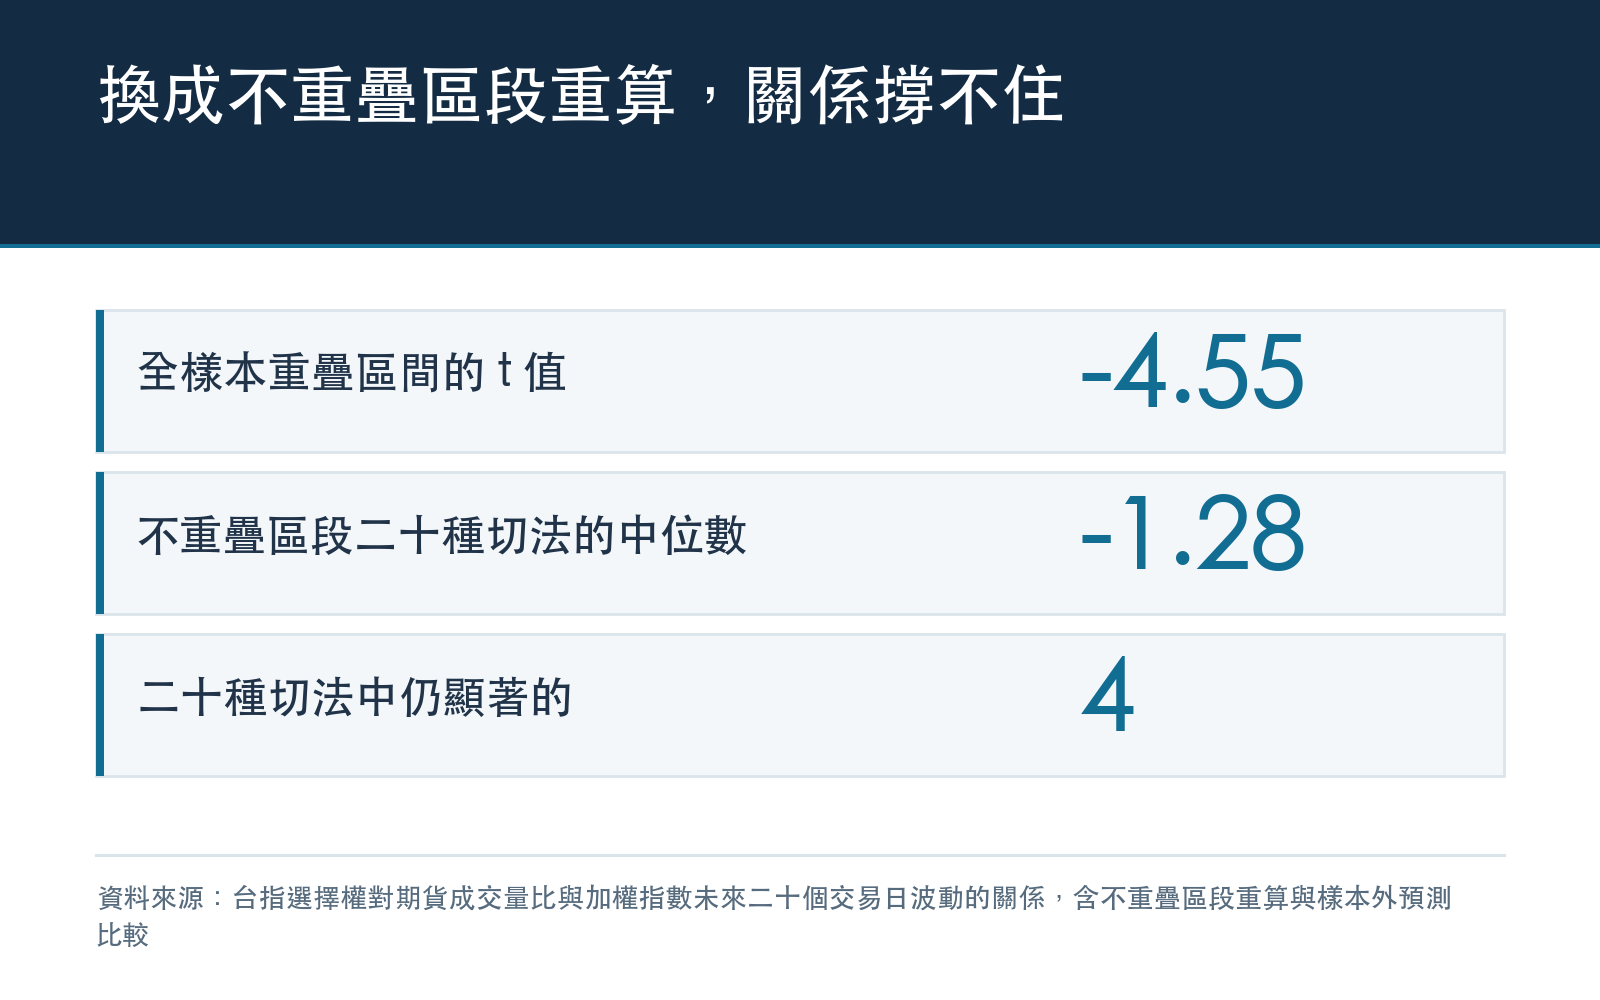
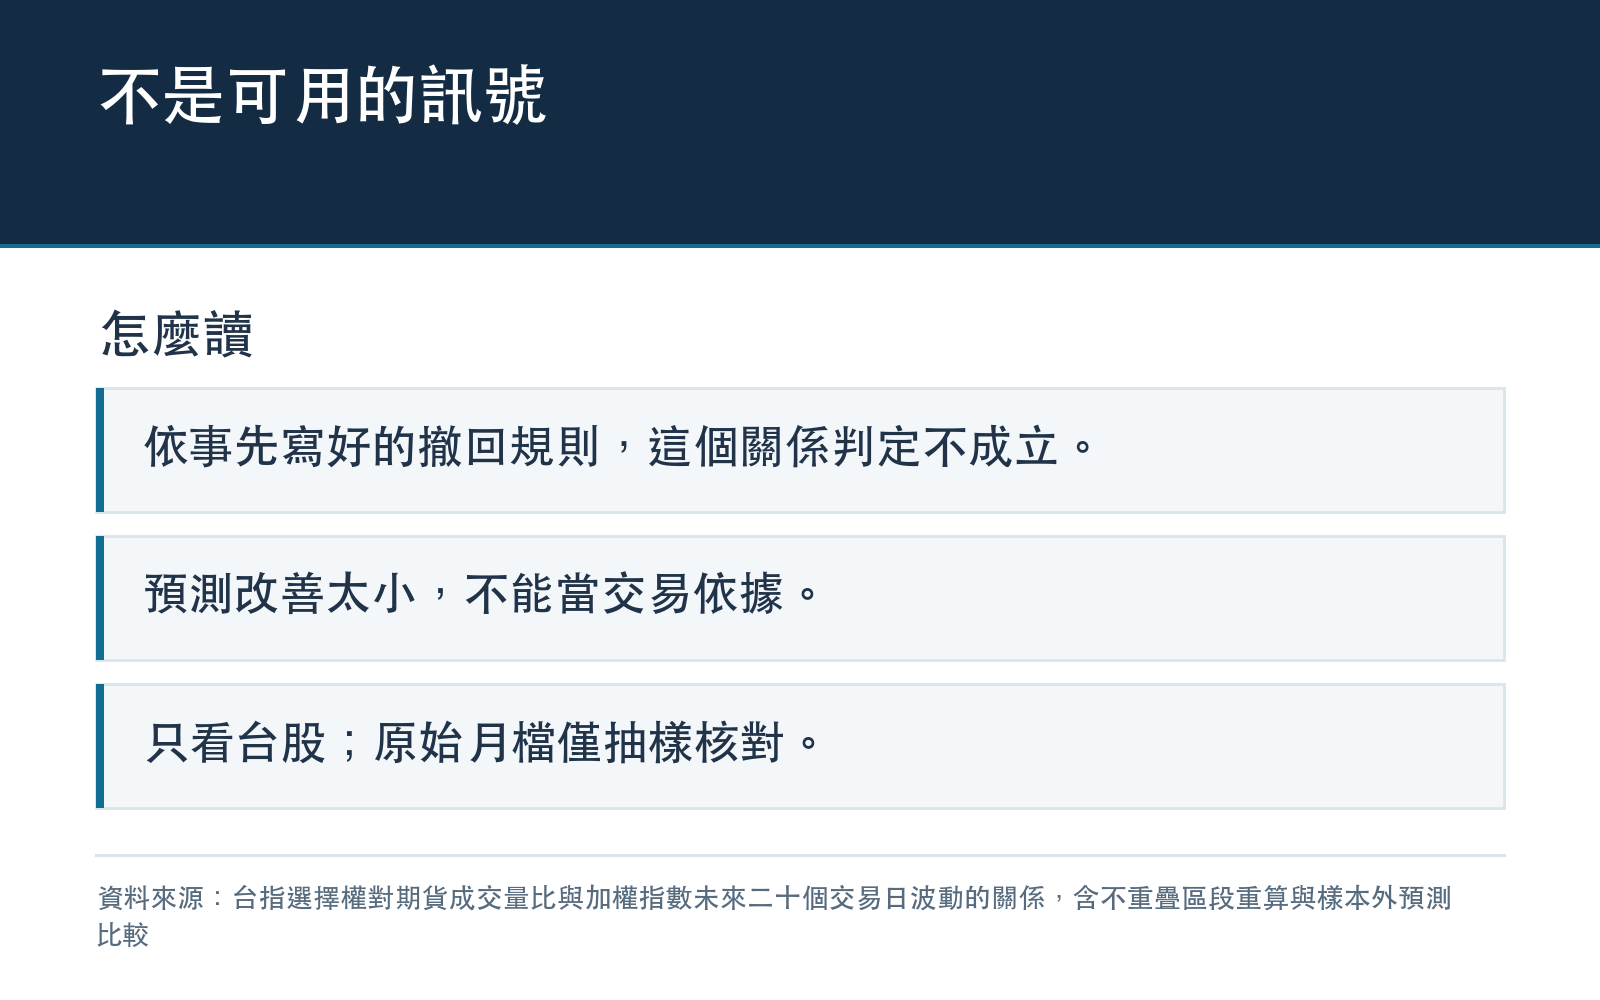
這些切法的 t 值中位數只有 -1.28,只有 4 種仍然超過 2,其餘看不出關係,有幾種方向甚至相反。依照事先寫好的規則,這個關係判定為 不成立 。這不等於證明關係不存在:每個區段的資料只有全樣本的約 20 分之一,本來就比較難顯著。但規則是先講好的,撐不住就不算數,我們不在看完結果後再換說法。
拿來預測,只好一點點
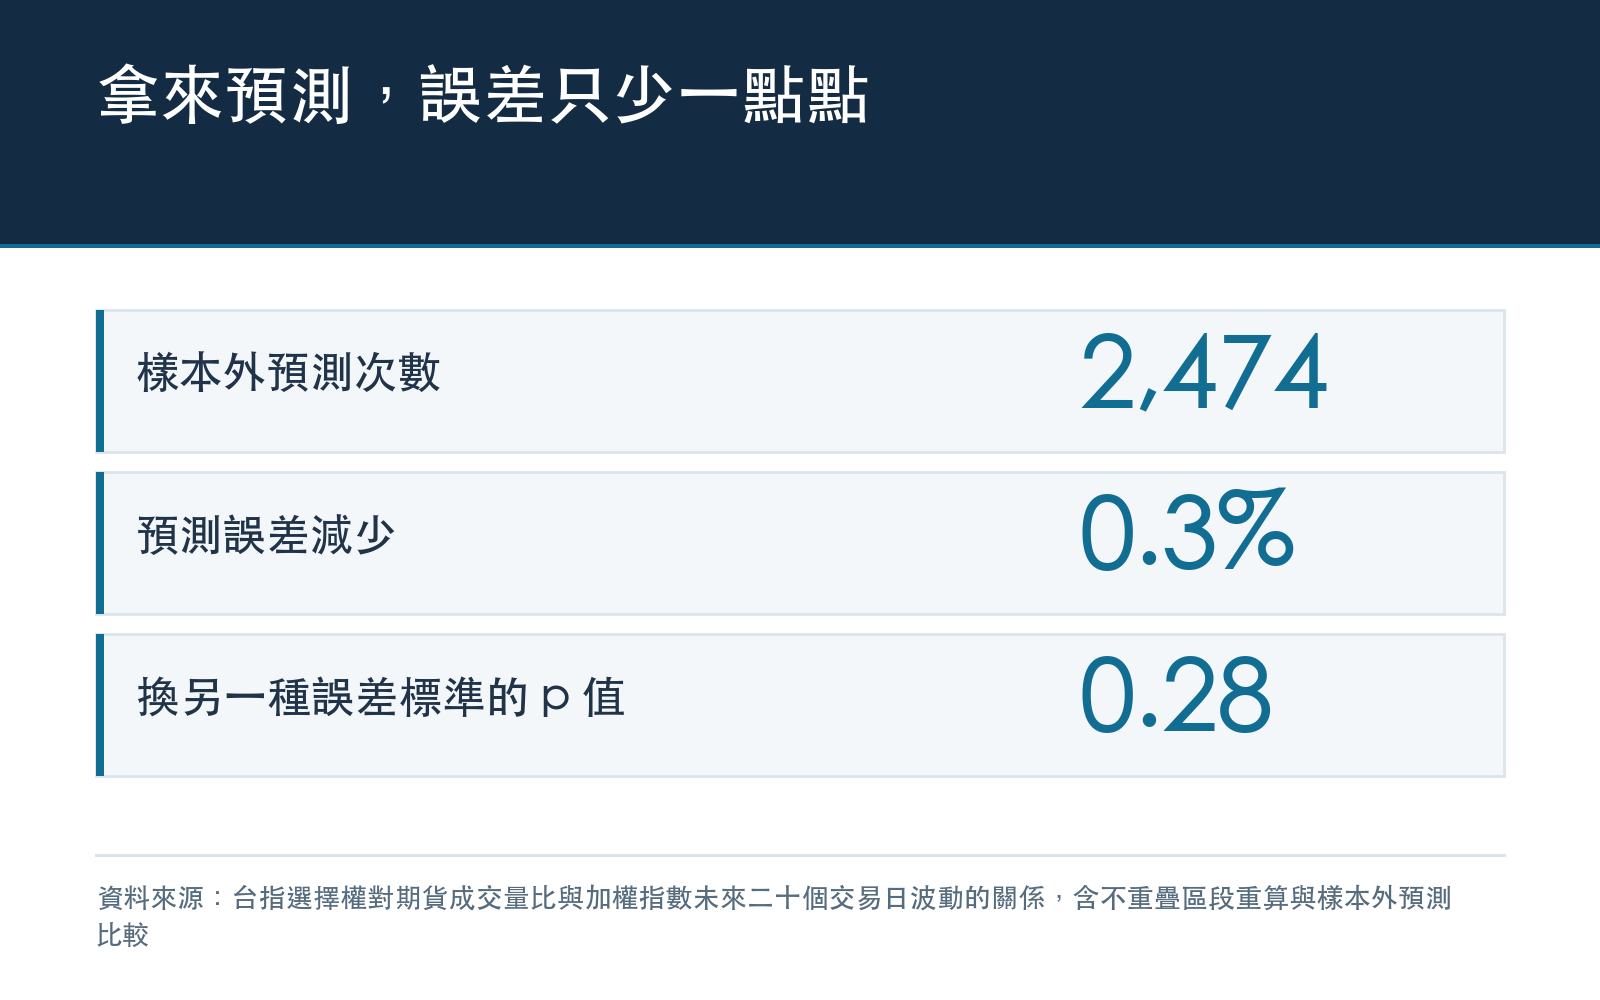
第二個問題是實際拿來預測:站在每一天,只用當天以前的資料,預測接下來 20 天的波動。從 2016-01-04 到 2026-08-26 共做了 2,474 次預測,比較兩個版本:只用目前波動和 VIX,以及再加上選擇權比重。
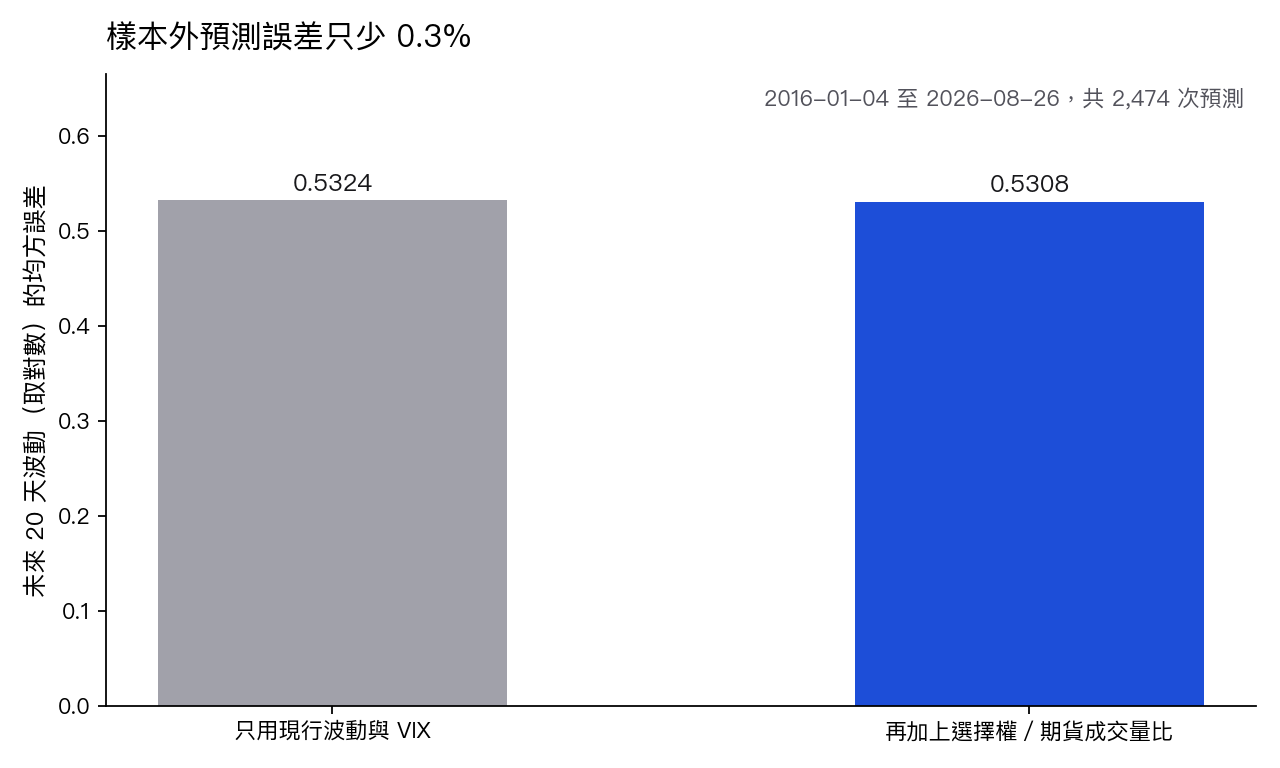
加上選擇權比重之後,預測誤差從 0.5324 降到 0.5308,只少了 0.3%。
有一種專門檢查「多加一個變數到底有沒有幫助」的檢定,認為這點改善不是運氣,p 值 0.0005。換成另一種常用、對低估波動罰得比較重的誤差標準,兩個版本的差別就不顯著,p 值 0.28。
| 檢查 | 結果 | 讀法 |
|---|---|---|
| 全樣本、重疊區間(3,343 天) | t 值 -4.55 | 看起來有關係 |
| 互不重疊的 20 天區段 | 中位數 t 值 -1.28 | 撐不住,判定不成立 |
| 只用過去資料預測(2,474 次) | 誤差少 0.3% | 有改善,但很小 |
| 換另一種誤差標準 | p 值 0.28 | 差別不顯著 |
統計上站得住,不代表大到有用。0.3% 的改善放進實際的避險或部位調整,幾乎看不出來。
這對看盤的你代表什麼
- 不要把「今天選擇權特別熱」讀成「接下來會很平靜」。 全樣本看起來有關係,但換成不重疊的算法,20 種切法只有 4 種還撐得住。
- 想知道接下來一個月會晃多大,先看目前的波動和 VIX。 選擇權成交比重加進去,預測誤差只少 0.3%,不值得當成可用的訊號,更不能拿來當交易依據。
- 看到「某個指標和未來波動顯著相關」時,先問它是不是用重疊區間算的,換成不重疊的算法還撐不撐得住。
限制也要說清楚:只看台股,美股選擇權對期貨的比重沒有做,因為資料來源中途換過、口徑還沒確認。期交所的原始月檔只抽樣重新下載核對過,沒有逐月全部稽核。這篇沒有做任何交易測試,也沒有計入成本,不構成交易建議;這些都是過去的資料,不保證未來照樣發生。
資料來源:臺灣期貨交易所每日選擇權與期貨成交量(台指選擇權、台指期、小台、微台);臺灣證券交易所加權指數每日收盤;Cboe VIX 歷史資料。期間 2012-04-03 至 2026-08-26。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊