K1917:動能左尾的分位模型違規率合格、違規卻成群——偏態項補不上的是叢集,且成本 20 bp 時常數波動縮放反超
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
K1917 以預註冊檢定三件事:在 French 日頻動能因子(WML,1926-11-03 至 2026-06-30,26173 個交易日)上,滾動偏態與「波動×偏態」交互項,能否在純波動模型之外預測左尾(H1)、預測未來 21 日下行半變異數(H2)、改善配置的最大回撤(H3)。三項在 Holm 校正後都沒有通過,判決為 NULL;一般讀者版〈動能策略崩盤前,偏態會先亮燈嗎?〉已報告這個結論與檢定力模擬。
本文報告兩個沒有進入判決、但對左尾建模更有用的診斷:
- 樣本外 5% 分位的違規率合格,違規卻成群。 純波動模型 B* 與加入偏態的 M* 在 24920 個預測中違規率為 4.87% 與 4.85%,Kupiec 無條件覆蓋檢定都不拒絕;Christoffersen 獨立性檢定的 p 值在兩個模型都是數值上的 0。偏態項沒有改變這一點。
- 分位目標配置的優勢對成本敏感。 以分位預測做風險目標的兩臂年換手約 10.7,常數波動縮放約 2.3。成本 5 bp 時分位目標臂的 Sharpe 較高;成本升到二十 bp,常數波動縮放反超。
三項確認性檢定(簡述)
| 假說 | 統計量 | 原始 p | Holm 後 p |
|---|---|---|---|
| H1 左尾分位回歸的偏態增量(樣本內,循環位移虛無) | 相對 pinball 降幅 0.002% | 0.917 | 1.000 |
| H2 未來 21 日下行半變異數(樣本外 Clark-West) | t=-0.85 | 0.801 | 1.000 |
| H3 偏態調整配置的最大回撤差 | Δ_MDD=+0.0036 | 0.810 | 1.000 |
共同樣本 25921 列。三項都不拒絕,判決 NULL。這是「沒有證據」,不是「沒有效應」;檢定力的範圍見一般讀者版與實驗 README 第七節。
診斷一:違規率合格,違規成群
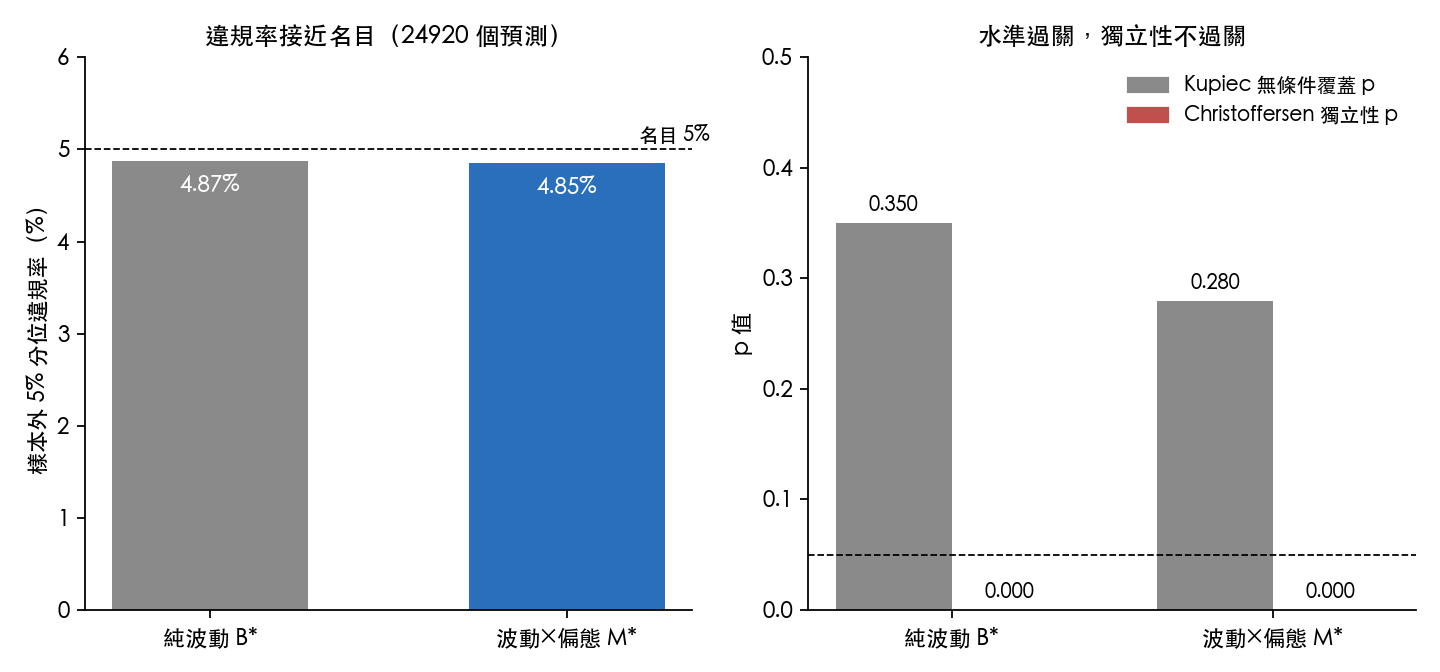
樣本外預測從 1931-01-24 起,擴張窗、每 63 列重估,τ=0.05,共 24920 個預測。
| 模型 | 違規率 | 違規數 | Kupiec p | Christoffersen 獨立性 p | Christoffersen 條件覆蓋 p |
|---|---|---|---|---|---|
| 純波動 B*(sd126、sd21) | 4.87% | 1214 | 0.350 | 0(數值) | 0(數值) |
| 波動×偏態 M* | 4.85% | 1209 | 0.280 | 0(數值) | — |
兩個模型的違規「次數」都接近名目的 5%,所以只看無條件覆蓋會判定模型合格。獨立性檢定問的是另一件事:今天違規之後,明天違規的機率是否和平常一樣。p 值在數值上為 0,表示違規明顯成群出現,也就是動能崩盤期間分位預測會連續被擊穿。
結果檔只記錄 p 值,沒有記錄違規的轉移次數,所以「成群」這個方向是推得的,推法如下。p 值以卡方分配(自由度一)的右尾機率計算,要在浮點數下溢成 0,概似比統計量須超過約一千四百八十。反方向的極端情形是違規從不連續發生;以相同的預測數與違規數代入同一支檢定函式,統計量只有約一百二十四,p 值約在十的負二十八次方量級,不會成為 0(本文以合成序列實測)。因此這裡的 0 只可能來自違規集中。
這對偏態假說的意義是:純波動模型的缺陷不在「平均分位的水準」,而在「崩盤期間的反應速度」。若偏態項帶有崩盤前的預警資訊,它最該改善的正是叢集;但 M* 的違規數只比 B* 少 5 次,獨立性檢定照樣在數值上為 0。M* 的樣本外平均 pinball 甚至比 B* 高,相對降幅為 -0.518%。
這一節沒有正式推論:巢狀分位模型加擴張窗的損失比較沒有可用的檢定,預註冊把它列為只描述的診斷。Christoffersen 檢定本身也只作描述。
診斷二:分位目標配置的成本敏感度
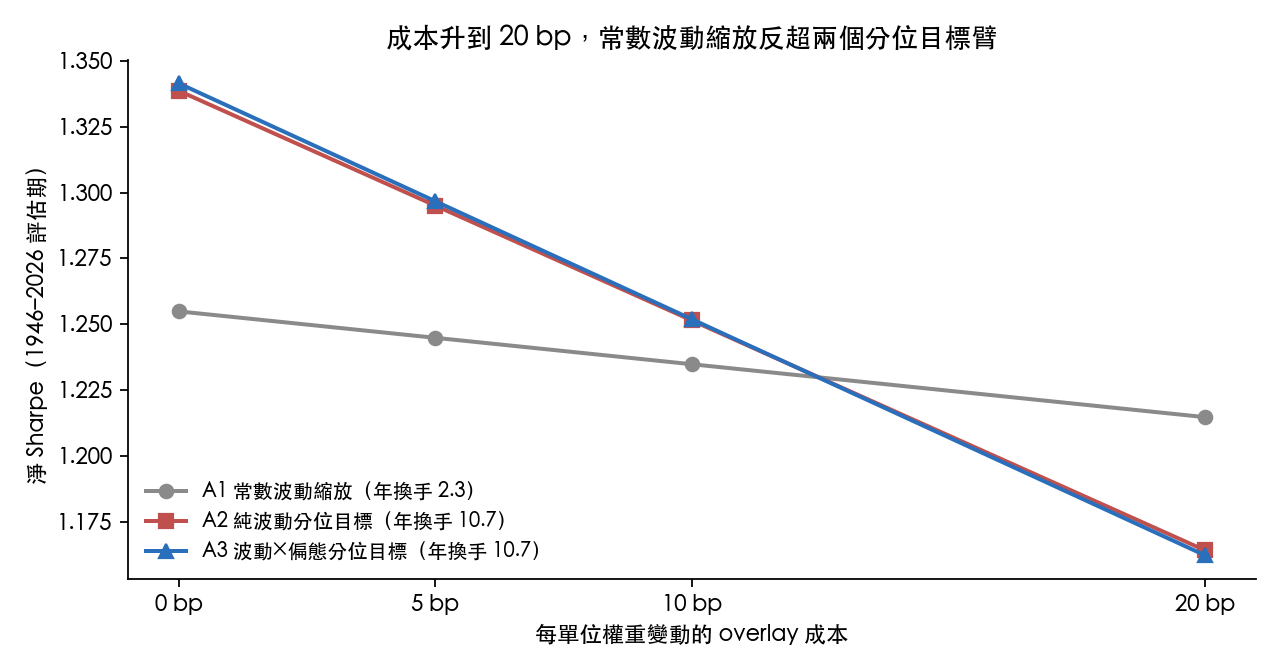
H3 的配置以樣本外分位預測做每日再平衡的風險目標,評估期 1946-01-02 至 2026-06-30。主規格成本為每單位權重變動 5 bp。
| 成本 | A1 常數波動縮放 | A2 純波動分位目標 | A3 波動×偏態分位目標 |
|---|---|---|---|
| 0 bp | 1.255 | 1.339 | 1.342 |
| 5 bp(主規格) | 1.245 | 1.295 | 1.297 |
| 10 bp | 1.235 | 1.251 | 1.252 |
| 20 bp | 1.215 | 1.164 | 1.162 |
A1 的年換手為 2.31,A2、A3 為 10.73 與 10.66,所以成本每增加一單位,分位目標臂的 Sharpe 下滑速度約為 A1 的四倍以上。在 20 bp 時 A1 反超兩個分位目標臂。主規格下的最大回撤也是 A1 最淺:A1 -28.8%、A2 -31.9%、A3 -31.5%。
這些比較不在預註冊的判決內,Sharpe 差也沒有附檢定。它支持的只是一個實務提示:用分位預測做每日風險目標,相對簡單的常數波動縮放的優勢,取決於成本假設;在零售或較高成本的設定下,這個優勢可能不存在。偏態項在任何成本下都沒有改變 A2 與 A3 的相對位置。
結論與限制
- 三項確認性檢定判決為 NULL,本文不改變判決。
- 純波動分位模型的缺口是違規叢集。 兩個模型的違規率都合格,獨立性都不過;偏態代理沒有補上這個缺口。下一步若要改善動能左尾的分位預測,應檢驗能更快反應的條件(例如更短窗的下行波動或崩盤狀態變數),並以 Christoffersen 類檢定而非只看違規率來評估。
- 分位目標配置的 Sharpe 優勢對成本敏感。 20 bp 時常數波動縮放較佳。
- 限制 :偏態只用無模型的滾動 Bowley 偏態代理,不是 score-driven Skew-t 濾波器;資料是 French 紙上因子,不是可交易組合;診斷一與診斷二都沒有正式推論;Sharpe 比較沒有多重比較或 Sharpe 差檢定。
資料來源:Kenneth French Data Library 日頻動能因子(WML),1926-11-03 至 2026-06-30;canonical 結果檔 experiments/k1917/k1917_results.json。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊