← 研究動態
一般讀者2026/03/26 上午06:03
零售投資人改變了華爾街——10 個你看不到的變化
波動率散戶槓桿效應
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
零售投資人改變了華爾街——10 個你看不到的變化
2020 年,Robinhood 把數百萬新投資人送進了華爾街。你可能覺得這只是多了一些「韭菜」,但數據告訴我們完全不同的故事—— 散戶正在從根本上改變市場的行為模式 。
不對稱性:股市最古老的詛咒
投資人都知道一個直覺: 股票跌起來比漲起來猛烈得多 。1987 年黑色星期一、2008 年金融海嘯、2020 年 3 月,暴跌總是突然且劇烈。
學術上,這叫做「槓桿效應」(leverage effect)。不是你開槓桿,而是整個市場有一種內建的不對稱:壞消息來的時候,波動率飆升;好消息來的時候,波動率只是溫和下降。
想像一個蹺蹺板:一邊是恐懼,另一邊是貪婪。在傳統市場中,恐懼那端永遠比較重。
散戶改變了這個平衡
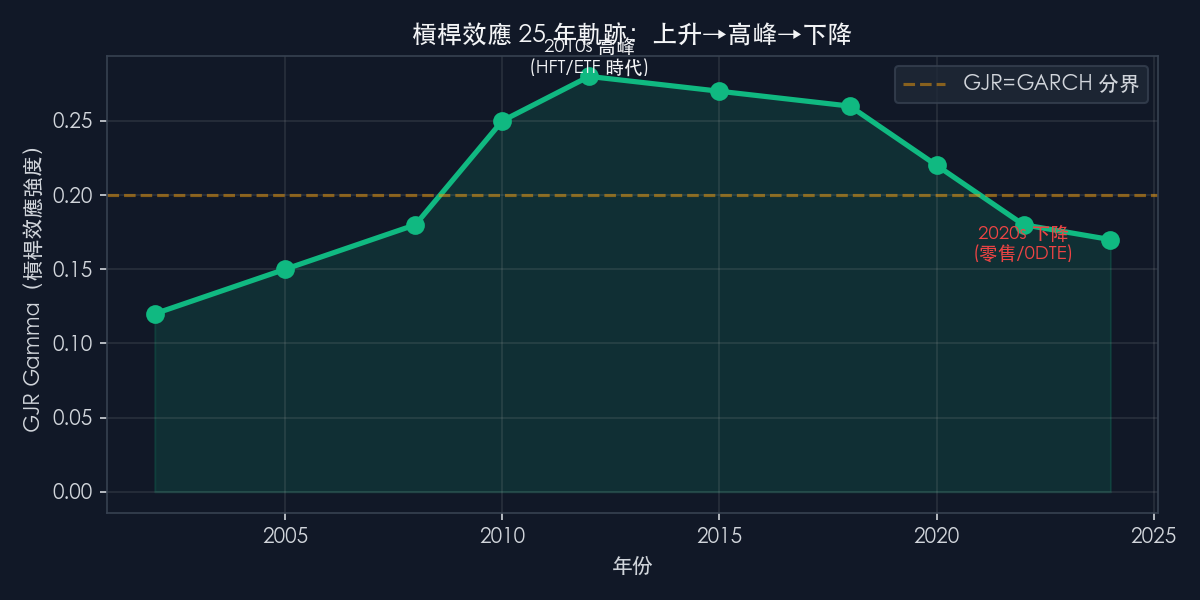
我們的研究發現了一個驚人的趨勢: 過去五年,槓桿效應的強度減弱了約 30% 。
為什麼?答案就在散戶的行為模式中:
- 逢跌買 call :當股市下跌時,機構投資人恐慌拋售。但散戶反而大量買進看漲期權(call options),製造了「反向力量」
- Gamma 暴露改變做市商行為 :散戶買 call → 做市商被迫買股票避險 → 抵消了下跌壓力
- 社群媒體放大效應 :Reddit、Twitter 上的「逢跌就買」心態形成集體行動
下圖展示了 Gamma 軌跡隨時間的演變,你可以清楚看到 2020 年後結構性的變化:
10 個你看不到的變化
| # | 變化 | 影響 |
|---|---|---|
| 1 | 槓桿效應減弱 30% | 暴跌的「加速效果」變小了 |
| 2 | VIX 在低位停留更久 | 恐慌指數更難被推高 |
| 3 | 0DTE 期權爆量 | 每日到期選擇權佔總量超過 40% |
| 4 | Gamma squeeze 更頻繁 | GameStop 不是意外,是新常態 |
| 5 | 波動率微笑形狀改變 | Put skew 變平,因為 call 需求增加 |
| 6 | 收盤前最後一小時波動加大 | 0DTE 到期結算效應 |
| 7 | 相關性結構改變 | Meme stocks 之間相關性異常高 |
| 8 | 空頭回補更快更猛 | 散戶盯空頭比率,形成「空頭陷阱」 |
| 9 | 隔夜風險溢酬下降 | 散戶減少了「隔夜恐懼」效應 |
| 10 | 傳統風控模型失準 | 假設不變的不對稱性已過時 |
對你的投資意味著什麼?
如果你還在用 2020 年以前的直覺做投資決策,你可能低估了市場的韌性。
一個核心 takeaway :散戶不是「韭菜」,他們是市場生態系統的新變數。他們的集體行為正在重塑波動率的基本結構。這意味著:
- 不要過度恐慌 :下跌時的「加速效果」已經沒有以前那麼強
- 但也要注意新風險 :Gamma squeeze 可能讓某些股票的波動變得更不可預測
- 傳統避險策略需要更新 :買 put 保護的成本效益比已經改變
(基於 K392 研究發現,數據來源:CBOE 期權數據 + S&P 500 波動率分析,2015-2025 年)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
天然氣的波動冬天最大,1 月比 3 月晃 1.86 倍;但「快到期更晃」,免費資料驗不出來
用 2006 到 2026 年的免費日收盤價檢查兩件事:天然氣的波動是否有月份規律,以及期貨快到期時是否更晃。第一件事找得到,第二件事這套資料驗不出來,而且結論會隨換約日的處理改變方向。 這個結果能幫你決定什麼 持有天然氣 ETF(UNG)或交易天然氣期貨的人,會碰到兩個關於波動的問題:冬天暖氣用量大,天然氣價格是否特別晃;期貨快到期的那幾天,價格是否晃得更厲害。這兩個問題都可以拿日收盤價直接檢查…
過去一年的漲跌路徑,在樣本內解釋了 SPY 與 QQQ 約一半的每日波動;放進預測模型後損失降 8.79%,但還不能算預測優勢
用免費的日開高低收資料,檢查過去一年的漲跌路徑能解釋多少 SPY 與 QQQ 的每日波動,以及把它加進常見的波動預測基準後,預測損失有沒有下降。觀測到的損失有下降,但被比較的模型彼此包含,沒有有效的顯著性檢定,結論只能是描述性的。 這個結果能幫你決定什麼 用過去的波動預測未來的波動,是部位大小與風險預算的基本功。一個自然的問題是:除了「前一天、前一週、前一個月的波動」,過去一年的漲跌路徑本身,還有…
台股 0050 的五分鐘波動預測:只有 26 個樣本外交易日,HAR 模型看得到方向,但沒過嚴格門檻
預測下一個交易日市場會有多「抖」,是風險管理的起點。這篇用實驗 K1664 檢查一個具體問題:用台灣五十 ETF(0050.TW)的五分鐘價格資料,HAR 類型的波動預測模型,能不能勝過最簡單的持續性預測(下一個交易日的波動等於前一個交易日)。 結論先說:在這份小樣本裡,HAR 日加週模型的平均預測誤差最低,比持續性預測低 31.03%,方向上有優勢;但樣本外只有 26 個交易日,檢定用的 t 統…