K1863:近 10 年台股名目與實質報酬差距最大(1.93 pp),Fisher 分解顯示主因是年化通膨較高,不是名目報酬較高
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
長期投資的報酬評估,該把名目報酬扣掉多少通膨?K1863 以證交所發行量加權股價報酬指數(IR0001,含息) 與主計總處 CPI 總指數,量測 2003-01-02 至 2026-08-31(5,824 個交易日,CPI 用到 2026-08)台股名目與實質年化報酬的差距: 近 10 年 1.93 個百分點、近 20 年 1.53、全樣本 1.49, 三期都落在事先寫進程式的 1.0–2.0 pp 區間,判為「中等」。
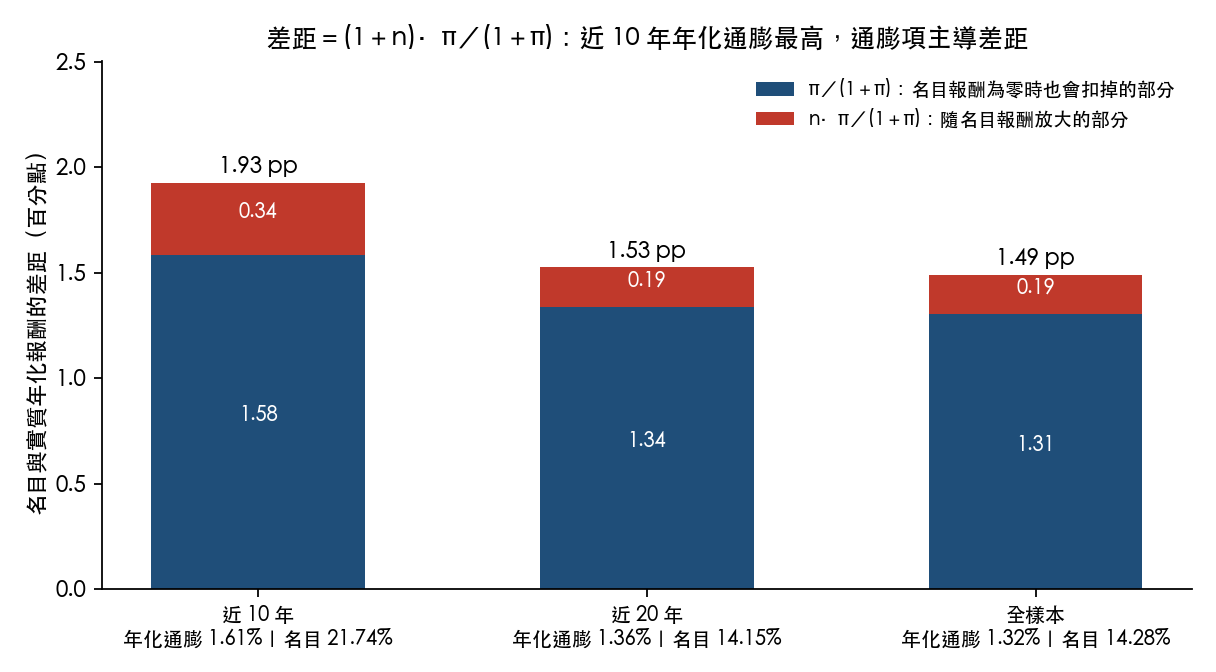
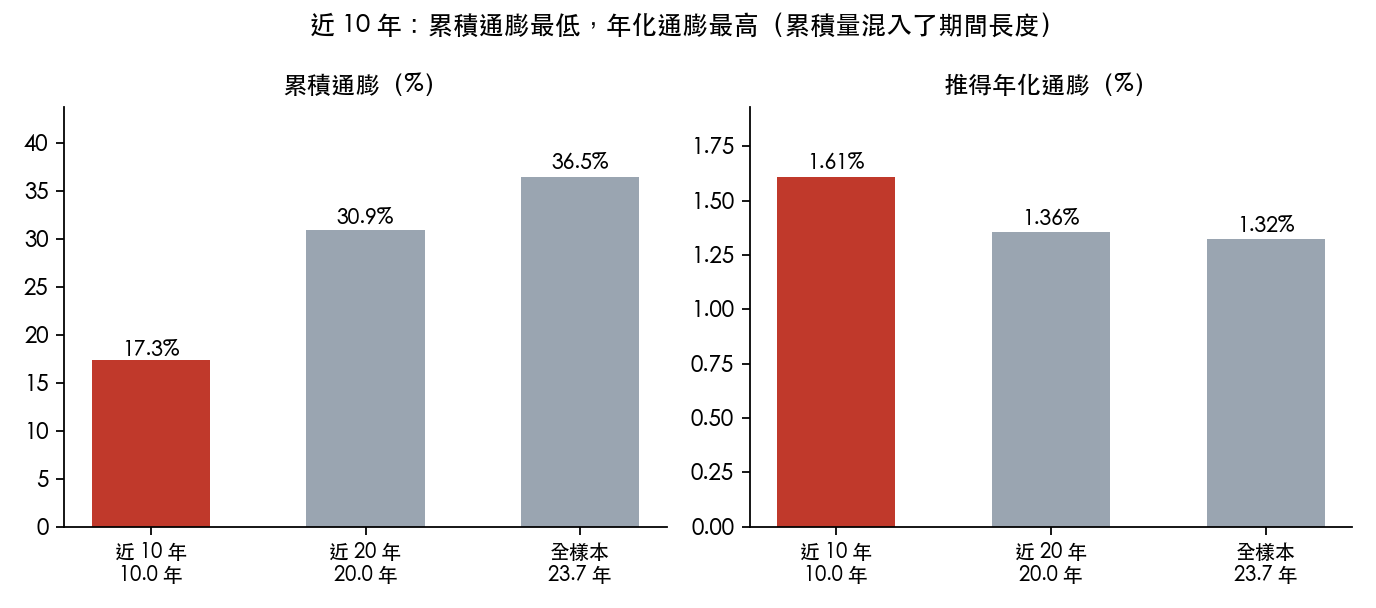
一般讀者版(〈扣掉通膨之後,這十年台股到底賺了多少?〉)已給出這三個數字與限定。本文處理一個方法問題: 差距由什麼決定。 以 Fisher 恆等式把差距拆成「與名目報酬無關的通膨項」與「隨名目報酬放大的項」。 分解的結果是:近 10 年差距最大,主因是這段期間的 年化 通膨(1.61%)是三期最高; 它的累積通膨倍數(×1.1731)最低,只是因為期間最短。名目報酬較高只解釋約四分之一的落差。 對讀者的實務意義有兩點:比較不同長度期間的通膨侵蝕,要比年化通膨,不能比累積倍數; 用「名目報酬減通膨率」估算實質報酬,會低估差距,低估量隨名目報酬超過通膨的幅度增加。
量測設計
- 股票側 :IR0001 是含息總報酬指數,不是價格指數;台股殖利率高,用價格指數會把名目報酬本身低估,差距也跟著被低估。
- 物價側 :CPI 總指數,月頻。每個交易日使用其所屬月份的 CPI,月內為常數;CPI 尚未公布的尾端交易日直接截掉,不外插。
- 年化 :期間長度以日曆日除以 365.25 計算;名目與實質年化報酬都由期初、期末兩點計算,不是日報酬的平均。
- 差距 :名目年化報酬減實質年化報酬,以百分點表示。門檻 1.0 與 2.0 pp 寫在程式內;前置登記為回溯性的 (登記檔與資料、程式、結果同一次進版控),不得引用為經事前驗證的門檻。
- 上界 :指數不扣費用與稅;名目與實質報酬都是投資人實際到手的上界。
結果:差距與它的分解
實質年化報酬 r、名目年化報酬 n 與年化通膨 π 之間的恆等式是 1+r=(1+n)/(1+π),所以
n − r = (1+n)·π/(1+π) = π/(1+π) + n·π/(1+π)。
第一項是名目報酬為零時也會被扣掉的部分,約等於通膨率;第二項隨名目報酬等比例放大。 年化通膨 π 由結果檔的累積通膨倍數與期間長度推得:π=(累積倍數)^(1/年數)-1。 以此還原的實質報酬與結果檔中的實質年化報酬,最大差異為 0.0005 個百分點,來自累積倍數取四位小數。 這個還原在構造上恆等(π 與實質序列使用同一條月對齊的 CPI),所以它只驗證算術,不量測月內對齊的影響。
| 期間 | 年數 | 名目 n | 實質 r | 差距(pp) | 累積通膨 | 推得年化 π | π/(1+π)(pp) | n·π/(1+π)(pp) |
|---|---|---|---|---|---|---|---|---|
| 近 10 年(2016-08-31 → 2026-08-31) | 9.9986 | 21.74% | 19.81% | 1.93 | ×1.1731 | 1.61% | 1.584 | 0.344 |
| 近 20 年(2006-08-31 → 2026-08-31) | 20.0000 | 14.15% | 12.62% | 1.53 | ×1.3091 | 1.36% | 1.338 | 0.189 |
| 全樣本(2003-01-02 → 2026-08-31) | 23.6605 | 14.28% | 12.79% | 1.49 | ×1.3646 | 1.32% | 1.305 | 0.186 |
累積通膨倍數與年化通膨給出相反的排序。近 10 年的累積倍數 ×1.1731 是三期最低, 年化通膨 1.61% 卻是三期最高(近 20 年 1.36%、全樣本 1.32%): 累積倍數混入了期間長度。年化差距是年化量,該對照的是年化通膨。
近 10 年的通膨項比全樣本高 0.279 pp, 名目放大項高 0.158 pp(0.344 對 0.186)。 名目放大項本身也乘上了 π,所以這兩項的差不等於「名目報酬」與「通膨」各自的貢獻;要分開兩者,須逐一替換輸入:
把近 10 年與全樣本的差距落差(0.44 pp)拆開:先換名目報酬、再換通膨,名目貢獻 0.10 pp、通膨貢獻 0.34 pp; 反過來的順序,通膨貢獻 0.32 pp、名目貢獻 0.12 pp。兩種順序的結論一致: 落差約四分之三來自年化通膨較高,約四分之一來自名目報酬較高。
這對實質報酬估算的意義
- 「名目減通膨」低估侵蝕。 以 r≈n−π 估算實質報酬,隱含的差距是 π;實際差距是 (1+n)·π/(1+π), 兩者相差 π·(n−π)/(1+π)。在全樣本,這個低估是 0.169 pp;在近 10 年是 0.319 pp。名目報酬超過通膨越多,低估越多。
- 差距對兩個輸入的敏感度不同。 以全樣本為基準,年化通膨多 1 個百分點,差距增加 1.10 pp; 名目報酬多 1 個百分點,差距只增加 0.013 pp。通膨仍是主導項,名目報酬是放大器。
- 門檻判定的穩定度隨期間而異。 在全樣本的年化通膨下,名目年化報酬要達到 53.2% 差距才會越過 2.0 pp; 名目年化報酬要低到 -23.4%(即虧損)差距才會落到 1.0 pp 以下。這個寬鬆只在全樣本成立。 近 10 年的差距 1.93 pp 離 2.0 pp 只差 0.07 pp;在近 10 年自己的年化通膨下, 名目年化報酬達到 26.3% 就會越線,而這段期間的實際值是 21.74%。 所以「中等」的判定在長期間主要取決於通膨水準,在近 10 年則接近上門檻、對名目報酬與通膨都敏感。 這個敏感度只適用於這組口徑;換核心 CPI 或換股票序列的結果沒有測。
限制
- 月頻 CPI :期初與期末落在月中,CPI 用整月的值;這個月內對齊對年化差距的影響未量測。
- CPI 修訂 :官方表註明最近三個月可能修正,期末數字帶修訂風險。
- 上界 :未扣內扣費用、證交稅與手續費;這些成本各自多大,不在本實驗範圍。
- 回溯性前置登記 :門檻檔與結果同一次進版控,門檻判定只能讀作描述,不能讀作事前驗證。
- 單一口徑 :只用 CPI 總指數與 IR0001;換口徑是否改變判定沒有測。
資料與方法
- 股票:臺灣證券交易所 IR0001 發行量加權股價報酬指數(含息還原)。
- 物價:行政院主計總處消費者物價指數銜接表,總指數,基期民國 110 年=100。
- 恆等式:Fisher(1930)名目與實質報酬關係;本文的分解與敏感度皆由結果檔的數值以封閉式計算。
- 實驗產物:
experiments/k1863/(凍結資料、PREREGISTRATION、results、reproduce_spec、review_verdict); 本文的輸入數字以 JSON pointer 由K1863_results.json讀出,推導數字由storage/drafts/k1863_research_charts.py計算。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊