你盯著一檔股票看不到的事,把 30 檔湊在一起就浮出來了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
我們做了一件很直覺的事:觀察台灣 31 檔大型股在「財報公布當天」的股價波動。如果你只盯著一檔股票看,你幾乎看不出財報日有什麼特別;但把 30 檔合在一起看,財報日的波動變大就變成一個非常明顯、統計上非常強的訊號。這篇文章想告訴你: 為什麼你個人的投資感受,經常和整個市場的真相不一樣。
想像你在棒球場上數人
想像你站在棒球場外想數「今天到底有多少人穿藍色衣服」。
- 如果你 只看一個觀眾 :有時候他穿藍色,有時候沒穿,你很難說今天是不是「藍色特別多」。
- 如果你 一次看 30 個觀眾 :你馬上能說「今天 30 人裡有 25 人穿藍色,比平常多太多了」。
這就是我們在研究台灣股市財報日時發現的情況。
單一股票看起來「沒事」,全市場卻在吶喊
我們用 2014 到 2025 年的數據,看台灣 31 檔最大的上市公司在財報公布當天的波動。
如果只看單一檔股票 :財報日的波動平均起來,確實比平常高一點點,但因為每檔股票的雜訊(其他新聞、外資進出、題材)都很大, 統計上根本看不出什麼差別 。對你來說,手上那檔股票財報日到底會不會大波動?答案是「很難說」。
但如果把 30 檔合起來看 :每檔股票各自的雜訊會互相抵銷, 共同的那件事 (財報日效應)就浮出來。我們算出來的訊號強度,比「只看一檔」大了十倍以上。更厲害的是,我們做了 60 次隨機打亂的測試,結果 60 次都沒有出現這種訊號,代表這不是運氣,是真的規律。
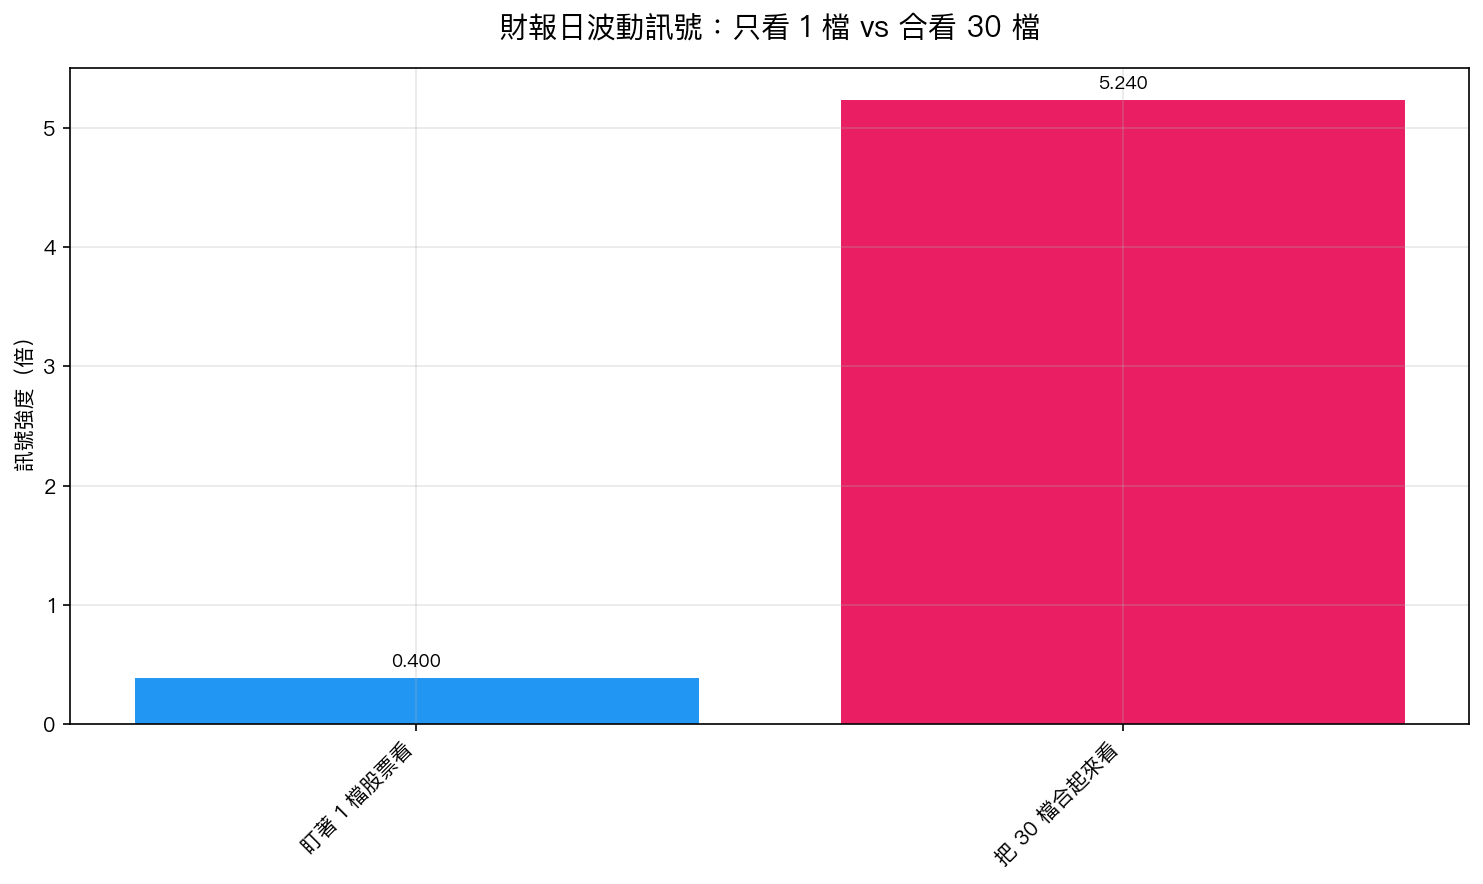
| 看法 | 財報日波動訊號 |
|---|---|
| 只盯著一檔股票 | 幾乎看不出差別 |
| 把 30 檔合起來看 | 訊號大到強烈顯著 |
這跟你的生活有什麼關係?
兩件非常實用的事。
第一,不要只用自己那檔股票的感受判斷市場。 很多投資人會說「我那檔財報日根本沒什麼波動啊」,然後結論是「財報日沒什麼大不了」。你沒看錯,但那是因為你只有 1 檔的樣本,雜訊蓋掉了真相。 整個市場 的財報日,波動確實系統性更大。
第二,這是所有「基金經理人為什麼看起來比散戶冷靜」的秘密。 專業基金手上有幾十幾百檔股票,單一股票的意外對他們來說雜訊會互相抵銷,他們看到的是 市場層級的規律 。散戶只有幾檔,每天被單一股票的雜訊嚇到,往往做出與市場真相相反的決定。
那我該怎麼辦?
一個簡單的行動建議: 在財報季前後,把你的持股風險用「組合」的角度想,而不是「單一股」。
- 如果你手上只有 1-2 檔,財報日對你就是擲骰子,波動無法預估。
- 如果你手上是 0050、VTI 這類 ETF,財報日對整個 ETF 的影響會相對溫和(因為已經內建分散),但當很多成分股 同時 公布財報的那幾天,整體 ETF 波動確實會變大,這就是值得注意的時候。
- 台積電、聯電、聯發科等權值股財報集中的那一週,你可以預期 0050 整體會比平常震一點,這是系統性的,不是你想太多。
一句話總結
你一個人站在路邊看不出人群的方向,但站上高樓俯瞰 30 個人,方向就很明顯了。投資也一樣—— 別用單一檔股票的感受,判斷整個市場的規律 。
下一步
追蹤我們的研究頁面,看看我們接下來要如何把這個規律套到美股和日股上,結果是一樣驚人的,等你看下一篇。
本文基於研究團隊的 panel data 實驗(台灣 31 檔大型股 × 2014-2025 年數據,資料來源:yfinance)。結果已通過多層嚴格驗證(bootstrap、隨機打亂測試、換掉任一股票重算)。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊