← 研究動態
一般讀者2026/10/03 下午10:00
機構擠在同一檔股票,下一季會比較震盪嗎?46 季美股資料:集中度看不出關係
美股機構持股波動13F
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
機構擠在同一檔股票,下一季會比較震盪嗎?46 季美股資料:集中度看不出關係
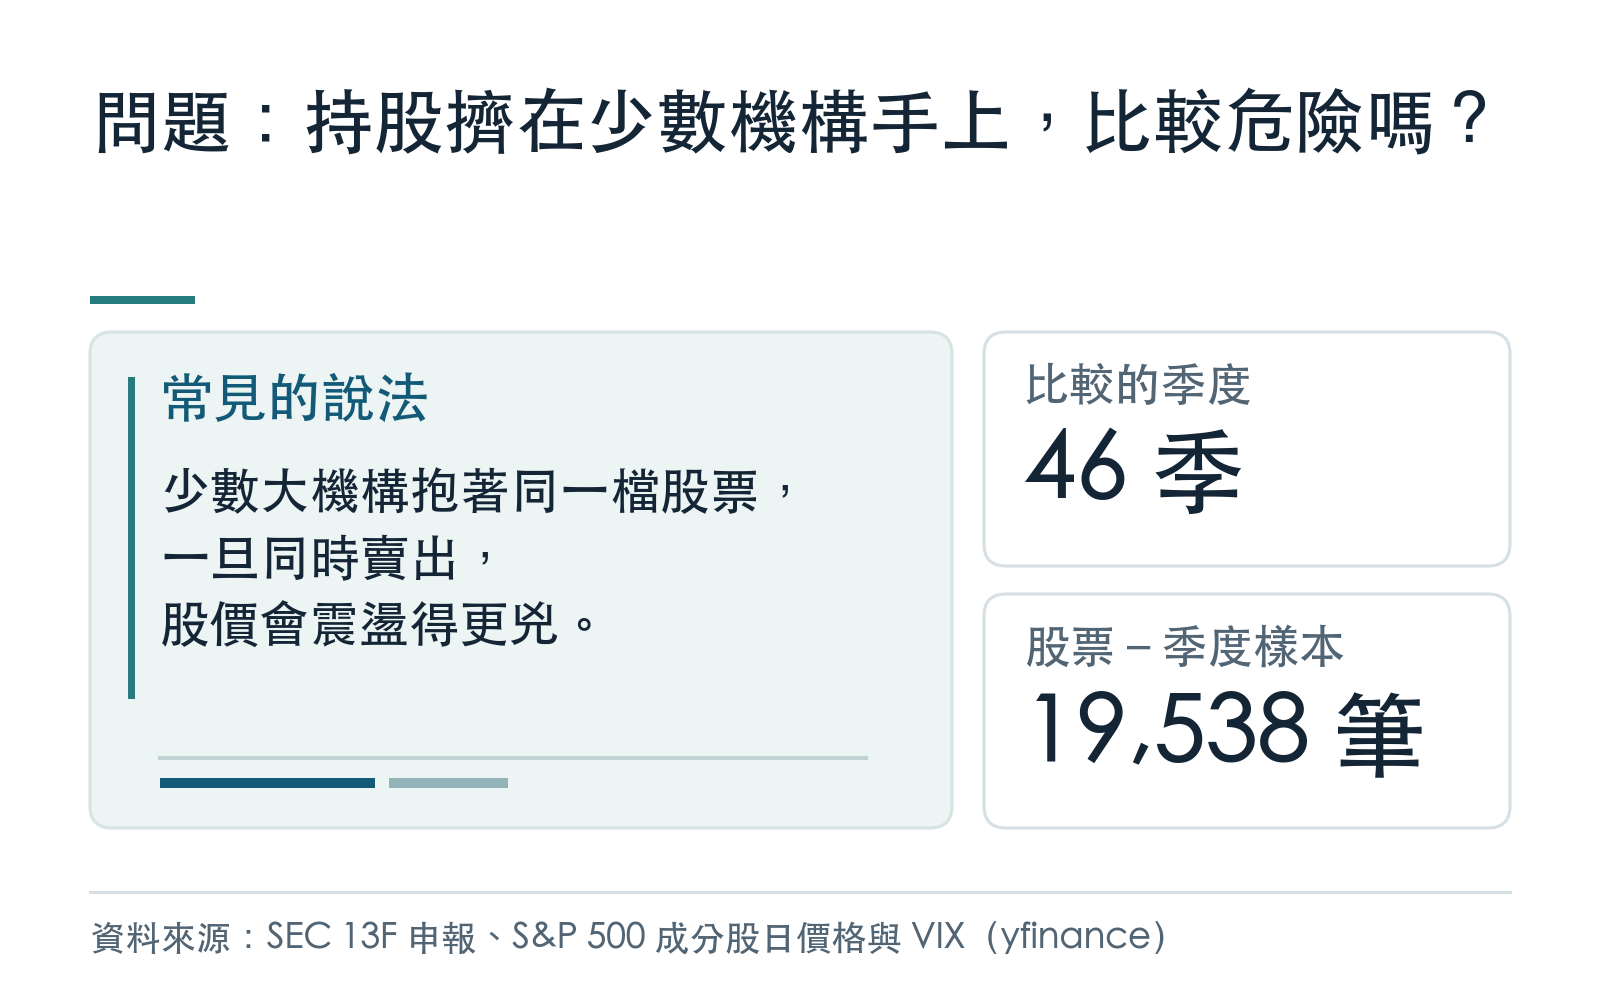
市場上有一種常見的擔心:一檔股票如果被少數幾家大機構抱著,一旦它們同時減碼,就沒有足夠的買盤接手,股價會震盪得特別兇。 這種情況常被叫做「擁擠交易」。
這個說法可以用公開資料檢查。美國管理資產超過一億美元的機構,每季都要向證管會申報持股(13F 申報)。 我們把 S&P 500 成分股每一季的申報持股拿出來,看持股越集中在少數機構手上的股票,下一季是不是比較震盪。
先講結論
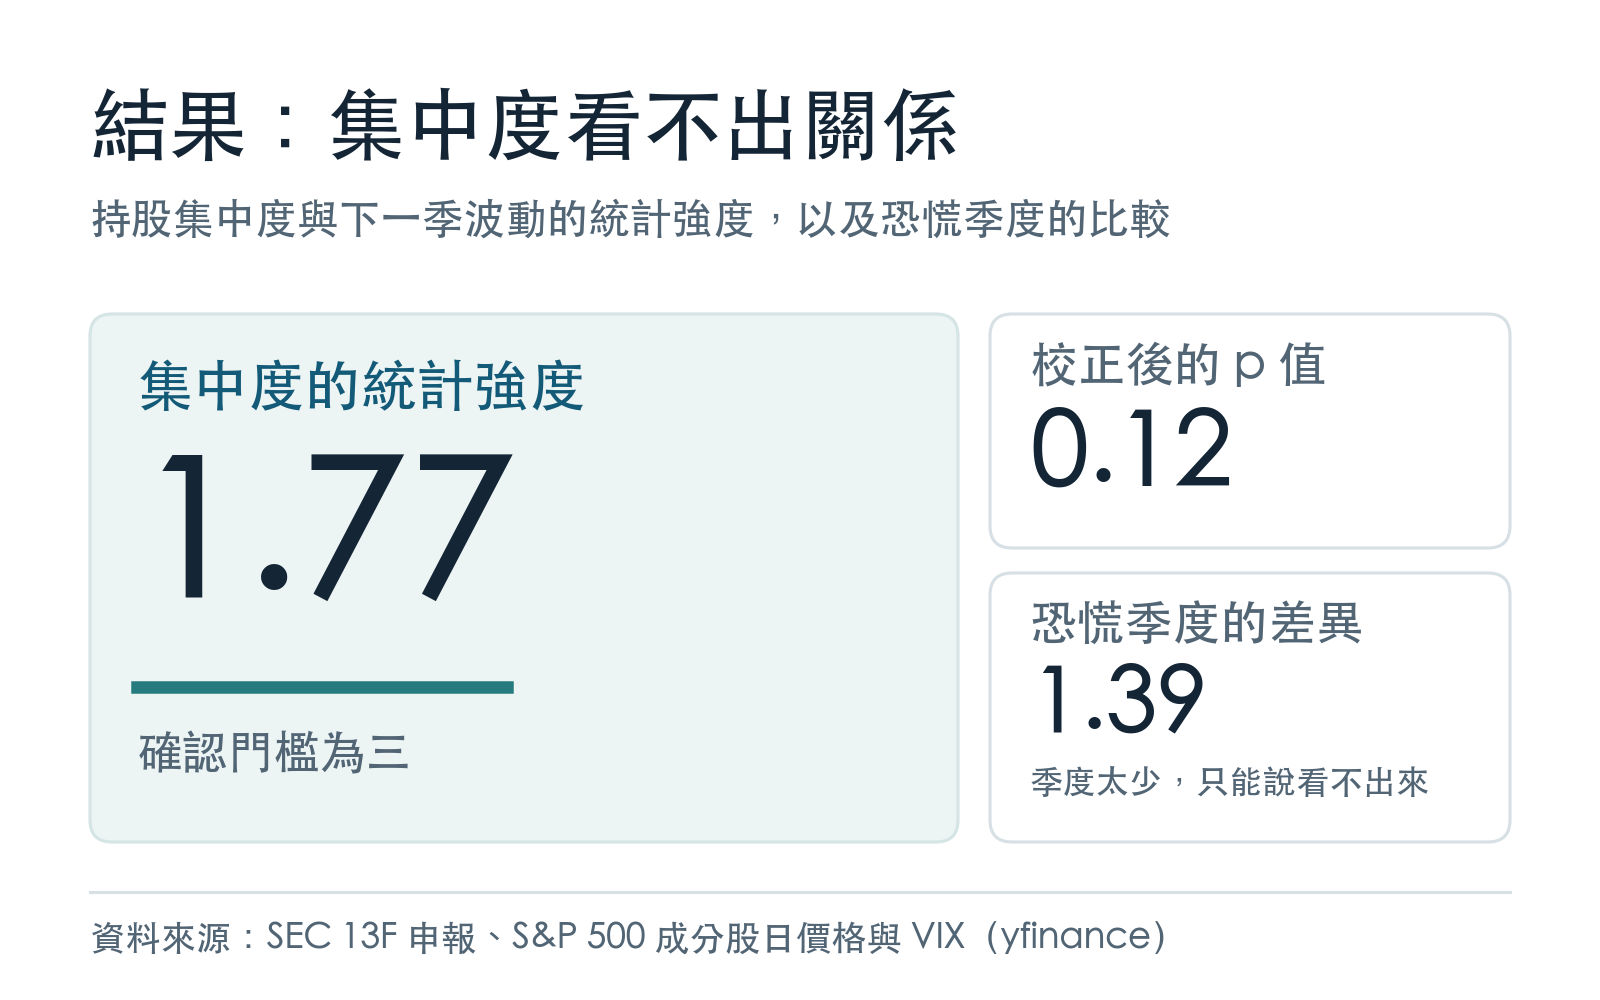
- 持股集中度看不出關係。 在控制了股票本來的波動與成交金額之後,集中度越高、下一季波動越高的關係是正的,但很弱: 統計強度 1.77,事前定的確認門檻是 3;四個假說一起做多重比較校正後,p 值是 0.12。
- 市場恐慌時也沒有明顯放大。 恐慌季度(VIX 平均高於 20)與平常季度相比,差異的統計強度是 1.39, 但恐慌季度只有 14 季,資料太少,只能說「這份資料看不出來」,不能說「沒有放大」。
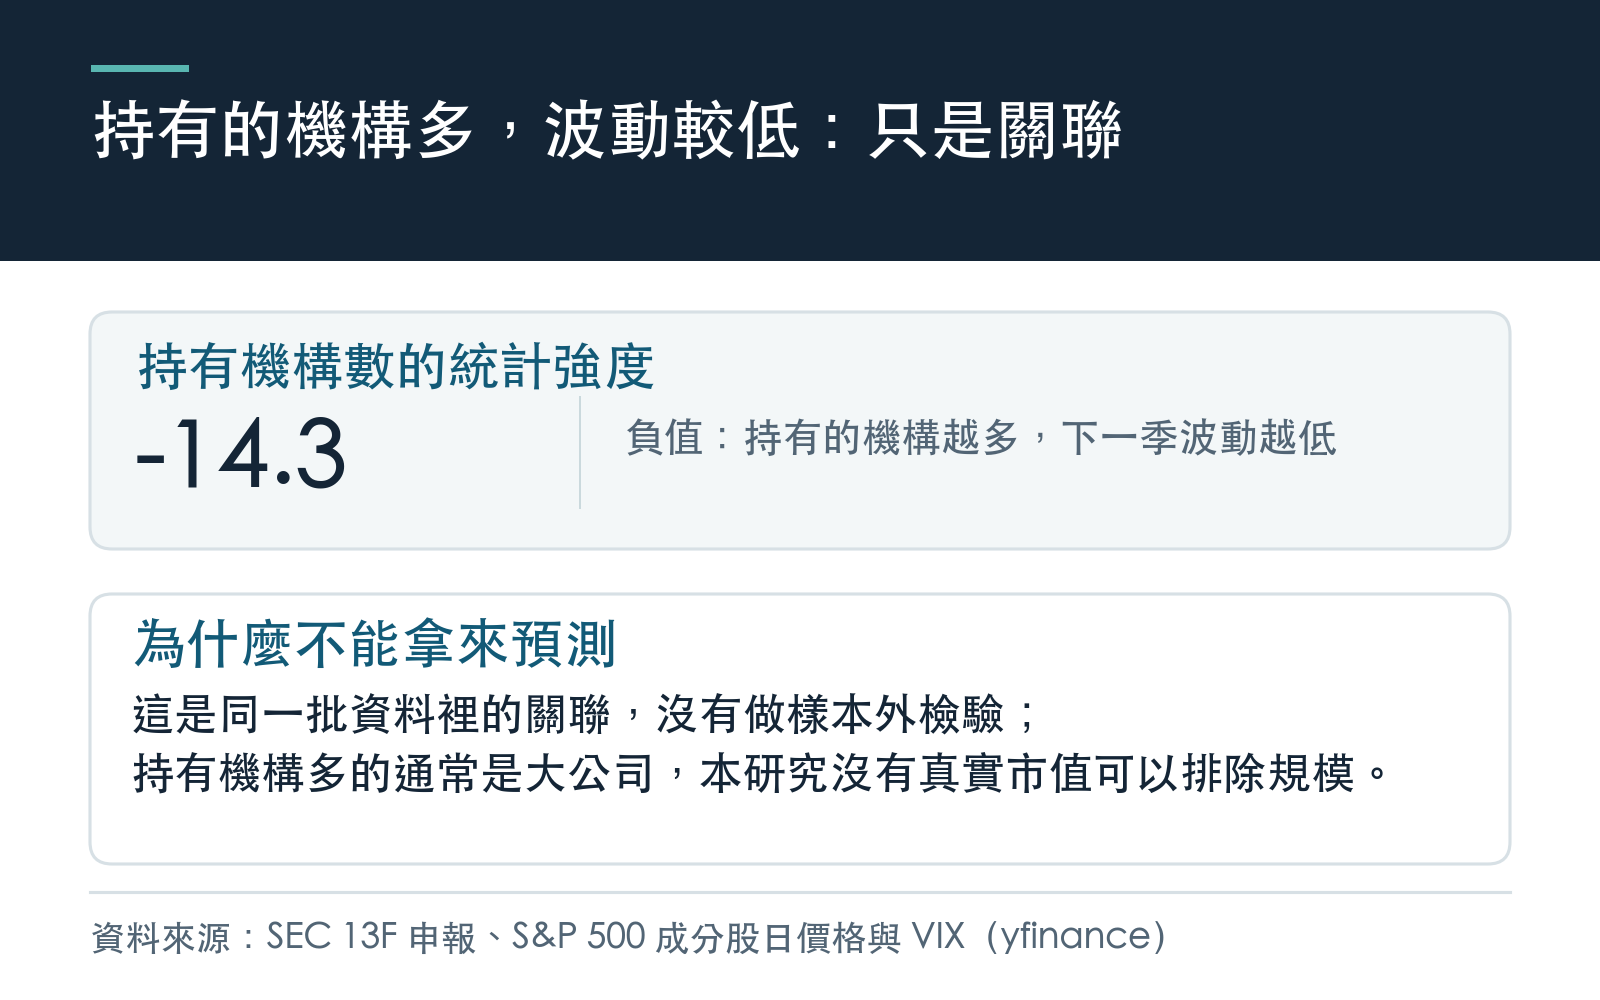
- 反而是持有機構的「家數」有關係,而且方向相反 :被越多機構持有的股票,下一季波動越低,統計強度 -14.3。 但這只是同一批資料裡的關聯 ,沒有做樣本外的預測檢驗,也無法排除「持有機構多的通常是大公司」這個解釋。
怎麼算
- 集中度 :每檔股票把各機構的持股比重平方後加總,數字越大,代表持股越集中在少數機構手上。 全樣本的中位數是 0.043;持有機構家數的中位數是 742 家。
- 避開偷看未來 :機構在季末後 45 天內申報,所以每一季的比較都從季末加 45 天之後的第一個交易日開始, 只用那天以前看得到的申報;接著看之後 63 個交易日(約一季)的實際波動。
- 控制本來就比較震盪的股票 :每一季都控制形成日前 63 個交易日的波動與平均成交金額,再看集中度還有沒有額外的關係。
- 每一季各算一次,共 46 季,每季 369~465 檔股票,最後看這 46 個結果平均起來是否穩定偏向一邊。 判定規則在看到結果之前就寫定。
每一季的結果,時正時負
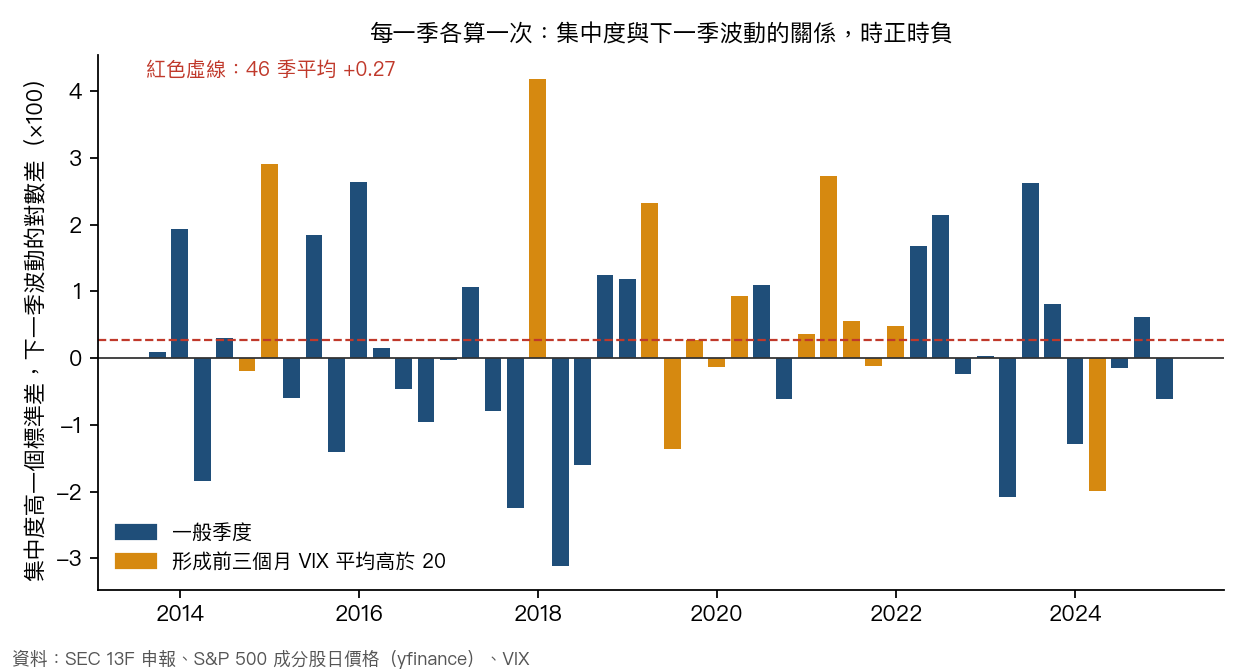
46 季裡有 25 季是正的、21 季是負的。平均起來略為偏正,但每一季之間的差異比平均值大得多。
換幾種算法,結論都一樣
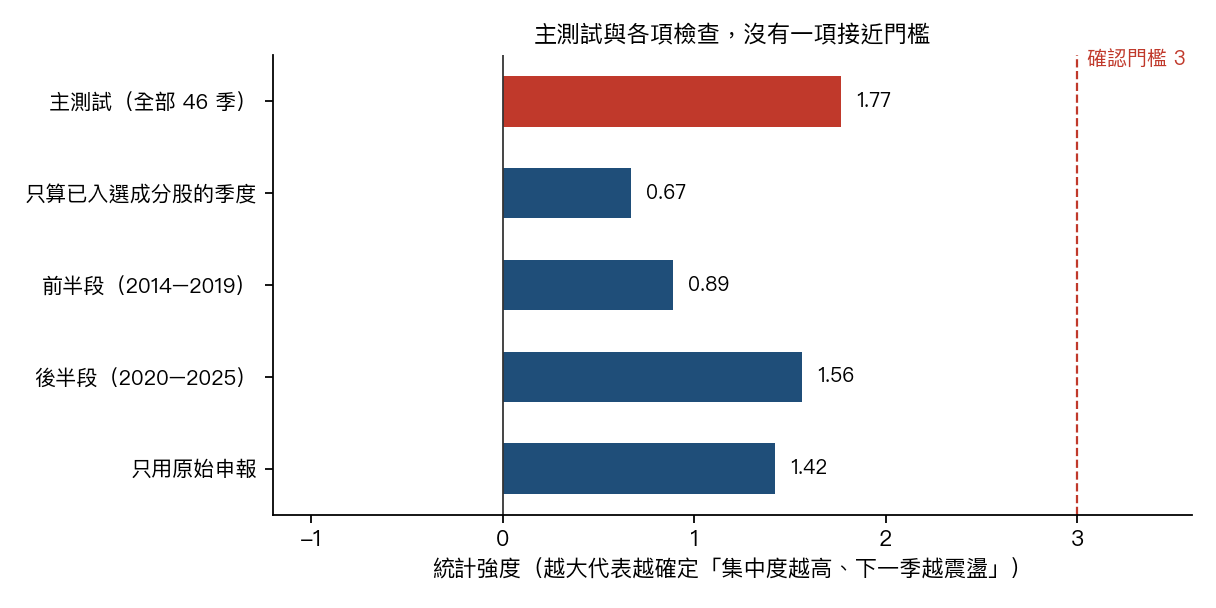
| 檢查 | 統計強度 |
|---|---|
| 主測試(全部 46 季) | 1.77 |
| 只算已入選成分股的季度 | 0.67 |
| 前半段(2014–2019) | 0.89 |
| 後半段(2020–2025) | 1.56 |
| 只用原始申報 | 1.42 |
前後兩半段的方向相同,都沒有接近門檻。本研究沒有真實的公司市值資料,所以無法判斷那一點弱的正向關係是否來自股票規模。
持有機構越多,下一季波動越低:為什麼不能拿來用
被越多機構持有的股票,下一季波動比較低,這個關聯在統計上很強(-14.3)。不過它不能當成選股或預測工具,理由有三個:
- 這是同一批資料裡的關聯。 我們沒有做樣本外檢驗,也就是沒有拿它去預測之後才發生的季度,再和不用它的預測比較。
- 規模沒有真正排除。 持有機構多的通常是大公司,大公司本來就比較穩。本研究沒有公司的真實市值資料可以控制規模, 所以無法分開「被很多機構持有」與「公司本來就大」。
- 分析師人數、指數權重這些跟著持有家數一起變大的因素,都沒有控制。
所以比較持平的說法是:「被很多機構持有」和「之後比較穩」常常一起出現,但原因還不清楚,也還不知道它能不能提早告訴你什麼。
這對你有什麼用
- 看到「機構持股過度集中、小心擁擠賣壓」的說法,不必急著減碼。 以持股集中度來看,美國大型股的資料沒有支持「下一季會更震盪」。
- 這不代表擁擠交易不存在。本研究量的是持股分布,不是交易量,也沒有看個別事件; 用成交量衡量擁擠程度的研究,結論可能不同。
- 「很多機構持有」和「波動較低」一起出現,不代表買進被很多機構持有的股票就能降低風險。
這份研究沒有回答的事
- 只有目前還在 S&P 500 的公司。 期間內下市或被剔除的股票不在樣本裡,結論只適用於事後存活的大型股。
- 部分股票對不上。 有些外國註冊公司與改過代碼的公司,申報資料對不到股價,早期季度的樣本較少,這些缺漏不是隨機的。
- 13F 只有多頭持股。 放空部位、管理資產不到一億美元的機構都不在資料裡;母子公司共同申報可能重複計算。
- 恐慌季度只有 14 季 ,而且集中在 2020 到 2022 年。
資料與方法
- 持股:SEC Form 13F 資料集,2014-09-30 到 2025-12-31,46 季;只取普通股股數,不含選擇權。
- 價格:S&P 500 成分股日資料與 VIX(yfinance);股票池為研究時點的成分股。
- 方法:每季做一次橫斷面迴歸,下一季波動(對數)對標準化後的集中度迴歸,控制形成日前 63 日的波動與成交金額; 46 季的斜率取平均,用 Newey–West 修正(落後 4 期)計算統計強度。 四個假說一起做 Holm 多重比較校正(α = 0.05),確認另需統計強度絕對值大於 3。
- 恐慌季度:形成日前 63 日 VIX 平均高於 20。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊
📄→📄→📄→
動能策略的報酬落在夜裡還是白天?用 30 檔美股、3,866 個交易日分別檢驗兩種做法
持有或打算跟進動能策略(買進過去漲得多的股票)的人,會遇到一個實際的問題:報酬落在一天的哪一段?答案影響持有時段的安排、風險的來源,以及績效該怎麼評估。Lou、Polk 與 Skouras(2019)的研究發現,動能相關策略的獲利可能集中在收盤後到隔天開盤之間,盤中則出現相反方向的報酬。這篇用 30 檔美股的開盤價與收盤價,把兩種動能做法的報酬切成隔夜與盤中兩段,檢查這個說法在 2011 年起的資…
想用遊戲電競 ETF 分散科技股風險?2019 到 2026 年的資料:大盤一緊張,它和 QQQ 的相關升到 0.84
手上已經有 QQQ 或 ARKK,想再配一點遊戲電競 ETF(ESPO、HERO 這類)或 DraftKings、Robinhood 這種博彩、交易 App 股票,常見的理由有兩個。一個是「題材不一樣,跌的時候應該不會一起跌」。另一個是擔心:這些股票本身很晃,會不會哪天先出事,再把恐慌帶進科技股和比特幣? 這兩件事都可以用價格資料檢查。2026 年 Papathanasiou 在《Journal…
每天抓 FINRA 場外交易檔,能不能先知道散戶熱門股隔天會不會大震?22 檔股票、477 個交易日的答案:多半不必抓
如果你常交易 GME、AMC、PLTR 這類散戶熱門股,要不要每天去抓、去整理 FINRA 公布的場外交易檔,來幫自己估隔天的震盪幅度? 我們的答案是:如果你本來就會看這檔股票自己最近幾天、幾週的震幅,再加上 FINRA 這兩個數字,幫助非常有限,而且時好時壞。省下每天抓檔、對代號、清資料的工夫,是比較划算的選擇。 會有人想抓這份檔案,是因為美國散戶的下單大多被券商轉給造市商,在交易所以外成交。F…