真正先變吵的,是除息前那 10 天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
真正先變吵的,是除息前那 10 天
每年進到除息季,很多人第一個反應都是盯著除息日當天,怕一開盤就被價格跳動嚇到。
這份小樣本實驗給的提醒有點不一樣。用 0050、0056、台積電、鴻海、國泰金五檔代表資產,回看 2015-01-01 到 2025-12-31 的 92 次除息事件後,最先浮出來的訊號不在除息日當天,在前面那 10 個交易日。
先看 pooled 平均值。控制日的平均絕對報酬率約 0.95%。除息前 10 天拉高到約 1.0%,除息日當天約 1.1%,後 10 天則回到約 0.98%。
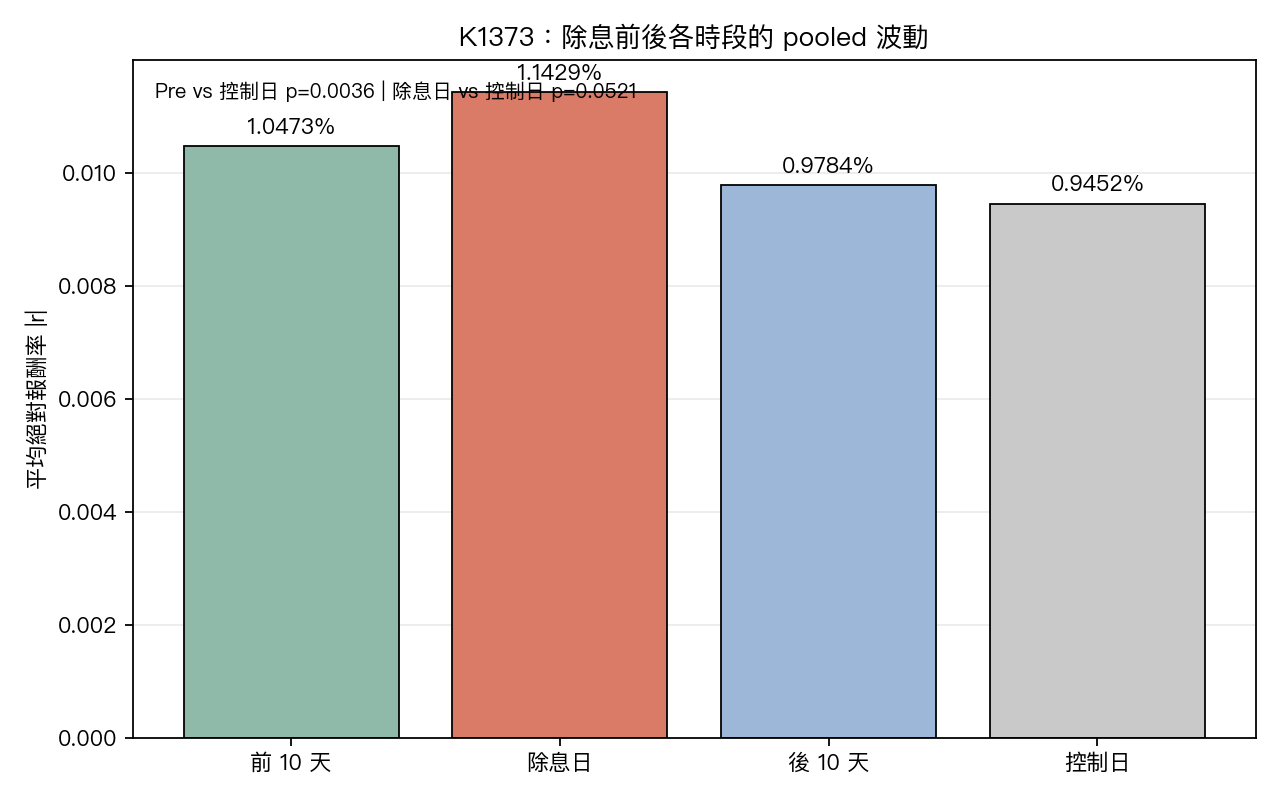
圖上有兩件事很清楚。
第一,除息日前面那段的波動,已經比平常高一截,而且這段差距在統計上站得住。第二,除息日當天雖然更高,但在這個只有 92 個事件的小樣本裡,檢定的 p 值略高於 5% 的門檻,沒有跨過。
把話講白一點,K1373 比較像一份前導報告。它先抓到的,不是「除息日一定很大根」,而是「市場在除息前就開始躁動」。
哪一檔最明顯
五檔裡面,國泰金最突出。
它的除息日平均絕對報酬率約是控制日的 1.6 倍,效果量約 d=0.5。另外四檔也都比控制日高,但幅度小很多,落在約 1.1 到 1.2 倍之間。
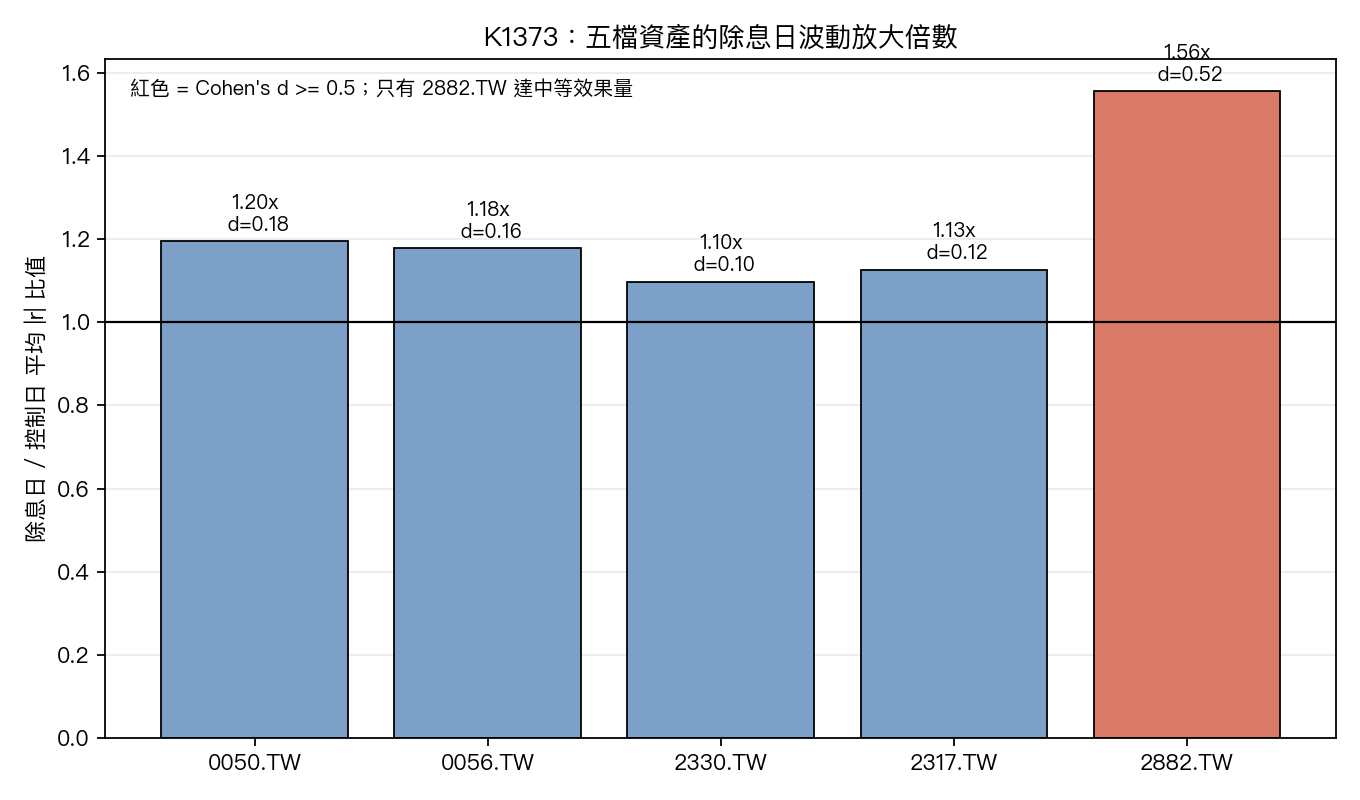
這張圖也順手回答一個常見誤會。不是每檔台股到了除息日都會突然變得很危險。台積電在這組資料裡只有約 1.1 倍,0056 約 1.2 倍,真正拉開差距的是金融股代表國泰金。
如果你平常就會在除息季調整部位,這代表一件很實際的事:要先管的不是「全市場一起縮」,而是你手上的標的屬性。金融股和高股息題材,比權值科技股更值得留意。
這份試跑的定位
K1373 用五檔代表資產,先跳出來的是除息前預熱。
再往後,團隊有做過更大樣本的延伸版,除息日本身的訊號也變得更清楚。換句話說,K1373 沒有把故事講完,它比較像第一輪試跑。樣本還小時,最穩的訊號是前段堆積;樣本變大後,當天效應才更容易被看見。
這種差別很重要,因為它提醒我們一件事:事件研究常常不是一開始就把整張圖看清楚。先看到哪一塊,會受樣本數和資產組成影響。
對一般投資人有什麼用
第一,不要把風險只壓在除息日當天。你若真的在意除息波動,提早幾天看部位,比當天臨時反應更有用。
第二,不用把每檔股票都想成同一種脾氣。這份樣本裡,台積電和鴻海都沒有特別誇張,金融股比較容易把除息日的價格重新定價放大。
第三,看到小樣本結果時,解讀要保守。K1373 的除息日效應沒有直接跨到強顯著,所以最穩的說法只能是:有前置波動堆積,當天效應看得到方向,但還需要更大樣本補強。
這篇結論只有一句
除息季真正值得先提防的,常常不是那一天,是前面市場開始變得比較不安靜的那一段。
本文基於實驗 K1373。腳本:experiments/k1373/k1373.py,結果:experiments/k1373/k1373_results.json。數據來源:yfinance,樣本期間 2015-01-01 至 2025-12-31,共 92 個除息事件、約 1.1 萬個控制日觀測。文內圖表使用 experiments/k1373/k1373_pooled_windows.png 與 experiments/k1373/k1373_asset_ratios.png。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊