十四個市場的波動率記憶力『幾乎一樣』,換成天數卻是 14 天到永遠
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
有一類結論讀起來特別舒服:把很多東西量一遍,發現它們的數字幾乎一樣,於是宣布找到了一條普遍規律。
波動率慣性就是這樣一個例子。所謂慣性,白話說是「今天亂完,明天還會不會亂」。用波動率模型估出來會是一個接近 1 的數字,越接近 1 代表一次衝擊拖得越久。
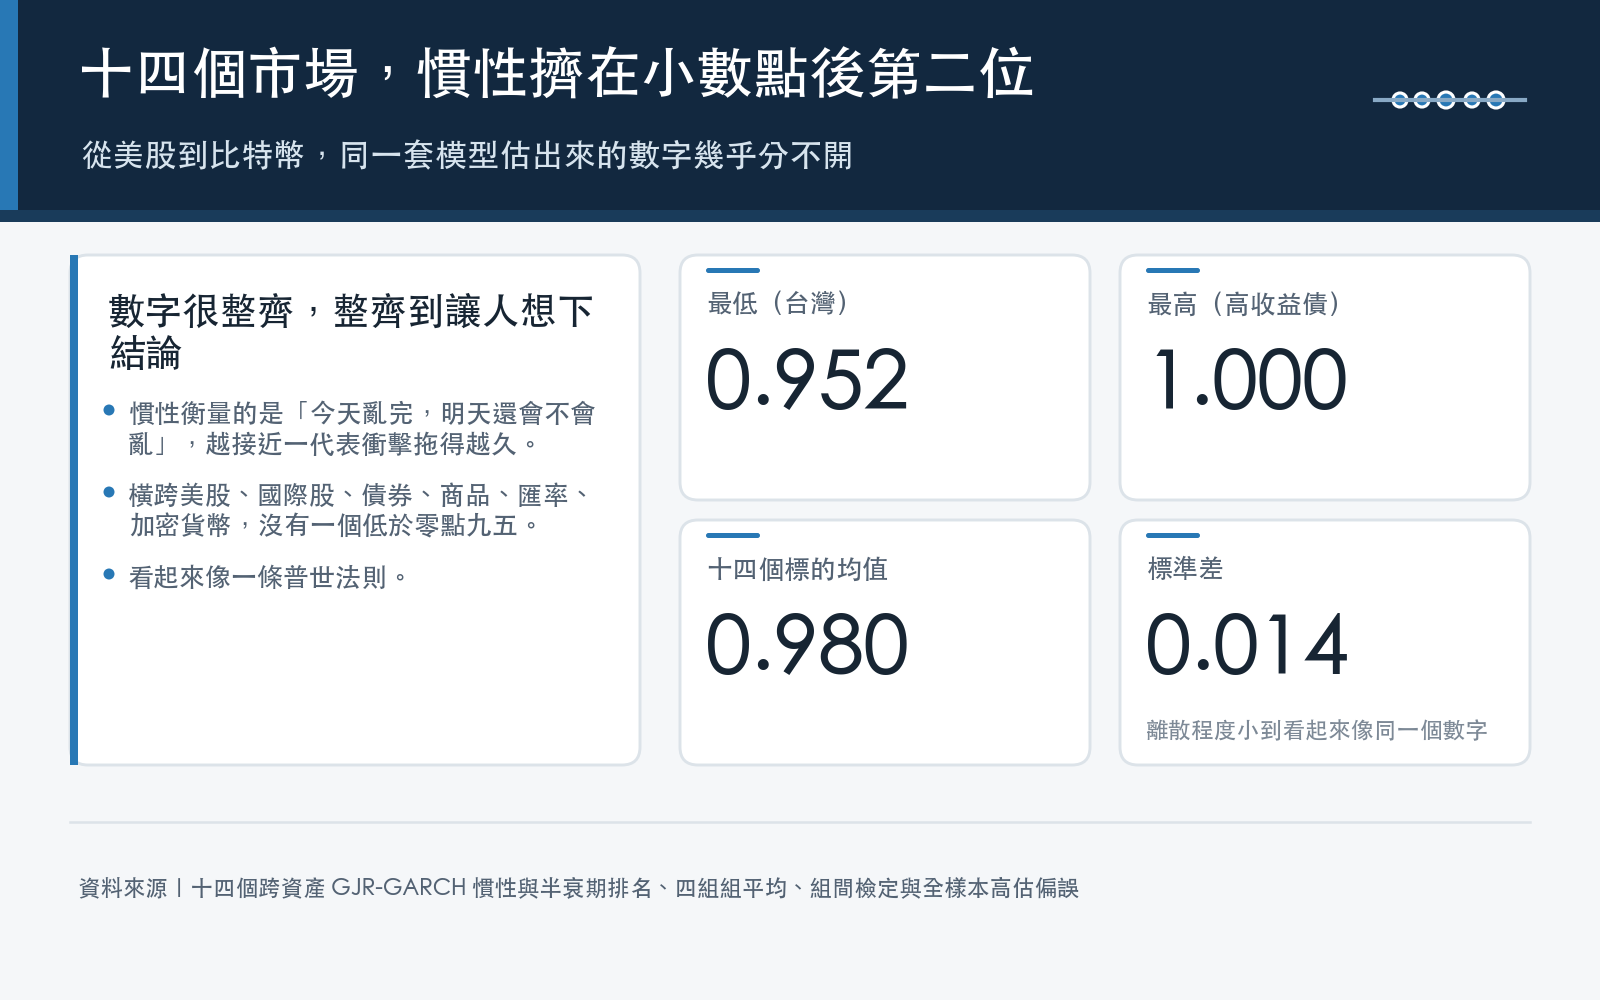
K491 這個實驗把十四個橫跨美股、國際股、債券、商品、匯率、加密貨幣的標的,用同一套設定從 2010 年初估到 2026 年三月。結果是:慣性最低 0.9522,最高 1.0000,均值 0.9802,標準差只有 0.0141。
十四個完全不同的市場,數字擠在小數點後第二位以內。
這個結果我們自己也發過一篇研究向的文章,標題就叫「波動率慣性幾乎一樣高」。那篇沒有寫錯,數字全部對得上。
但這篇要說的是另一件事:那個「幾乎一樣」,有很大一部分是量尺造成的,不是市場造成的。
把同一組參數換一種說法
慣性這個數字沒辦法直接用。你不會拿 0.9745 去做任何決定。
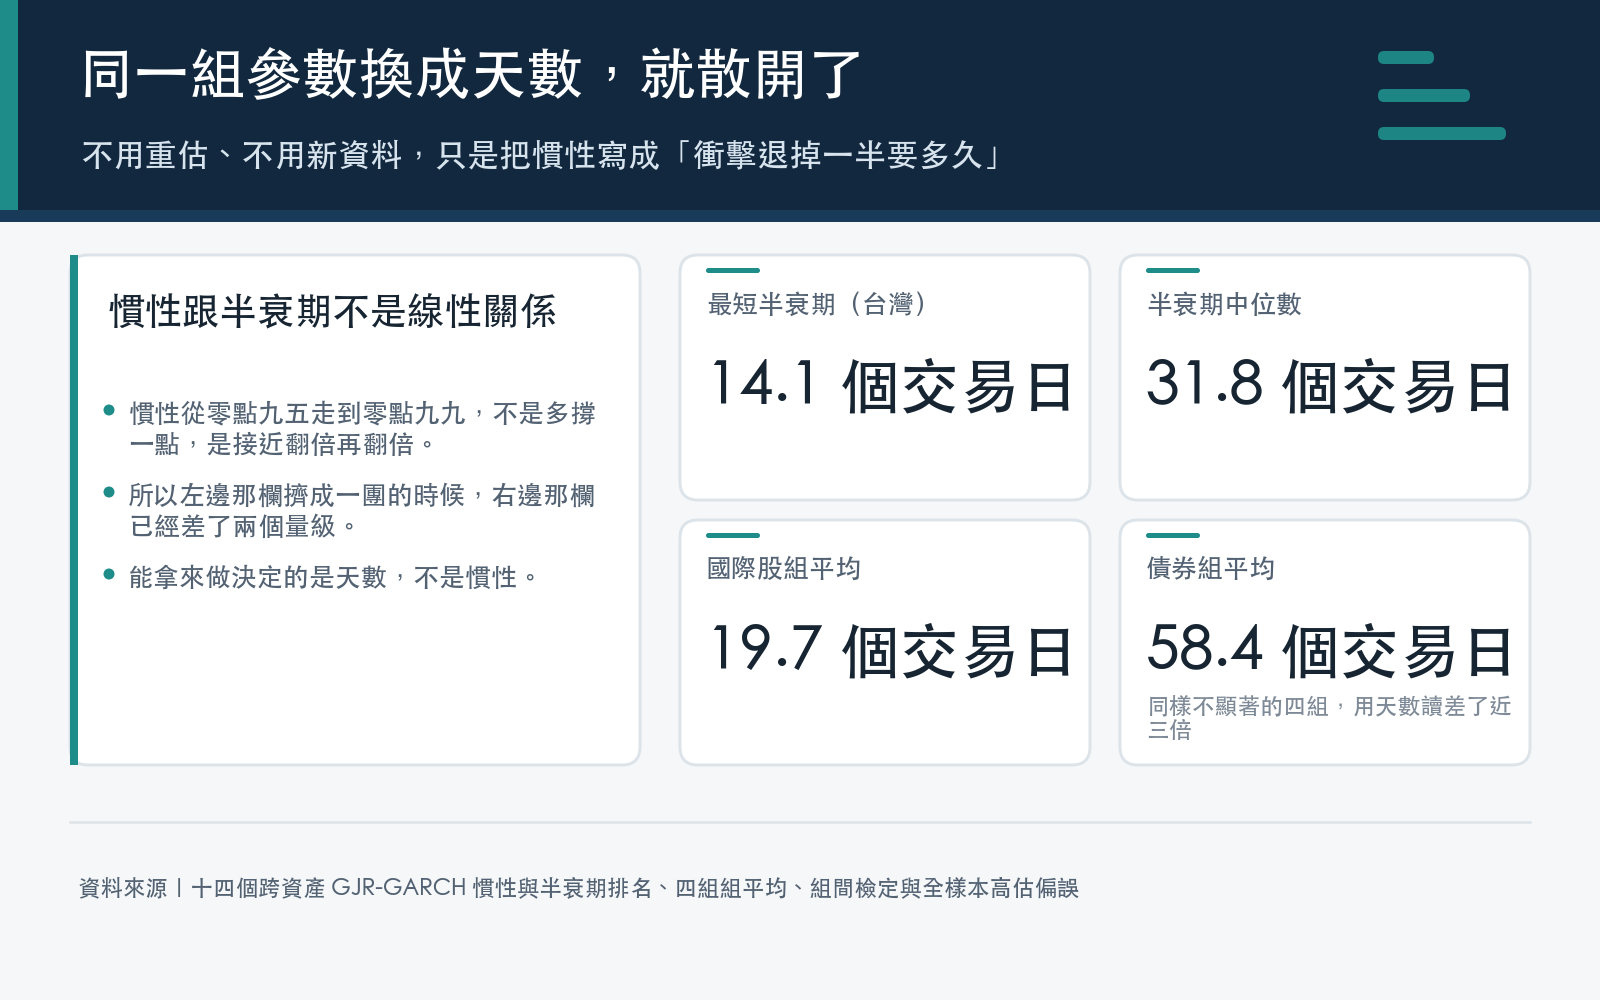
能用的是它換算出來的半衰期,一次波動衝擊要多久才退掉一半。這個換算不需要重新估、不需要新資料,就是同一組參數的另一種寫法。
換完之後,那張擠成一團的表就散開了:
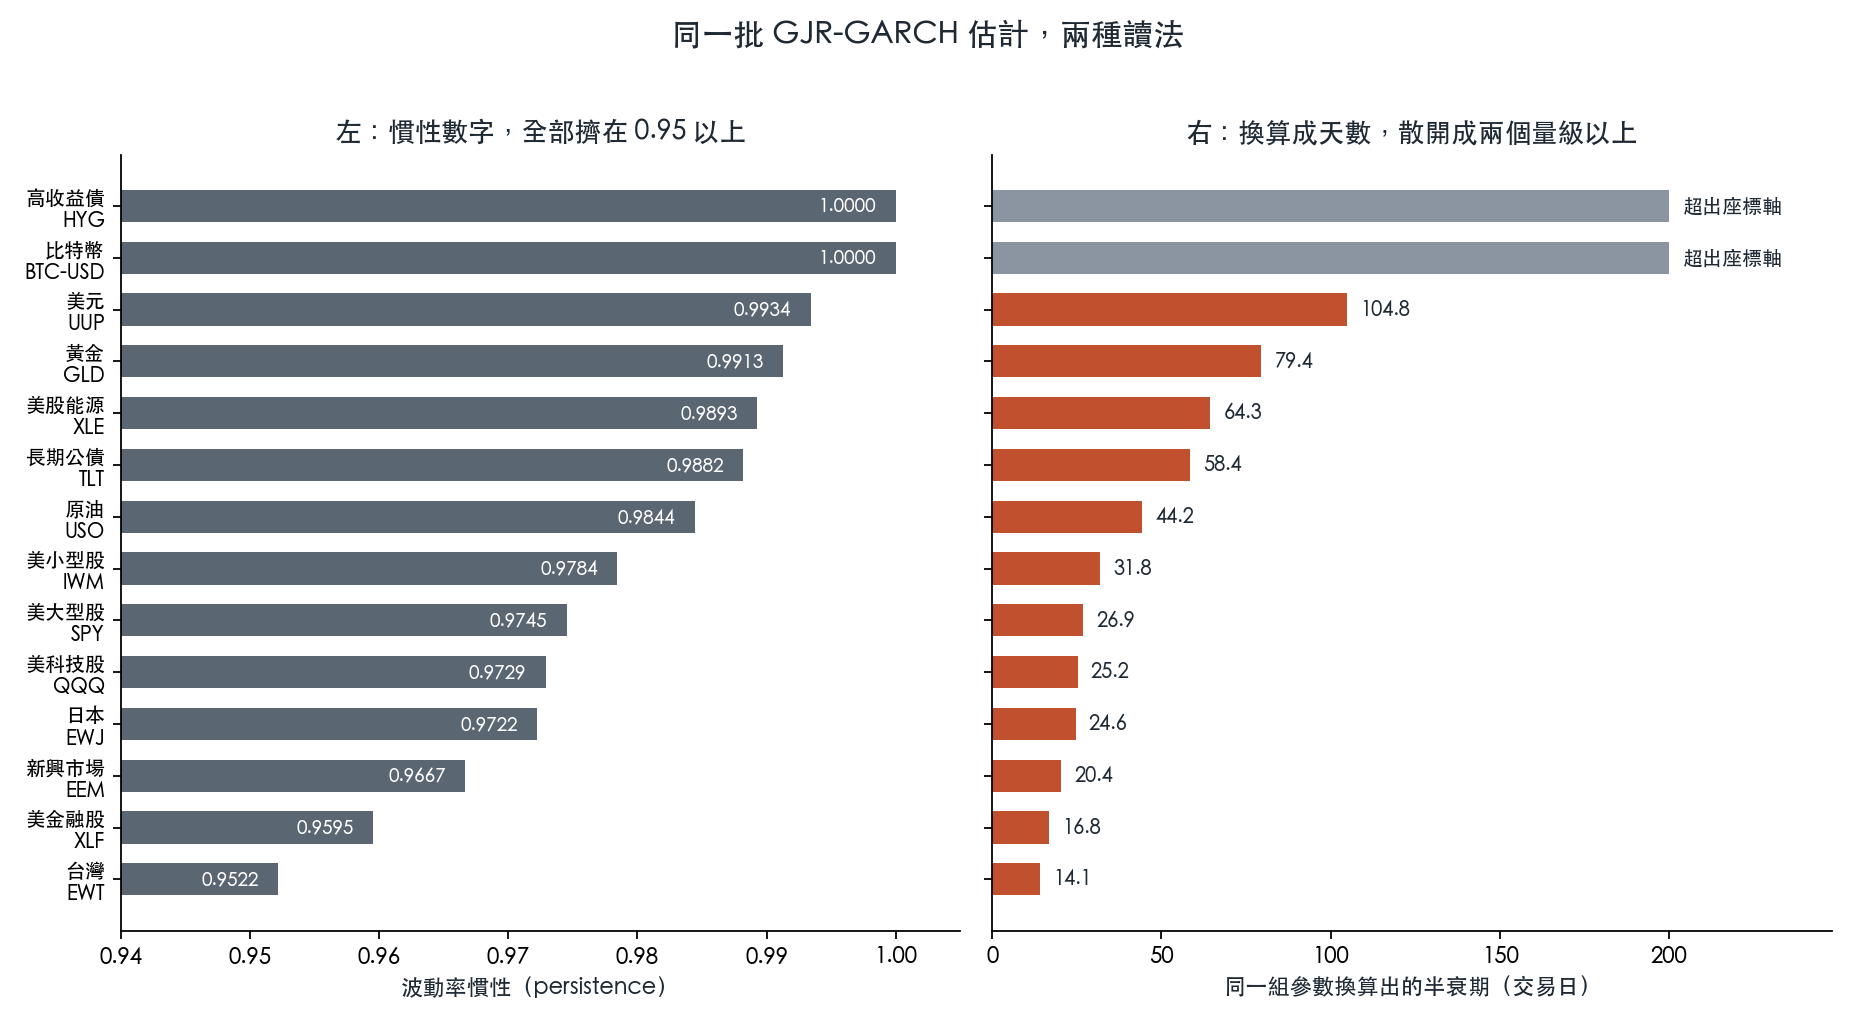
| 標的 | 慣性 | 半衰期(交易日) |
|---|---|---|
| 台灣 EWT | 0.9522 | 14.1 |
| 美金融股 XLF | 0.9595 | 16.8 |
| 新興市場 EEM | 0.9667 | 20.4 |
| 日本 EWJ | 0.9722 | 24.6 |
| 美科技股 QQQ | 0.9729 | 25.2 |
| 美大型股 SPY | 0.9745 | 26.9 |
| 美小型股 IWM | 0.9784 | 31.8 |
| 原油 USO | 0.9844 | 44.2 |
| 長期公債 TLT | 0.9882 | 58.4 |
| 美股能源 XLE | 0.9893 | 64.3 |
| 黃金 GLD | 0.9913 | 79.4 |
| 美元 UUP | 0.9934 | 104.8 |
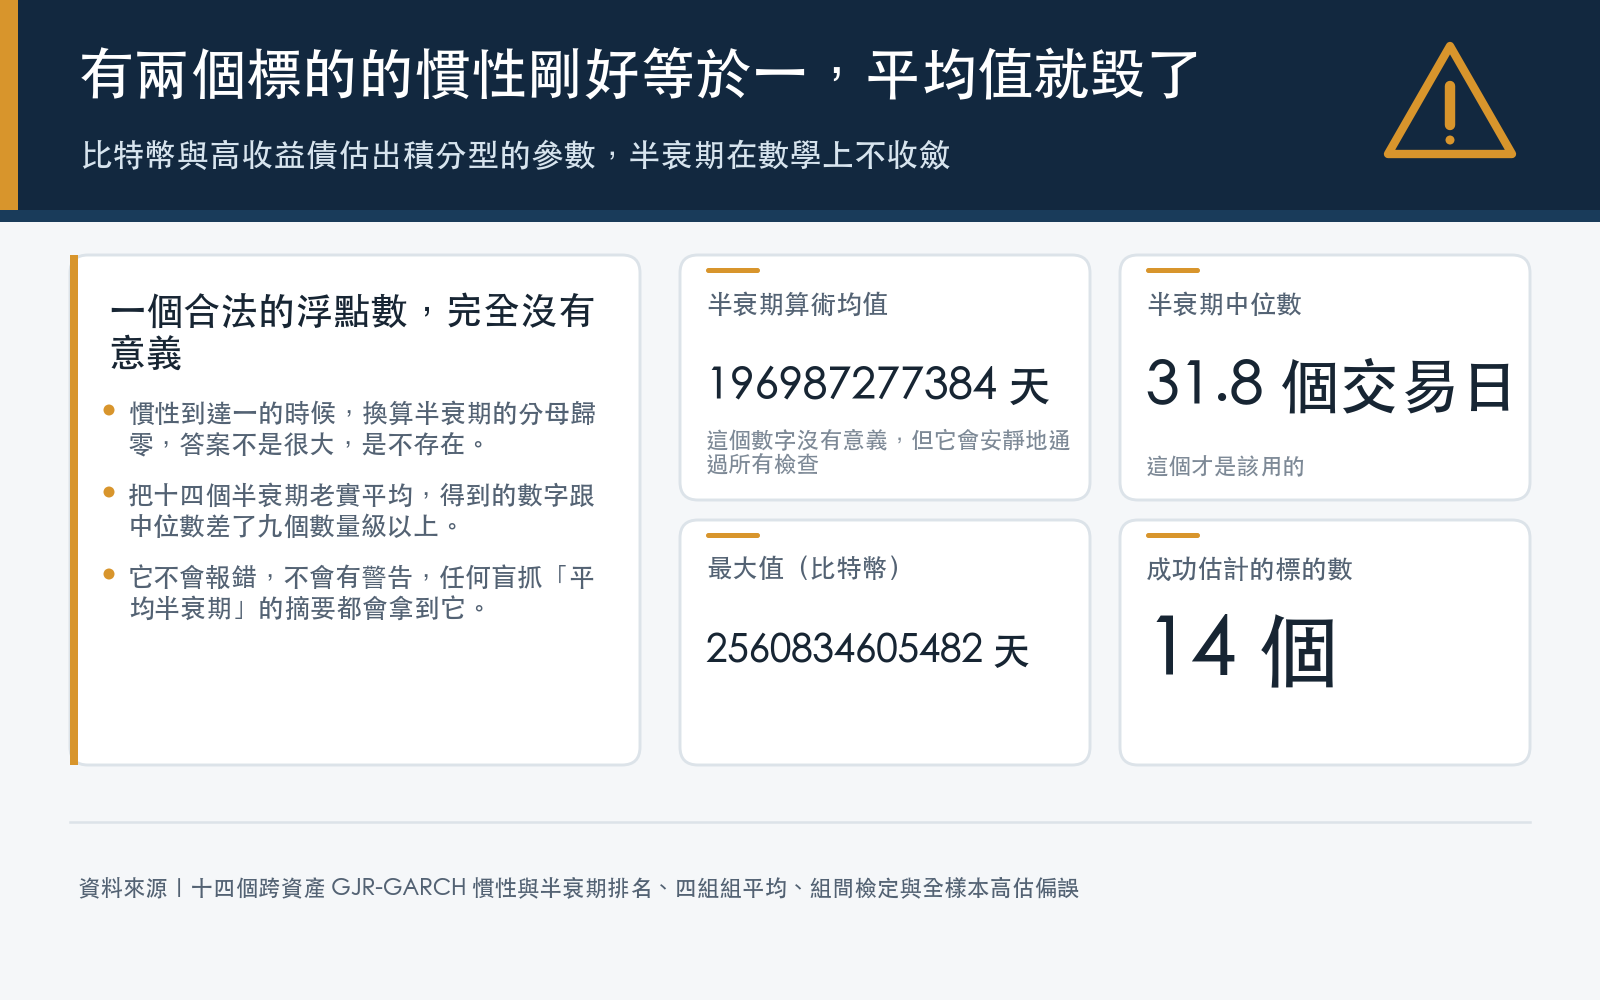
| 比特幣 BTC-USD | 1.0000 | 超出座標軸 |
| 高收益債 HYG | 1.0000 | 超出座標軸 |
左邊那一欄,頭尾差不到五個百分點。右邊那一欄,頭尾差了兩個量級以上。
原因很單純:半衰期跟慣性不是線性關係。慣性從 0.95 走到 0.99,不是「多撐一點」,是接近翻倍再翻倍。到了 1.0000,除法的分母歸零,答案不是很大,是不存在。
所以「十四個市場的慣性都在 0.95 以上」跟「十四個市場的波動衰退速度差不多」,是兩句不同的話。第一句是事實,第二句不是。
兩個跑出座標軸的標的,比看起來更有事
比特幣和高收益債的慣性都是 1.0000。
這在模型裡有個名字叫積分型(integrated),意思是衝擊理論上永遠不消退。實務上當然不會,但模型確實是這樣估出來的,這不是資料異常,是全樣本估計碰到多次體制轉換之後的正常反應。
麻煩的是它對「平均值」做了什麼。
如果你老實地把十四個半衰期加起來除以十四,會得到一個接近兩千億天的數字。這個數字在原始結果檔裡就躺著,它不是誰算錯了,它是那一欄真的平均起來的樣子。中位數則是 31.8 個交易日。
同一批資料,均值和中位數差了九個數量級以上。
這是那種會安靜通過所有檢查的錯誤。均值是一個合法的浮點數,不會報錯,印出來也不會有警告,它只是完全沒有意義。任何自動化的摘要如果盲抓「平均半衰期」,得到的就是這個數字。
「各類資產沒有差別」那句話,證據比想像中薄
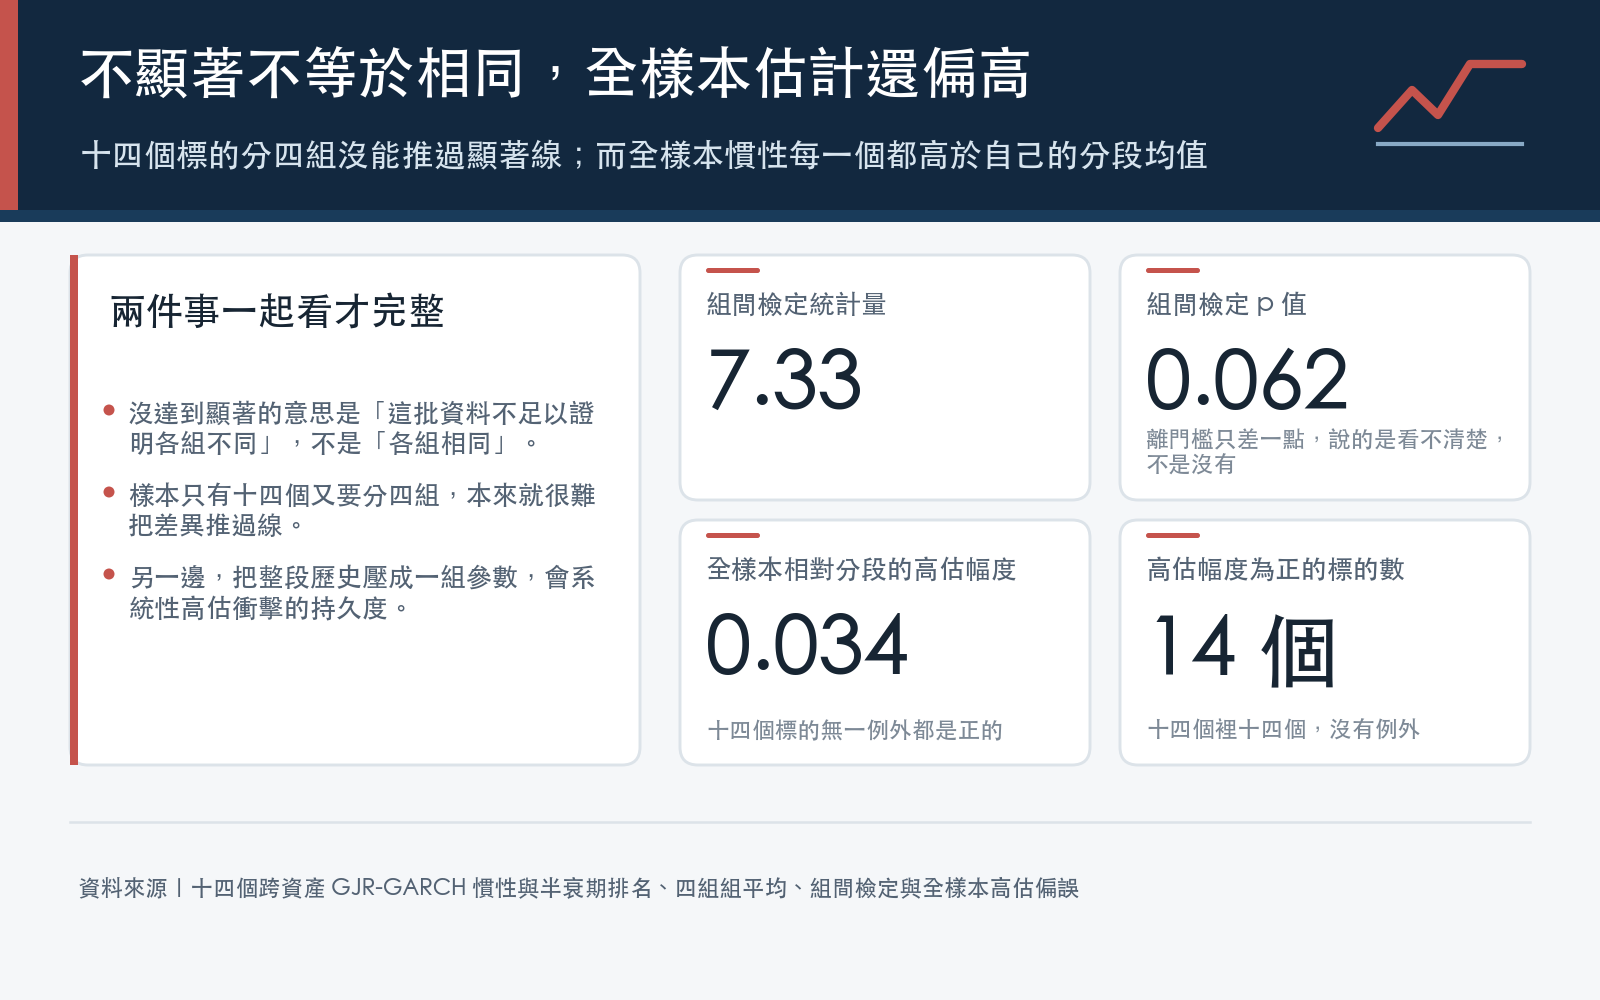
研究向那篇的另一個支柱是:把十四個標的分成美股、國際股、債券、商品四組做組間檢定,檢定統計量 7.33,顯著性 0.062,沒有跨過通常用的那條門檻。結論寫的是「支持普世慣性的假說」。
這一步值得停一下。
沒有達到顯著,意思是「這批資料不足以證明各組不同」。它不等於「各組相同」。這兩者的差別,在樣本只有十四個、還要分成四組的時候特別大,這種規模本來就很難把任何差異推過顯著線。
而且 0.062 這個數字,離 0.05 只差一點。與其說它在支持「大家都一樣」,不如說它在說「這裡可能有東西,但這批資料看不清楚」。
把同樣四組換成半衰期來看,方向就更明顯了:
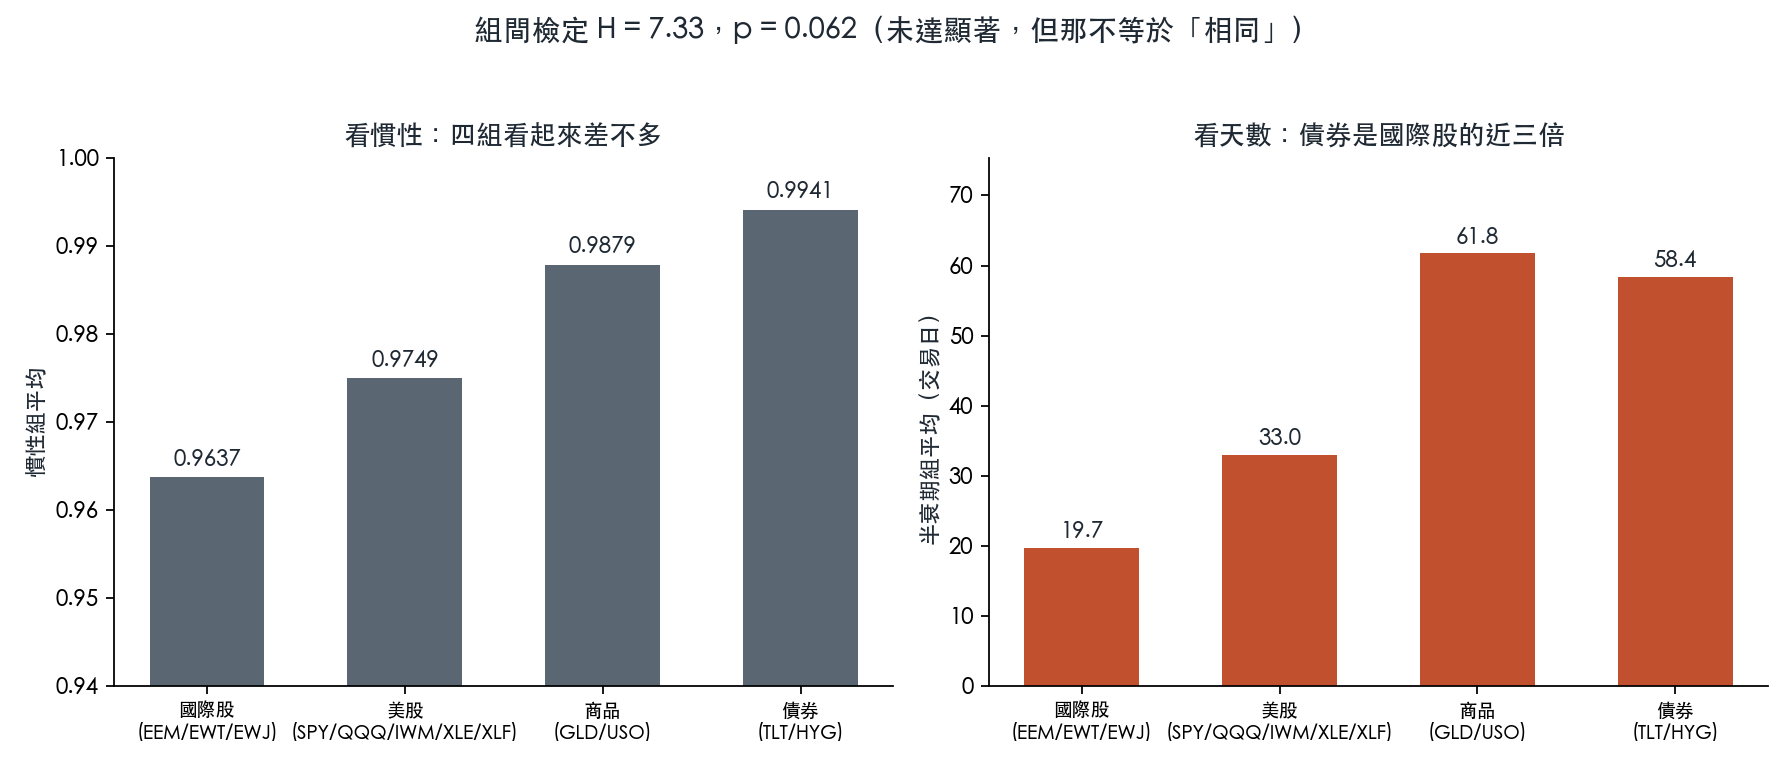
| 分組 | 慣性組平均 | 半衰期組平均(交易日) |
|---|---|---|
| 國際股(EEM/EWT/EWJ) | 0.9637 | 19.7 |
| 美股(SPY/QQQ/IWM/XLE/XLF) | 0.9749 | 33.0 |
| 商品(GLD/USO) | 0.9879 | 61.8 |
| 債券(TLT/HYG) | 0.9941 | 58.4 |
慣性欄看起來四組差不多。天數欄,債券組是國際股組的近三倍。
要講清楚:這不構成統計上的反證,檢定就是檢定,它算出來是 0.062。這裡想說的是,同一份不顯著的結果,用天數讀跟用慣性讀,讀者心裡留下的印象完全不同。而留下哪個印象,取決於作者選了哪一欄。
順帶一提,全樣本估計本身偏高
K491 還驗了另一件事,也值得放進來:把十四個標的各自的全樣本慣性,跟它「每兩年一段、每季往前滾一次」的分段慣性均值相比,全樣本每一個都比較高。平均高出 0.0336,統計強度 5.03,顯著性 0.0002,十四個標的無一例外。
換句話說,用一整段歷史壓成一組參數,會系統性地高估衝擊的持久度。而在慣性接近 1 的地方,一點點高估換算成天數就是好幾倍。
這兩件事是同一個問題的兩面:越靠近 1,這把尺越不敏感,而誤差越致命。
這對看盤的人意味著什麼
第一,看到「半衰期」再決定要不要在意。 別人告訴你某個資產的波動率慣性是 0.98,這句話沒有給你任何可以行動的東西。換成「一次衝擊大約三十個交易日退掉一半」,你才知道那是一個半月,不是三天。
第二,不要拿慣性數字做跨資產比較。 0.9745 和 0.9934 看起來只差一點,實際差了將近四倍的等待時間。要比就比天數。
第三,看到「差異不顯著」,先問樣本多大。 十四個標的分四組得到 0.062 的顯著性,跟一千個樣本得到同一個 0.062,能支撐的說法完全不一樣。
這篇沒有處理的
這裡所有慣性都是樣本內估計,不是預測。它描述的是歷史上波動如何衰退,不保證未來照舊。
半衰期的換算假設模型參數在整段期間穩定,而上一節那個 0.0336 的偏誤剛好說明它不穩定。所以表裡那些天數應該當成量級來讀,不是精確值,台灣是「兩三個星期」,美元是「四五個月」,這個層級的區分才是穩的。
比特幣和高收益債的慣性等於 1.0000,是全樣本估計的產物。滾動估計下比特幣的慣性均值是 0.980、最低到 0.776,起伏很大。用一個「永不消退」的參數去算它的長期風險,會算出跟現實無關的東西。
最後,這篇沒有推翻 K491。跨市場的高慣性是真的,十四個標的沒有一個低於 0.95 也是真的。被質疑的只有一件事:把那批數字讀成「大家都一樣」,是那把尺的功勞,不是市場的。
本文數據來自實驗 K491(結果檔:experiments/k491/k491_persistence_law_results.json)。資料來源 yfinance 日頻收盤,期間 2010 年初至 2026 年三月,十四個標的,滾動窗口 504 個交易日、每 63 個交易日推進一次。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊