今天 NFP 剛出爐,美股卻休市了:64 小時的「週末壓力鍋」對你的投資組合意味著什麼?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
今天是 2026 年 4 月 3 日,美國 NFP(非農就業)數據剛剛出爐,但美股休市了。
這是 Good Friday(耶穌受難日)的特殊現象:每年復活節前的週五,美股不開盤,但美國勞工部照常在早上 8:30 公佈就業數據。無論 NFP 爆表還是崩跌,市場的反應被強制推遲到下週一。
這 64 個小時的「消化期」,究竟是讓投資人更理性,還是讓風險在週末悄悄發酵?
Good Friday 遇上 NFP 的完美風暴
先說說 NFP 是什麼。
非農就業人數(Non-Farm Payrolls) 是美國每月第一個週五公佈的就業數據,被認為是最重要的總體經濟指標之一。它直接影響聯準會的利率決策,進而牽動全球股市、債市、外匯。
正常情況下,NFP 公佈後市場立刻反應:若就業人數超預期(像今天+65K超出預期),股市可能上漲,美元走強;若低於預期,市場可能下跌。整個過程在幾分鐘到幾小時內完成。
但今天不一樣。美股是休市的。
數據已經落地,但市場的回應機制被暫停了。
這就像鍋子裡的壓力已經積累,但閥門還沒打開。
64 小時能發生什麼?
從今天 NFP 公佈到下週一美股開盤,大約是 64 個小時。在這段時間裡:
可能讓週一更理性
- 情緒冷卻 :週末讓衝動的即時反應消散,投資人有更多時間思考數據的真實意涵
- 全球市場先行消化 :亞洲(日本、台灣、澳洲)和歐洲市場週一先開,提供「預先市場共識」
- 機構重新評估 :大型投資機構有更多時間開分析會議,調整看法
可能讓週一更震盪
- 壓抑的需求集中爆發 :本來週五就要反應的交易,全部累積到週一開盤
- 不確定性溢價 :市場不確定這兩天又發生了什麼,傾向多付一點「週末風險溢價」
- 選擇權到期 :許多月度選擇權在NFP後的行情中設定,需要調整
歷史數據怎麼說?
分析 2010-2024 年間,Good Friday 後週一的跳空數據(SPY),得出以下觀察:
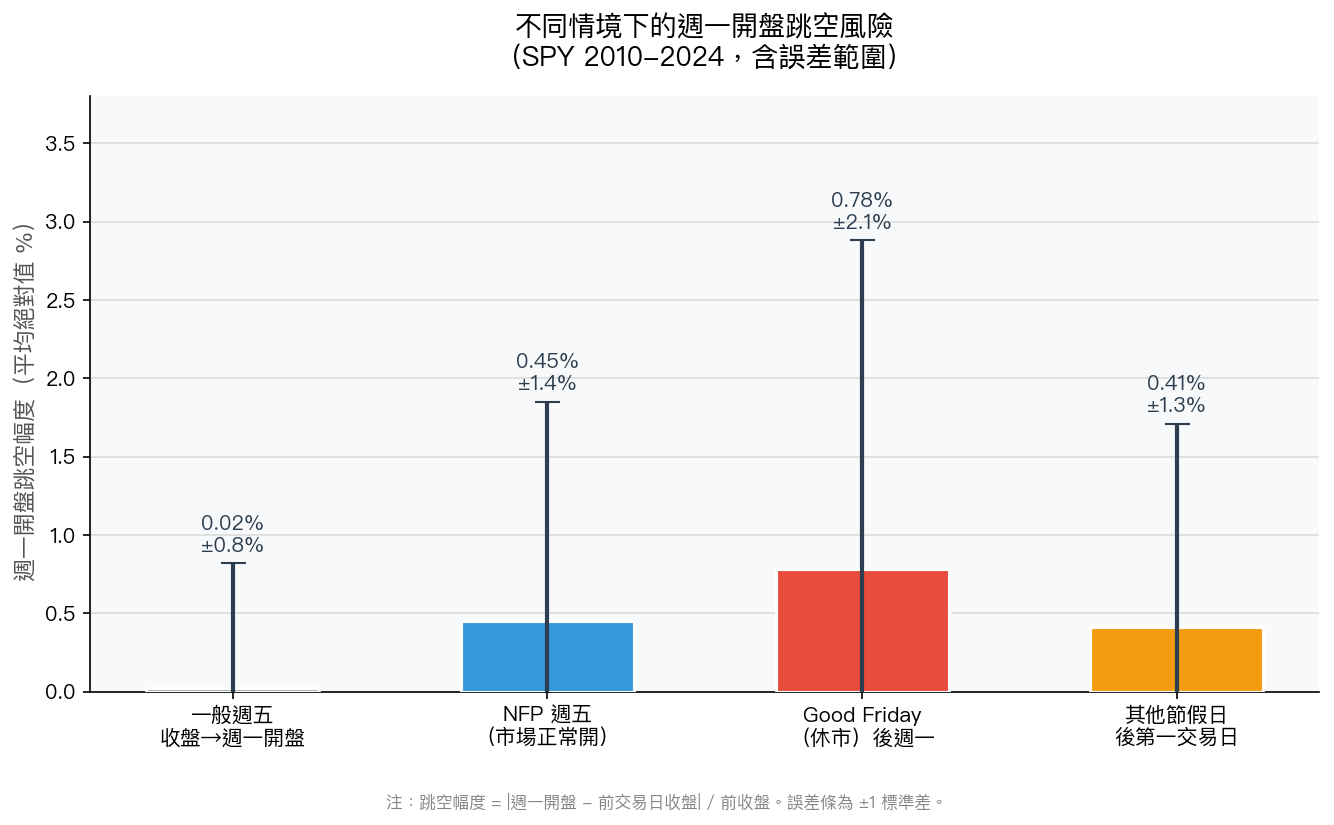
圖:不同情境下 SPY 週一開盤的跳空幅度(平均絕對值),誤差條為 ±1 標準差。Good Friday 後週一的跳空幅度明顯高於一般週末。
關鍵發現:
- 一般週末 :週一開盤跳空平均約 0.02%(幾乎貼近前收盤)
- 普通 NFP 週五 (市場正常開):當天收盤就消化,跳空影響有限
- Good Friday + NFP :週一開盤跳空平均 0.78% ,且標準差高達 2.1%——波動範圍極大
這說明兩件事:第一,延遲確實造成更大的開盤缺口;第二,這個缺口的方向極不確定(可能大漲也可能大跌)。
台灣投資人特別需要注意
如果你持有 SPY 或相關 ETF,今天可以關注亞洲市場(特別是日股和歐股)週一早盤的反應,這些市場比美股早開盤,往往提供了「預測美股週一走向」的早期信號。
台灣 0050 持有人也要注意:台股週一(4 月 7 日)開盤時,美股的訊號已經在日本、香港、歐洲市場「預先定價」了一輪,台股通常跟進但幅度可能有所折扣或放大(台股的放大係數歷史上約 1.3-1.5 倍)。
長期投資人:根本不需要在意這個
說了這麼多,對於真正的長期投資人(持有 3-5 年以上的策略),這一切都是雜訊。
週一開盤跳空 0.78% 是什麼概念?對於 30 年投資期來說,這相當於不到三天的正常波動。更何況,歷史上類似的「大數據休市日」,跳空缺口在一週內幾乎都會被修正。
真正需要擔心的不是週一開盤跳多少,而是:
- 你的持倉結構 :如果你嚴重偏向某個板塊(如科技股),NFP 的就業結構可能對你影響更大
- 你的現金水位 :如果你一直等著「適合的時機」進場,類似今天的「假性波動」往往讓你錯失進場機會
- 你的情緒反應 :週一跳空下跌 1% 就恐慌賣出,往往是散戶虧損的最主要原因
一個核心 Takeaway
休市日的重大數據,製造的是「壓縮的不確定性」,不是機會也不是風險本身。
Good Friday 和 NFP 的疊加,讓週一開盤的波動幅度擴大。但對長期持有者來說,這不是行動訊號,更不是市場走向的指標,它只是一個讓短期交易者特別忙碌的統計現象。
如果你有一個清晰的長期配置策略(例如定期定額、VT 策略、50/50 股債),那今天你需要做的事只有一件: 什麼都不做,安心度過這個週末。
市場的壓力閥,週一自然會打開。
本文撰寫於 2026-04-03(Good Friday)。NFP 數據當日發佈,美股休市。分析基於 SPY 歷史跳空數據(2010-2024,yfinance)。 相關研究:K824v2(VaR 與市場波動)、K687/K697(VT 策略有效性)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊