定期定額的年報酬為什麼幾乎都高於大盤?K1394 的一百零二個起點只裝得下一段獨立歷史
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
定期定額的年報酬為什麼幾乎都高於大盤?K1394 的一百零二個起點只裝得下一段獨立歷史
我們先前寫過〈幫小孩買 0050 存十八年,那條曲線其實是顛簸的〉,那篇講的是平滑複利試算漏掉的兩件事:波動會吃掉複利速度,起點不同、結果差很多。本文處理同一份回測裡兩個方法層面的問題,它們決定讀者能從這類表格帶走什麼。
第一個問題:每月定額的金額加權年報酬,和大盤的幾何年報酬放在同一張表上比較,比的是不是同一個量?第二個問題:從一百零二個起點算出來的分布,背後有幾段獨立的歷史?
設定
| 項目 | 內容 |
|---|---|
| 資料 | 標普 500 ETF 調整後收盤(含股息再投資),2000-01-03 至 2026-05-19,6634 個交易日 |
| 月頻序列 | 取每月最後一個交易日,共 317 個月末值 |
| 策略 | 每月月末投入 5000 元,持有十八年(二百一十六個月),總投入 1080000 元 |
| 起點 | 所有可行的十八年連續視窗,共 102 個,相鄰起點差一個月 |
| 報酬口徑 | 每個視窗解每月現金流的內部報酬率再年化,即金額加權年報酬 |
| 大盤口徑 | 2001 至 2025 年共 25 個完整日曆年的年報酬,算術平均與幾何平均 |
月末投入的時序寫在實驗程式裡:第 i 筆投入以當月月末價格買進,只承受之後月份的價格變化,估值時點與最後一筆投入同一個月末。純歷史回測,seed 42 只作規範保留。
大盤這一端:算術與幾何差了一個標準差平方的一半
| 指標 | 數值 |
|---|---|
| 算術平均年報酬 | 10.36% |
| 幾何平均年報酬 | 8.76% |
| 差距(波動拖累) | 159.3 個基點 |
| 年報酬標準差 | 17.81% |
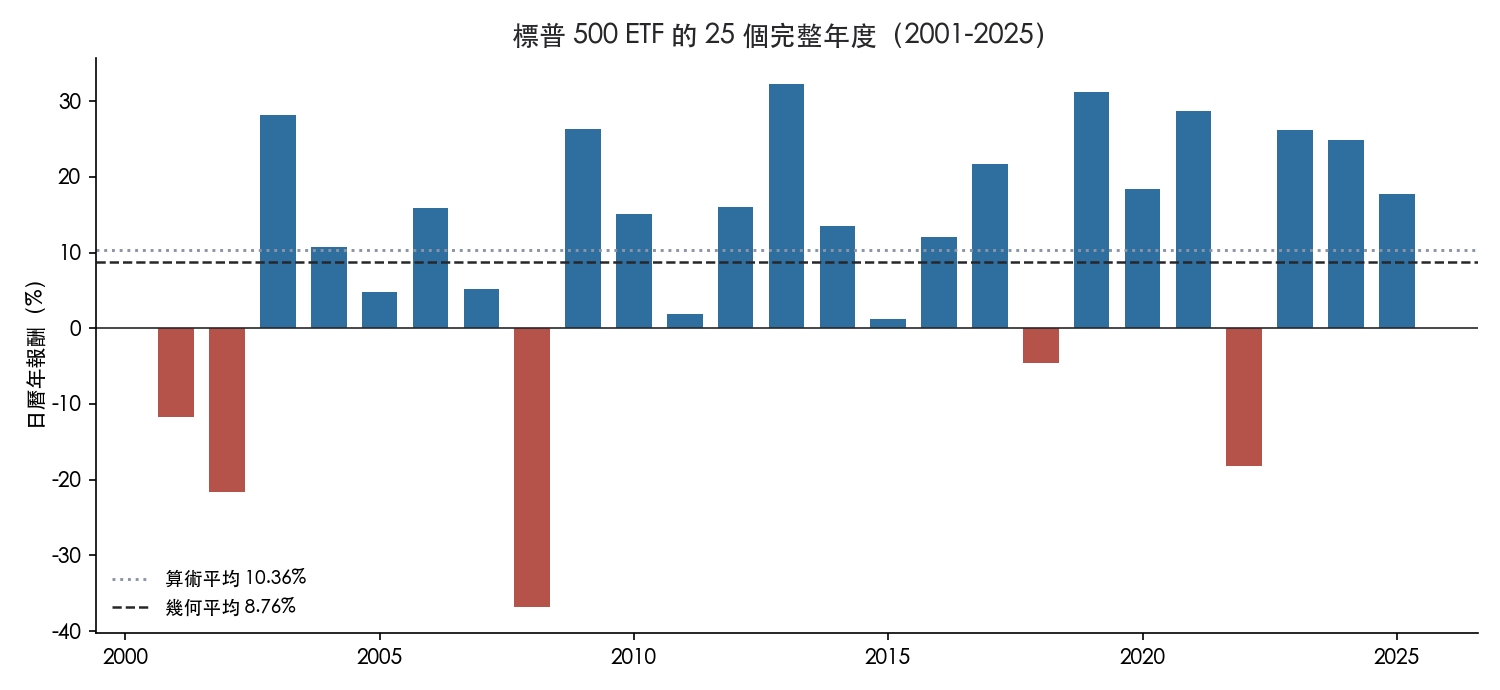
算術減幾何的差距,在報酬近似對數常態時約等於年報酬變異數的一半。把 17.81% 平方再除以二,得到約一點五九個百分點,與實測的 159.3 個基點幾乎一致。這張表的用處是提醒:能拿來複利的是 8.76%,不是 10.36%。
定期定額這一端:第十百分位已經高過大盤
| 統計量 | 金額加權年報酬 |
|---|---|
| 最小值 | 8.37% |
| 第十百分位 | 9.42% |
| 中位數 | 11.43% |
| 第九十百分位 | 13.64% |
| 最大值 | 14.62% |
大盤幾何年報酬 8.76% 落在最小值與第十百分位之間,也就是說,至少九成的起點,定期定額的金額加權年報酬高於大盤的幾何年報酬,中位數高出二點六七個百分點。
把這個結果讀成「定期定額能打敗大盤」是錯的,原因有兩層。
第一層是加權方式。金額加權報酬讓每一個月的報酬依當時帳戶裡的錢加權。定期定額的帳戶前幾年很小、最後幾年最大,所以內部報酬率主要反映的是視窗最後幾年的行情。幾何年報酬則讓 25 個日曆年各佔一份。兩者回答的是不同的問題:前者問這筆現金流實際賺了多少,後者問一塊錢從頭抱到尾每年複利多少。Dichev(2007,American Economic Review)用同樣的區分說明,投資人實際拿到的金額加權報酬可以和買進持有報酬差很遠,差距來自資金進出的時點,而不是選了比較好的標的。
第二層是樣本時點。本樣本最深的兩段空頭,二○○○至二○○二年與二○○八年,都落在這一百零二個視窗的前半段,那時帳戶還小,扣款反而買到低價份額;視窗的後段則落在二○○九年以後的長多。下圖把一百零二個起點的金額加權年報酬依起點排開:
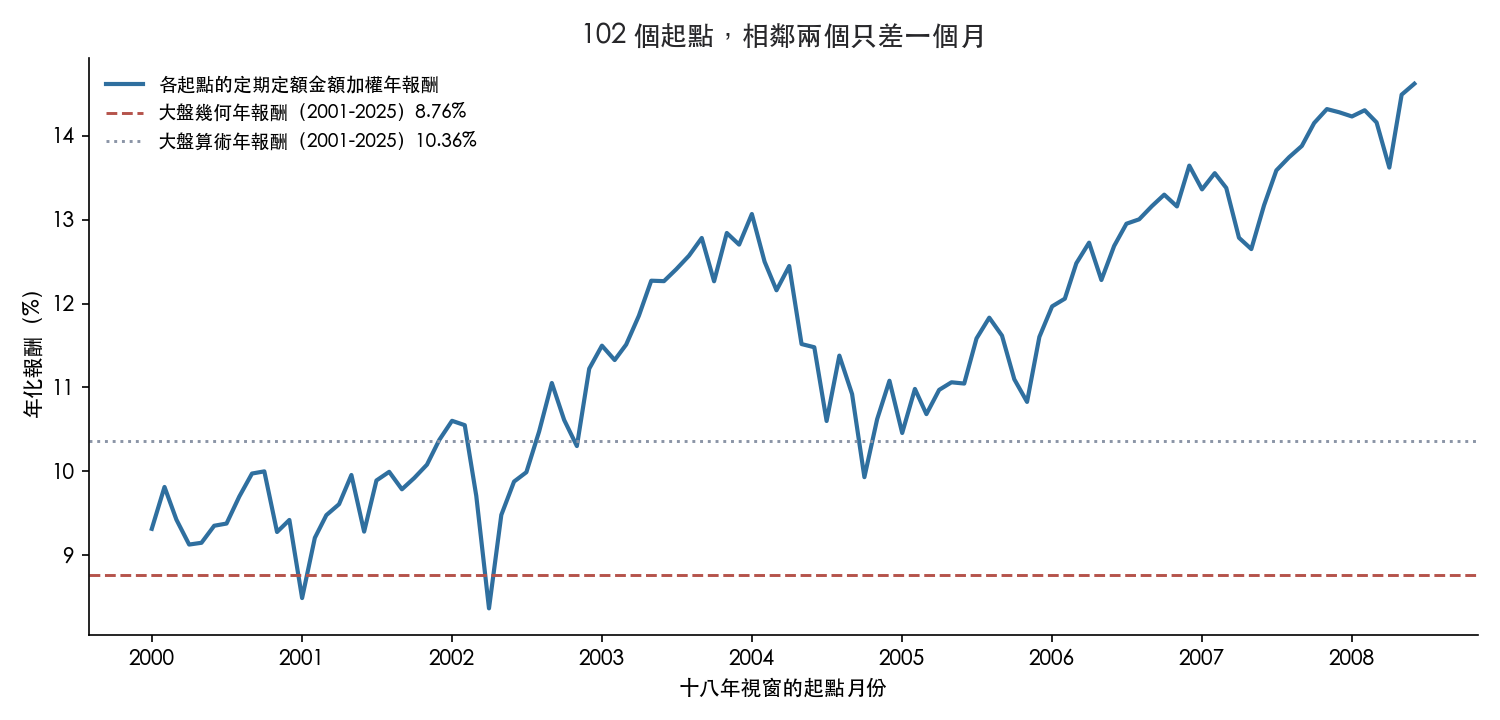
曲線大致隨起點往後上升,最高的 14.62% 出現在二○○八年六月起扣、二○二六年五月結束的視窗,最低的 8.37% 出現在二○○二年四月起扣、二○二○年三月結束的視窗,結束月正好是新冠疫情的崩跌。兩個極端的終點行情截然不同,這與金額加權報酬由最後幾年主導的性質一致。換一段前段平穩、後段走空的歷史,同一張表可以把高低順序倒過來。Constantinides(1979,Journal of Financial and Quantitative Analysis)證明,定期定額這種事先固定的投入規則,會被允許依新資訊調整的規則所支配;它本身不帶超額報酬。
一百零二個起點,只裝得下一段不重疊的十八年
第二個問題的答案比較直接。317 個月末值裡,一個視窗佔二百一十六個月,三百一十七個月只放得下一段完整而互不重疊的十八年。相鄰兩個起點共用二百一十五個月,上圖曲線看起來平滑,正是因為相鄰的點幾乎是同一段歷史。
所以分布表的第十與第九十百分位不是信賴區間,也不是一百零二次獨立抽樣的結果。它描述的是「同一段歷史換一個月開始扣款」會落在哪裡,屬於情境涵蓋,不能拿來推論下一個十八年的機率。最佳與最差視窗的終值倍數分別是 4.32 倍與 2.24 倍,最佳約為最差的一點九三倍,這個差距本身是真實的歷史紀錄,但它的出現頻率無法從這份資料估計。
限制
一、沒有扣交易成本與管理費。二、標普 500 是事後看來表現特別好的市場,生存者偏誤讓整個分布偏右,先前那篇用台股加權指數跑出的分布明顯更寬、更低,但加權指數是不含息的價格指數,兩邊的高低差有一部分來自股息口徑。三、實質終值以期末一次折現,本文沒有使用。四、本文對加權方式與樣本時點的解釋是機制說明,實驗沒有另外拆解兩者各佔多少。
可以帶走的
一、看到定期定額報酬率高於大盤時,先問比的是不是同一種報酬。金額加權與幾何報酬的差距,大部分是資金時點造成的,與策略優劣無關。二、滾動視窗的分布要先數獨立段落。本例的一百零二個起點,獨立的只有一段,它能說明歷史上發生過什麼,不能說明未來會發生什麼的機率。
資料來源:標普 500 ETF 調整後收盤(含股息再投資),2000-01-03 至 2026-05-19 共 6634 個交易日,月末值 317 個;大盤年報酬取 2001 至 2025 共 25 個完整日曆年。實驗編號 K1394,seed 42,結果檔 experiments/k1394/K1394_results.json;圖表以實驗程式逐視窗重算,並與結果檔的統計量逐值核對後繪製。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊