K1813:ETF 隔夜變異數的星期結構在控制窗長後仍見於 QQQ、TLT、GLD,日曆規則的樣本外夏普差沒有看到正值
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
想用星期幾決定要不要持有隔夜部位的人,需要兩個可查核的答案:隔夜報酬與隔夜變異數的星期結構是否存在,以及這個結構是否大到扣除成本後仍勝過買進持有。本研究在 SPY、QQQ、IWM、TLT、GLD 五檔 ETF 上檢定這兩件事,樣本外從 2015-01-01 起共 2,909 個交易日。
在此樣本與設定下沒有看到正的 ΔSharpe。 5 檔 × 4 條日曆規則共 20 個組合,在每邊 1 bp 成本下,沒有任何一個同時 ΔSharpe 大於 0 且 bootstrap p 值小於 0.05(verdicts.H3.winners 為空);其中 7 個組合顯著低於買進持有。成本不是這個結果的解釋:成本降到 0 bp 時,ΔSharpe 為正的組合沒有一個顯著,其中最小的 p 值是 0.086(h3_tradability.IWM.tests.dow_gated_overnight.cost_0bp_vs_buy_and_hold)。
這個結果對使用者有三層意義。第一,隔夜報酬沒有檢出星期結構:五檔的星期相等 F 檢定 p 值介於 0.353 與 0.836,BH-FDR 在 q=0.1 下拒絕 0 檔,報酬軸上沒有看到可供日曆規則選取的星期差異。第二,隔夜變異數有星期結構:未控制窗長時 5 檔全部拒絕,控制窗長後剩 3 檔(QQQ、TLT、GLD);但這一軸要靠選擇權或變異數互換才能交易,本研究沒有檢定可交易性。第三,檢定力有限:20 個組合的 bootstrap SE 為 0.082 到 0.375,雙尾 5% 的顯著門檻約為 SE 的兩倍,效應小於門檻的規則在這個樣本外窗內分不出來,因此結果只能寫成「沒有看到」,不能寫成「規則無效」的證明。
設計
- 資料 :yfinance 日線 OHLC(
auto_adjust=False,開盤價以 AdjClose/Close 重新縮放);五檔 ETF 各自從上市日起算。隔夜報酬 r_on=ln(調整後開盤價_t / 調整後收盤價_(t−1)),日內報酬 r_id=ln(收盤價_t / 開盤價_t)。星期標籤取開盤日,所以週一的隔夜窗是週五收盤到週一開盤,橫跨三個日曆天。 - 切分 :樣本內是 2015-01-01 之前,所有選擇(星期集合、前二名、最差日)只用樣本內資料並凍結;樣本外 2,909 日,五檔相同。無風險利率取 13 週國庫券 ^IRX,閒置資金按前一日利率計息(
h3_tradability.scoring_note)。 - H1(叢聚) :對各段平方報酬做 Ljung–Box(滯後 10 與 22);以 |r| 的 AR(5) 係數和比較兩段的持續性,差異用移動區塊 bootstrap 檢定(B=2,000,區塊長 20,種子 42)。
- H2(星期結構) :五個星期虛擬變數(無截距)對結果變數迴歸,Newey–West 共變異數,檢定五個係數相等的 F 統計量。結果變數有三個:隔夜報酬、隔夜已實現波動(平方報酬年化)、VRP 代理。窗長控制是再加一個 log 日曆天數的迴歸元。多重檢定用 Benjamini–Hochberg,q=0.1,分兩種家族:五檔的 F 檢定(5 個假設),以及星期 × 資產的逐格偏離(25 個假設)。
- VRP 代理 :事前變異數預測減去當日隔夜實現變異數,年化;預測是前 20 日隔夜平方報酬的均值並嚴格落後一日。正值代表實現值低於預測,即變異數賣方被補償。這是物理測度下的預測誤差,不是選擇權隱含的風險溢酬。
- H3(可交易性) :以每邊 0、1、5 bp 的線性成本評分,主序列為扣成本且閒置資金計息的淨報酬。比較對象是買進持有,統計量是樣本外夏普差 ΔSharpe,用配對的移動區塊 bootstrap(兩條序列共用同一組區塊索引;B=2,000,區塊長 20)取 SE、95% 區間,雙尾 p 值由中心化後的抽樣分布計算。四條規則的定義見 H3 一節。
- 前視防線 :星期標籤是 t−1 已知的確定性資訊,不加滯後;所有估計量(事前預測、樣本內選出的星期集合、擴張窗星期均值)只用 t−1 以前的資料。因果性另以擾動檢定驗證:把 T 日起的全部報酬換成雜訊後重建訊號,對 12 個探測日 × 5 檔檢查,違規清單為空,擴張窗訊號為因果,凍結的選擇不受樣本外資料毀損影響(
lookahead_diagnostics.<資產>)。
資料處理:除息調整改變隔夜報酬的符號
隔夜窗含除息缺口,未調整的價格會把現金股利記成隔夜虧損。TLT 的隔夜均值在調整後是 0.15 bp,僅用價格則是 -1.21 bp,符號相反;SPY 是 3.77 與 3.06 bp;GLD 沒有配息事件,兩者相同。五檔都以調整後版本分析。
| 資產 | 樣本期間 | 使用列數 | 配息事件數 | 隔夜報酬均值 bp(調整後) | 隔夜報酬均值 bp(僅價格) |
|---|---|---|---|---|---|
| SPY | 1993-02-01 至 2026-07-29 | 8,430 | 135 | 3.77 | 3.06 |
| QQQ | 1999-03-11 至 2026-07-29 | 6,888 | 89 | 5.12 | 4.87 |
| IWM | 2000-05-30 至 2026-07-29 | 6,580 | 106 | 4.96 | 4.45 |
| TLT | 2002-07-31 至 2026-07-29 | 6,037 | 286 | 0.15 | -1.21 |
| GLD | 2004-11-19 至 2026-07-29 | 5,455 | 0 | 3.96 | 3.96 |
H1:兩段變異數都叢聚,持續性差異沒有被分開
隔夜段與日內段的平方報酬都有強自相關:十個(資產 × 段)組合的 Ljung–Box Q(10) p 值全部小於 0.0001。隔夜段佔總變異數的 28.37%(QQQ)到 50.81%(GLD)。兩段的 AR(5) 持續性和之差,在五檔都沒有達到 5% 水準,bootstrap p 值介於 0.143 與 0.955,所以 H1b(兩段持續性不同)未獲支持,判定為 REJECT。
| 資產 | 隔夜佔總變異數 | Ljung–Box Q(10) p 值(隔夜/日內) | AR(5) 持續性和(隔夜/日內) | 差(隔夜減日內)[95% 區間] | bootstrap p 值 |
|---|---|---|---|---|---|
| SPY | 32.91% | <0.0001/<0.0001 | 0.698/0.648 | +0.049[-0.033,+0.143] | 0.274 |
| QQQ | 28.37% | <0.0001/<0.0001 | 0.651/0.709 | -0.058[-0.132,+0.018] | 0.143 |
| IWM | 30.85% | <0.0001/<0.0001 | 0.646/0.625 | +0.021[-0.065,+0.122] | 0.666 |
| TLT | 46.79% | <0.0001/<0.0001 | 0.526/0.546 | -0.020[-0.105,+0.092] | 0.721 |
| GLD | 50.81% | <0.0001/<0.0001 | 0.493/0.490 | +0.002[-0.067,+0.068] | 0.955 |
H1b 的 REJECT 表示沒有檢出持續性差異,即未能拒絕兩段持續性相等的虛無假設,不能讀成已證明相等:SPY 的差為 +0.049,95% 區間為[-0.033,+0.143],半寬約 0.09,足以容納不小的持續性差。
H2:星期結構出現在變異數軸,報酬軸沒有檢出
| 資產 | 隔夜報酬 F 檢定 p 值(q) | 隔夜 RV(q) | 隔夜 RV,控制窗長(q) | VRP 代理(q) | VRP 代理,控制窗長(q) |
|---|---|---|---|---|---|
| SPY | 0.443(0.738) | 0.0117(0.025) | 0.1951(0.244) | 0.0120(0.030) | 0.0975(0.122) |
| QQQ | 0.836(0.836) | 0.0642(0.064) | 0.0325(0.054) | 0.0603(0.060) | 0.0182(0.030) |
| IWM | 0.353(0.738) | 0.0203(0.025) | 0.2801(0.280) | 0.0252(0.032) | 0.1757(0.176) |
| TLT | 0.397(0.738) | 0.0169(0.025) | 0.0003(0.002) | 0.0178(0.030) | <0.0001(<0.001) |
| GLD | 0.707(0.836) | 0.0014(0.007) | 0.0038(0.009) | 0.0005(0.002) | 0.0007(0.002) |
報酬軸沒有任何拒絕:F 檢定 0/5,逐格偏離在全樣本 0/25、樣本外 0/25。變異數軸在未控制窗長時五檔全部拒絕。SPY、QQQ、IWM、GLD 的隔夜波動率以週一最高,TLT 以週五最高;SPY 週一是 12.64%,週二是 10.14%。
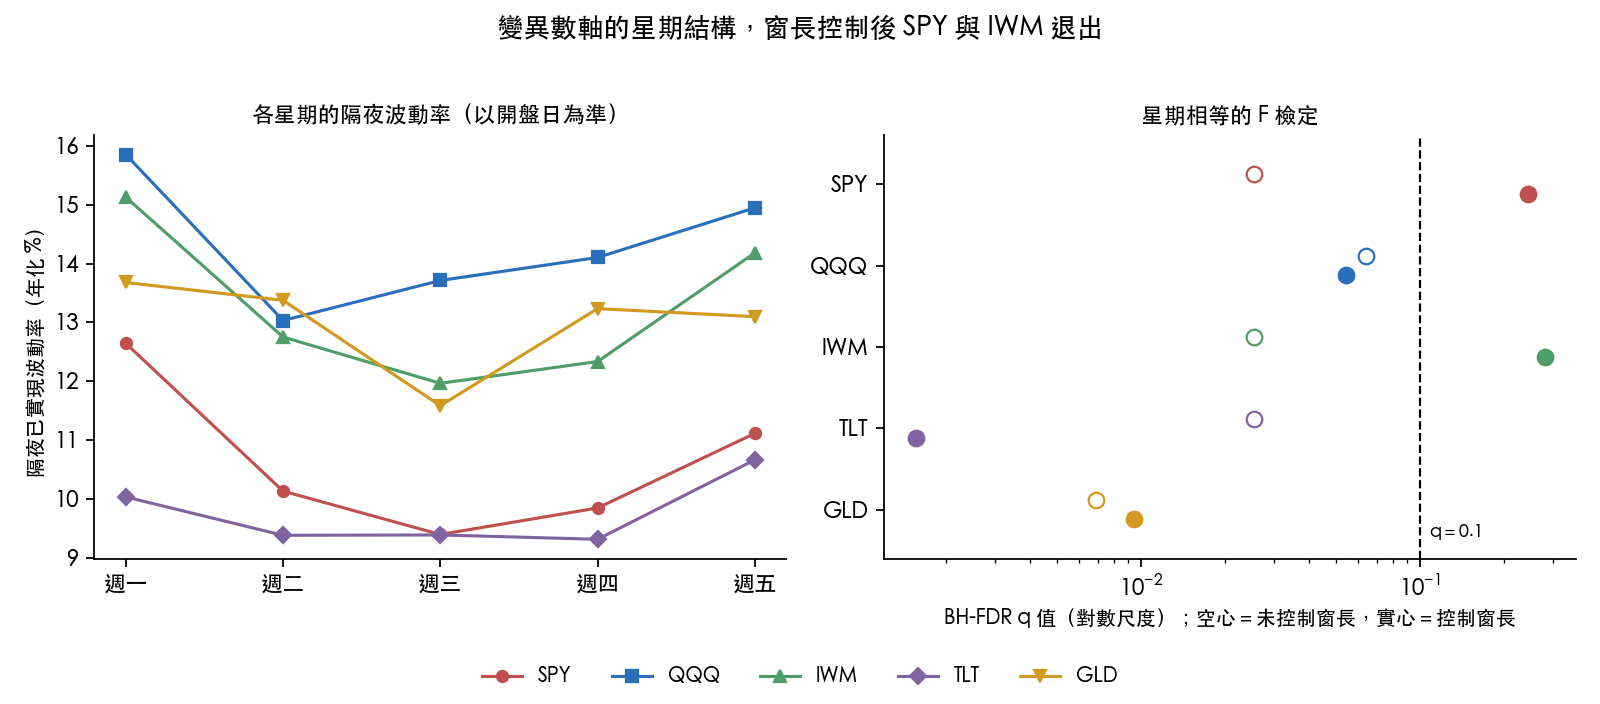
窗長控制是這一軸的關鍵設計,也是讀者最該檢查的假設。依迴歸設定,log 日曆天數在一般週與週一虛擬變數共線(週一窗是三個日曆天,其他星期通常是一天),所以它的斜率只能由假日造成的長短窗識別,週一係數被外推到一日窗。加入控制後,隔夜 RV 與 VRP 代理各剩 3 檔拒絕(QQQ、TLT、GLD),SPY 與 IWM 退出:SPY 的 q 值由 0.025 升到 0.244,IWM 由 0.025 升到 0.280(隔夜 RV)。VRP 代理上,SPY 週一的偏離 t 值由 -2.11 變成 1.28,符號翻轉,所以 SPY 的週一 VRP 偏離是否存在,取決於這個外推的函數形式。
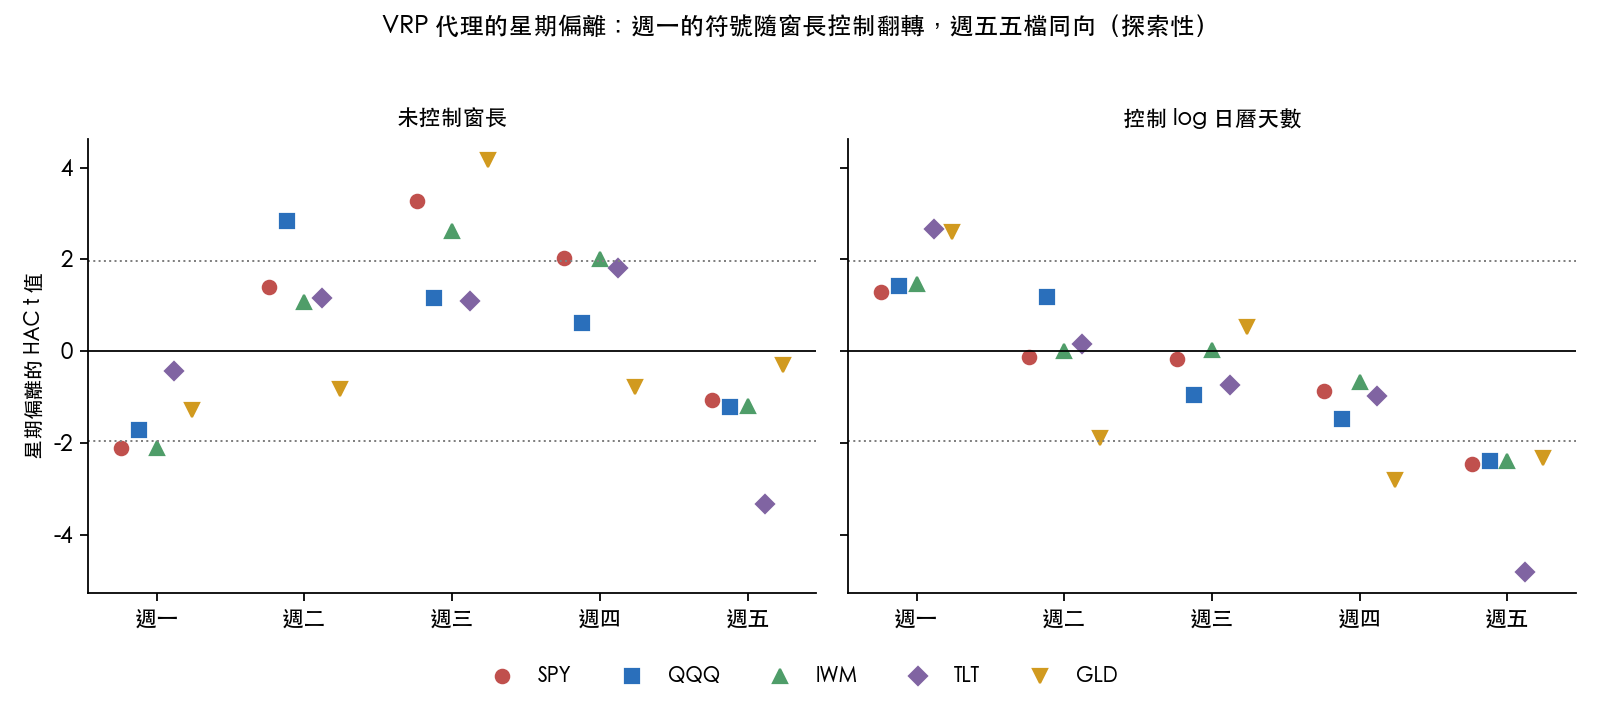
控制後留下一個沒有預先登記的型態:週五的 VRP 偏離在五檔全部為負,t 值由 -4.82 到 -2.32,25 格 BH-FDR 家族共拒絕 8 格,週五五格全在其中。偏離量是各星期係數相對五個係數平均的差,負值表示週五的 VRP 代理低於各星期平均,即週五的隔夜實現變異數相對事前預測偏高。這個型態標為探索性(h2_per_weekday_consistency_exploratory,狀態字串為 EXPLORATORY):它不是預先登記的假設,從 25 格的結果中讀出,機制沒有檢定。
| 星期 | SPY | QQQ | IWM | TLT | GLD | FDR 拒絕檔數 |
|---|---|---|---|---|---|---|
| 週一 | +1.281 | +1.425 | +1.462 | +2.671 | +2.596 | 2 |
| 週二 | -0.117 | +1.173 | +0.005 | +0.156 | -1.887 | 0 |
| 週三 | -0.168 | -0.965 | +0.031 | -0.732 | +0.537 | 0 |
| 週四 | -0.868 | -1.477 | -0.678 | -0.986 | -2.798 | 1 |
| 週五 | -2.448 | -2.390 | -2.383 | -4.816 | -2.324 | 5 |
H3:日曆規則沒有勝過買進持有
四條規則都由樣本內資料決定星期: 正號篩選 只持有樣本內隔夜均值為正的星期; 前二名 只持有樣本內均值最高的兩個星期; 跳過最差日 維持買進持有,只避開樣本內隔夜最差的那一個星期;這三條的選擇在樣本內凍結。 逐步選擇 用擴張窗每日重選,只含 t−1 以前的資料。基準另有 全程隔夜 (每天收盤買、隔日開盤賣)。
下表是每邊 1 bp 的樣本外 ΔSharpe(對買進持有,括號內為 bootstrap 雙尾 p 值)。20 個組合中只有 2 個為正(IWM 的正號篩選與逐步選擇,+0.037),p 值約 0.87。
| 資產 | 買進持有夏普 | 全程隔夜 | 正號篩選 | 前二名 | 逐步選擇 | 跳過最差日 |
|---|---|---|---|---|---|---|
| SPY | 0.692 | -0.533(0.017) | -0.533(0.015) | -0.358(0.339) | -0.533(0.012) | -0.226(0.021) |
| QQQ | 0.788 | -0.402(0.079) | -0.402(0.070) | -0.403(0.205) | -0.402(0.072) | -0.253(0.003) |
| IWM | 0.421 | +0.037(0.877) | +0.037(0.867) | -0.030(0.908) | +0.037(0.871) | -0.217(0.007) |
| TLT | -0.125 | -0.713(0.004) | -0.637(0.015) | -0.525(0.165) | -0.638(0.027) | -0.035(0.732) |
| GLD | 0.594 | -0.193(0.286) | -0.193(0.289) | -0.076(0.826) | -0.193(0.287) | -0.135(0.201) |
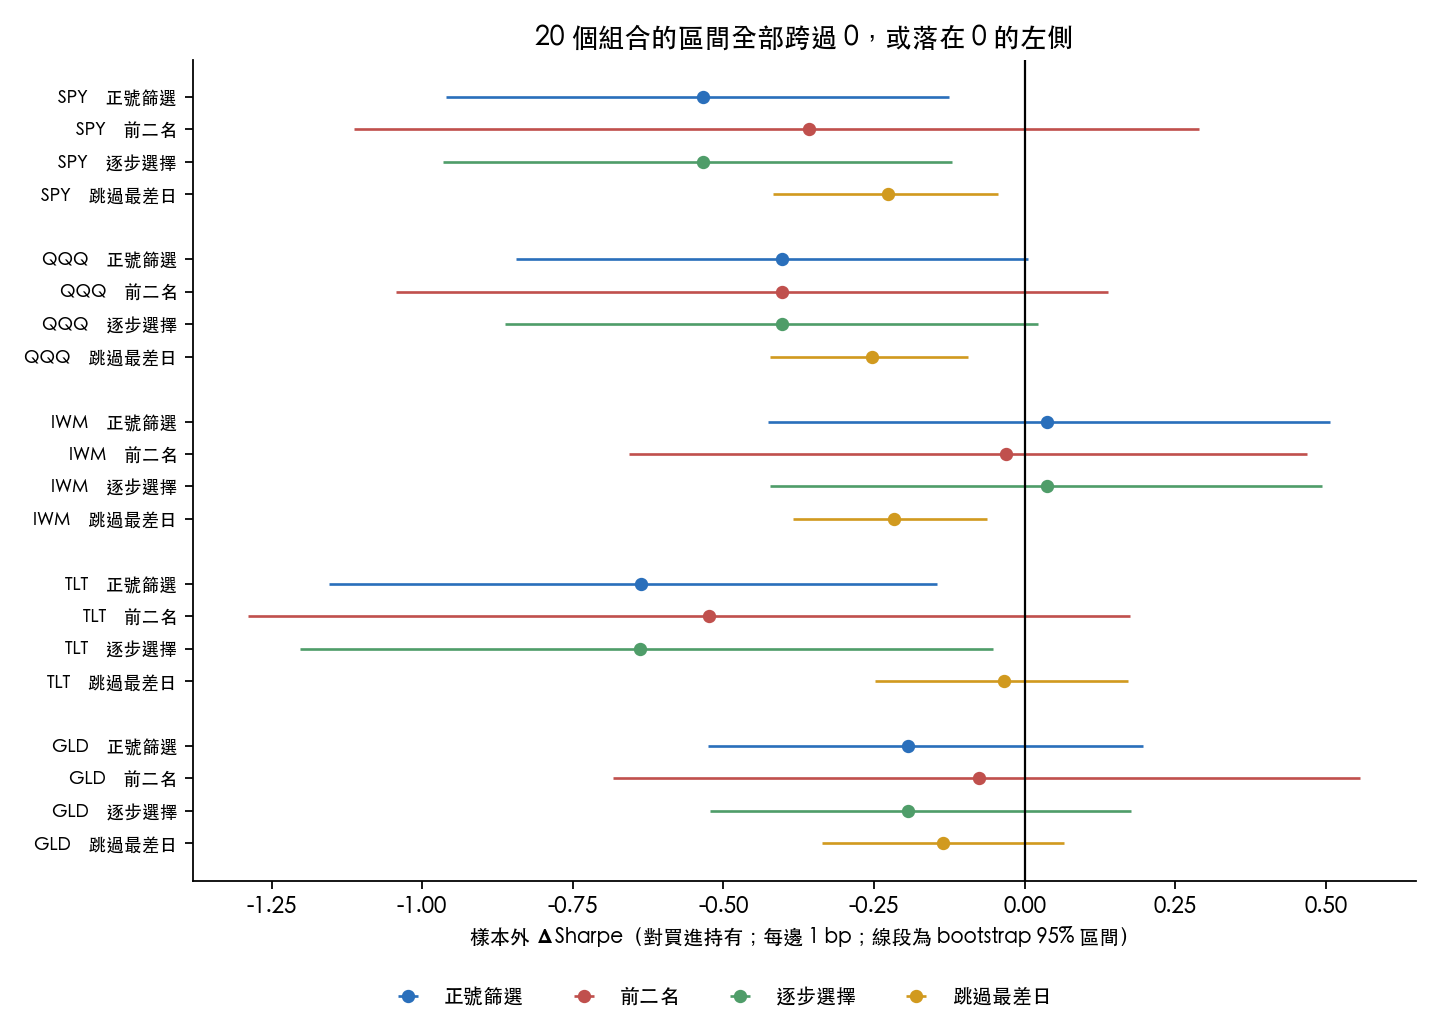
成本不是解釋:零成本下也沒有正且顯著的 ΔSharpe。 0 bp 為正的組合中,p 值最小的是 h3_tradability.IWM.tests.dow_gated_overnight.cost_0bp_vs_buy_and_hold;verdicts.H3.interpretation_of_the_5bp_column 對 5 bp 欄給出同向的判讀。下表是每邊 0 bp 的結果:
| 資產 | 全程隔夜 | 正號篩選 | 前二名 | 逐步選擇 | 跳過最差日 |
|---|---|---|---|---|---|
| SPY | -0.092(0.703) | -0.092(0.690) | -0.057(0.869) | -0.092(0.684) | -0.166(0.076) |
| QQQ | -0.032(0.870) | -0.032(0.883) | -0.163(0.579) | -0.032(0.874) | -0.204(0.019) |
| IWM | +0.399(0.087) | +0.399(0.086) | +0.179(0.514) | +0.399(0.097) | -0.169(0.042) |
| TLT | -0.248(0.325) | -0.227(0.377) | -0.256(0.467) | -0.276(0.318) | +0.037(0.739) |
| GLD | +0.220(0.216) | +0.220(0.217) | +0.196(0.534) | +0.220(0.227) | -0.068(0.511) |
0 bp 時為正的組合集中在 IWM 與 GLD(IWM 全程隔夜 +0.399,p 值 0.087;GLD 全程隔夜 +0.220,p 值 0.216),沒有一個達到 5%。全程隔夜本身也沒有一致地勝過買進持有:SPY、QQQ、TLT 在 0 bp 的 ΔSharpe 就是負的。跳過最差日在 0 bp 對 SPY、QQQ、IWM、GLD 的 ΔSharpe 全為負,QQQ 的 p 值 0.019、IWM 的 p 值 0.042,與樣本內最差的星期在樣本外沒有變差一致。
成本本身很重。SPY 全程隔夜的年化報酬在 0 bp 是 8.62%,1 bp 降到 3.28%,5 bp 降到 -15.58%,因為每年有 503.9 次單邊交易(h3_tradability.SPY.oos.always_overnight.cost_1bp.ann_turnover_sides)。成本會吃掉全程隔夜的報酬,但零成本下已經沒有顯著為正的組合,所以成本不是這個 null 的原因。
兩條規則在多數資產上退化。 正號篩選與逐步選擇在 SPY、QQQ、IWM、GLD 四檔上選到全部五個星期(樣本內每個星期的隔夜均值都為正),因此與全程隔夜完全相同:單邊交易次數同為 503.9,對全程隔夜的 ΔSharpe 恰為 0。唯一例外是 TLT:樣本內週四均值是 -2.18 bp,被排除。這代表以正負號篩選星期,在股票與黃金 ETF 上沒有選出任何東西。
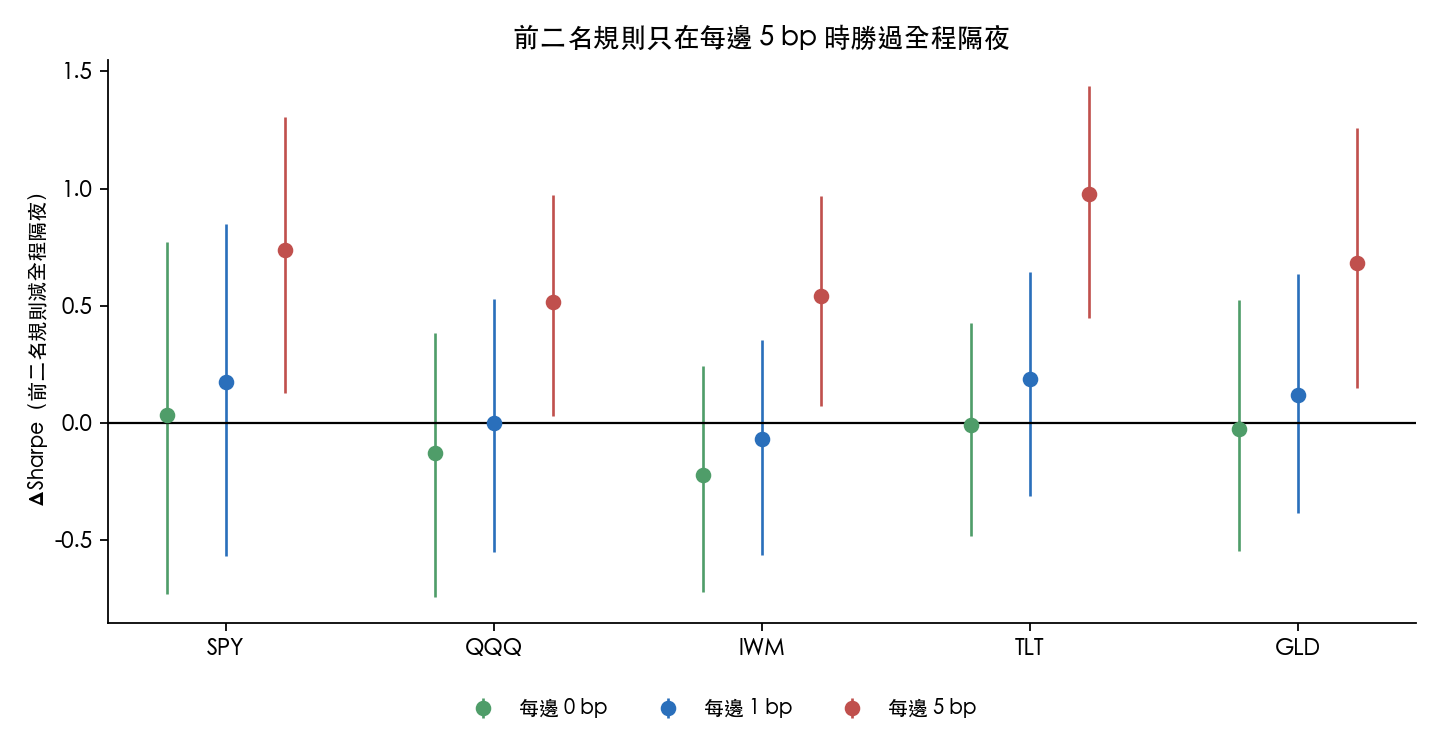
5 bp 時的「勝利」是少交易的結果。 前二名規則對全程隔夜,在每邊 5 bp 時五檔 ΔSharpe 全為正且 p 值小於 0.05,加上 TLT 的另兩條規則,共 7 個組合勝過全程隔夜(verdicts.H3.calendar_beats_plain_overnight_leg_at_5bp);在 0 與 1 bp,前二名對全程隔夜的 p 值介於 0.361 與 0.996。前二名只在兩個星期進場,單邊交易次數是 195.0 到 205.5,全程隔夜是 503.9。成本加重時少交易的規則少虧,並沒有顯示選對了日子。
| 資產 | 前二名每年單邊交易次數 | 前二名減全程隔夜,0 bp | 1 bp | 5 bp |
|---|---|---|---|---|
| SPY | 204.7 | +0.035(0.931) | +0.176(0.632) | +0.740(0.013) |
| QQQ | 205.5 | -0.131(0.657) | -0.001(0.996) | +0.515(0.035) |
| IWM | 198.2 | -0.220(0.361) | -0.068(0.778) | +0.542(0.018) |
| TLT | 195.0 | -0.008(0.975) | +0.188(0.431) | +0.977(<0.001) |
| GLD | 204.2 | -0.024(0.930) | +0.117(0.667) | +0.681(0.014) |
能偵測多大的效應
每邊 1 bp、對買進持有的 20 個比較,bootstrap SE 從 0.082(IWM,跳過最差日)到 0.375(TLT,前二名)。以常態近似,雙尾 5% 的顯著門檻約為 SE 的 1.96 倍,80% 檢定力約需 SE 的 2.8 倍;以這個比例讀上面的 SE 範圍,可以估出各比較分得開的最小效應。結果檔沒有記錄這兩個換算值,本文不另列數字。
效應小於這些門檻的規則,在 2,909 日的樣本外窗內無法與零區分。觀察到的最大正值(IWM 0 bp,+0.399)在其 SE 0.233 的兩倍以內,與零不可分。結論的強度因此止於「在此樣本與設定下沒有看到正的 ΔSharpe」。
結論與適用範圍
- 支持:SPY、QQQ、IWM、TLT、GLD,各自上市日至 2026-07-29,樣本外自 2015-01-01,每邊 0 到 5 bp 的線性成本,這四條由樣本內資料決定星期的日曆規則,沒有一條對買進持有顯示顯著為正的 ΔSharpe。
- 支持:隔夜報酬沒有可檢出的星期結構;隔夜變異數的星期結構在 QQQ、TLT、GLD 於窗長控制後仍存在。
- 不支持:日曆規則無效的證明。檢定力門檻見上一節。
- 不支持:變異數軸的星期結構可交易。這一軸沒有做成本與工具檢定,需要選擇權或變異數互換。
- 不外推:其他資產、期間、日內再平衡,或非線性成本。
限制
- VRP 代理 :事前預測是前 20 日隔夜平方報酬均值,實現端只用當日一個平方報酬,雜訊大;它是物理測度下的預測誤差,不含風險中性測度的資訊。同題材的 K1465 以 VIX 平方定義風險中性 VRP,以 SPY 單一資產得到同樣的 null,兩者路徑不同。
- 窗長控制是線性近似 :控制項是 log 日曆天數。依迴歸設定(五個星期虛擬變數、無截距),它的斜率只能由窗長偏離該星期慣例的日子識別,主要是假日前後。SPY 與 IWM 在控制後退出,取決於這個函數形式。偏離量是對五個星期係數的平均計算,控制後週一係數被外推到一日窗,所以週五偏離本身也依賴控制項的函數形式;它對其他函數形式是否穩健,本研究沒有檢定。
- 探索性型態 :週五的負 t 值從 25 格的結果中讀出,狀態為 EXPLORATORY,不是預先登記的假設。
- 多重檢定 :H3 的 20 個組合沒有做多重檢定調整;未調整的 p 值仍沒有任何正向顯著,調整只會讓結果更不顯著。
- 成本與執行 :成本是線性的每邊 bp,不含價差、衝擊與開收盤集合競價的成交可得性;假設可在收盤價買進、開盤價賣出。
- 單一切點與樣本選擇 :樣本外切點固定在 2015-01-01;資產池是現存的五檔 ETF,存在倖存者偏誤;^IRX 是短天期國庫券的替代。
- H1b 是未能拒絕 :不等於兩段持續性相同。
資料來源:yfinance 日線 OHLC(不調整價格後以 AdjClose/Close 重新縮放開盤價),1993-02-01(SPY)至 2026-07-29,無風險利率 ^IRX。實驗 K1813,artifact certification:PASS;數字取自 experiments/k1813/K1813_results.json 的具名 key,樣本期間見資料處理表。
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊