市場從高點大跌之後減碼,能勝過波動率目標嗎?一百年的美國市場資料,預先註冊的檢定沒有找到證據
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
股票從前一個高點跌得很深的時候,把曝險降下來,會不會比「依近期波動調整曝險」的波動率目標更好?前者直覺,後者是常見的風險管理做法。 我們用美國市場一百年的日資料,把這個問題做成預先註冊的檢定。兩個檢定都沒有找到證據。
先交代三個前提
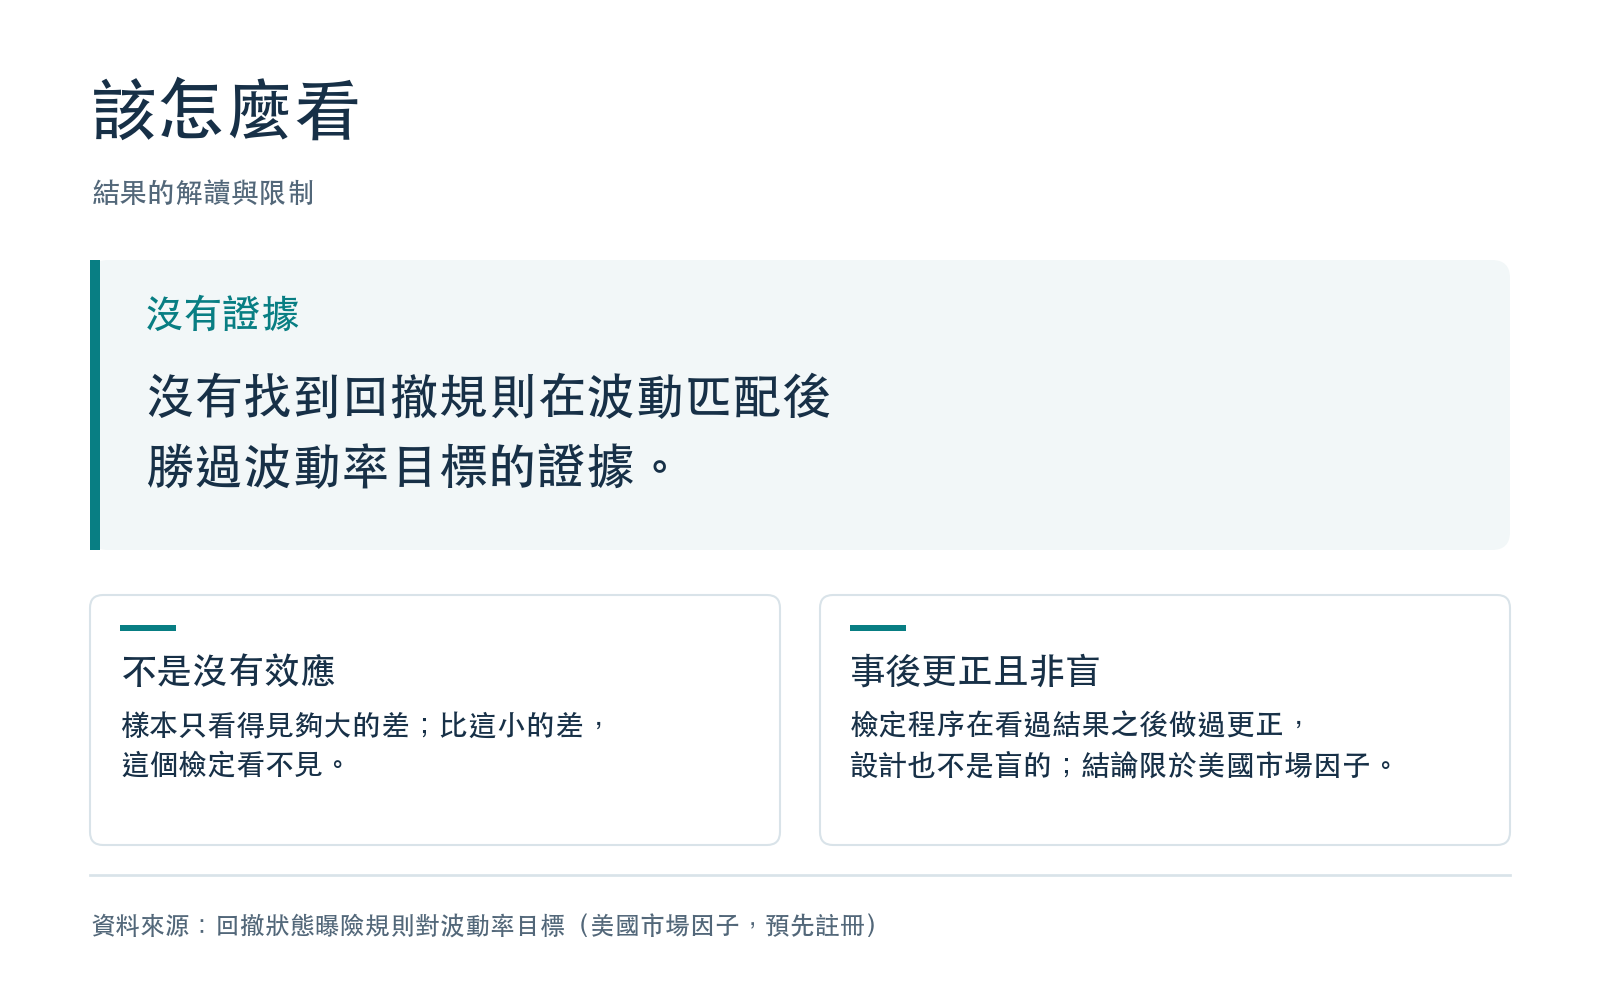
- 這是事後更正後的版本。 原先的顯著性檢定(SPA 重抽)在每次重抽時,把一個校準參數固定在全樣本的估計值;看過結果之後,我們把它改成每次重抽內重新估計。 更正讓兩個機率值都變大(以平均區塊長度二十二日計,第一個檢定由 0.5304 變成 0.5868,第二個由 0.1573 變成 0.2086),結論沒有變。
- 這是非盲設計。 樣本、時代切分、切點與門檻,是在看過同一個題目在另一組資料上的資料檢查結果之後才決定的(那一次因為回撤事件太少而停下來),所以這不是事前盲測的結果。
- 資料檢查的兩條日數下限,在看過第一次檢查的數字之後放寬了。 整段樣本的下限由一千日降到九百日,各時代的下限由兩百五十日降到兩百日;第一次檢查略差一點沒過,放寬後通過。
先講結論
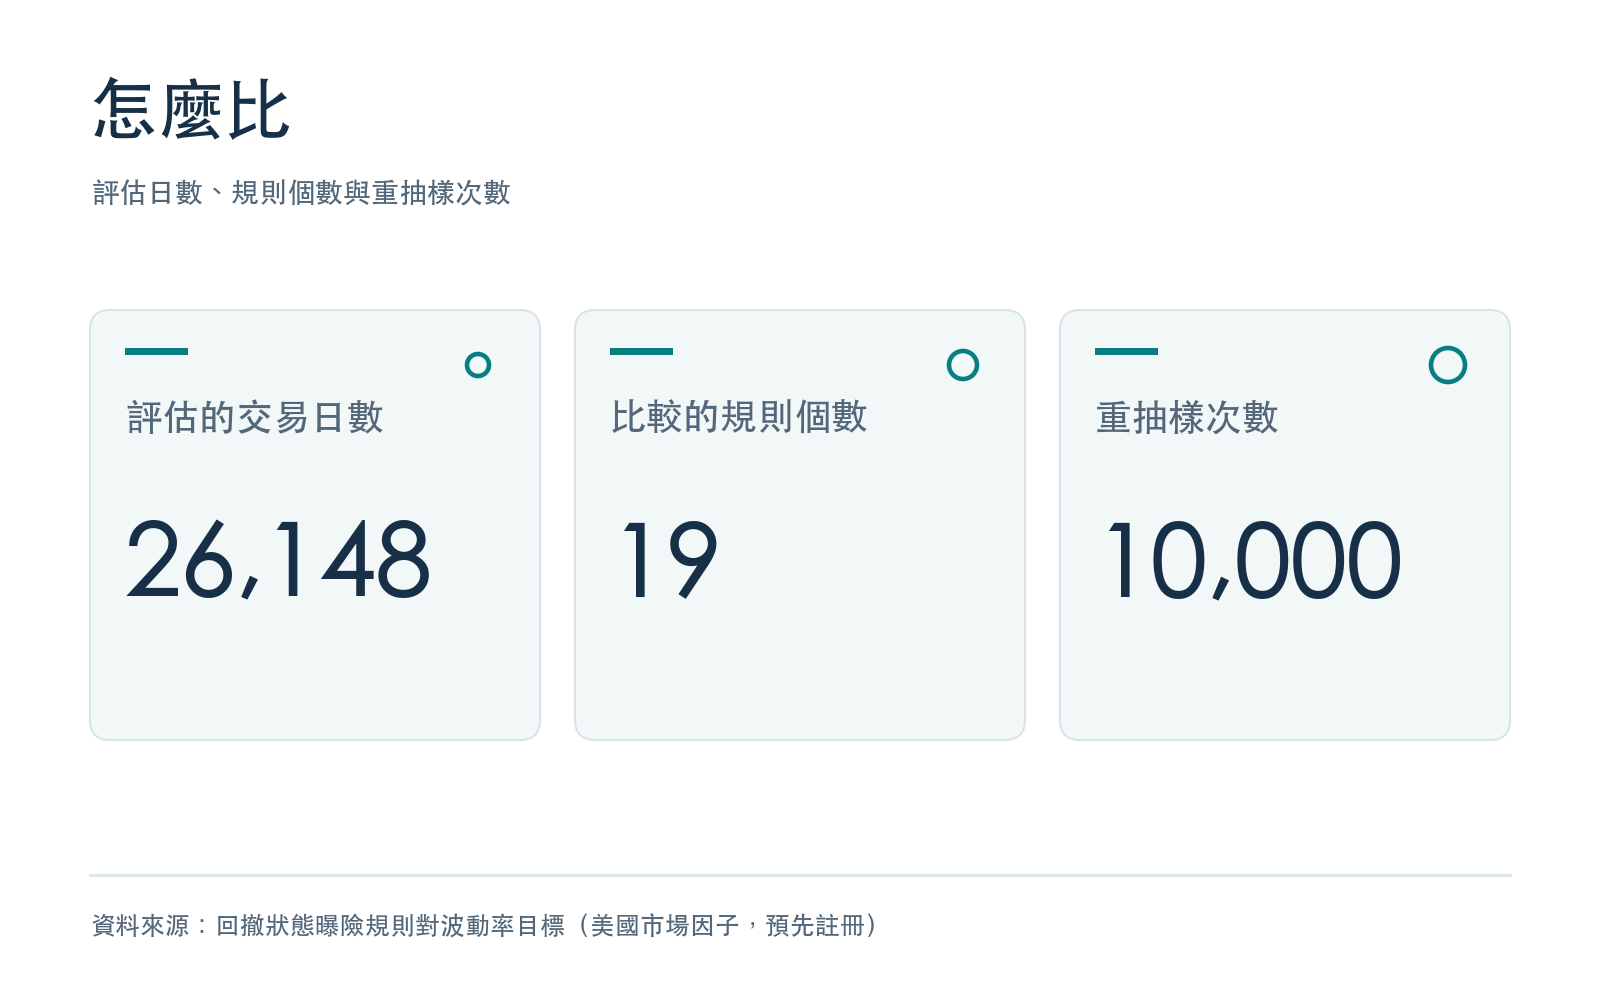
- 沒有找到證據顯示:用市場指數的「回撤狀態」決定曝險,在波動匹配之後勝過波動率目標。 範圍限於這個樣本(1926 年 12 月至 2026 年 6 月,26,148 個交易日)、這個 19 條規則的家族、這組成本與延遲設定。
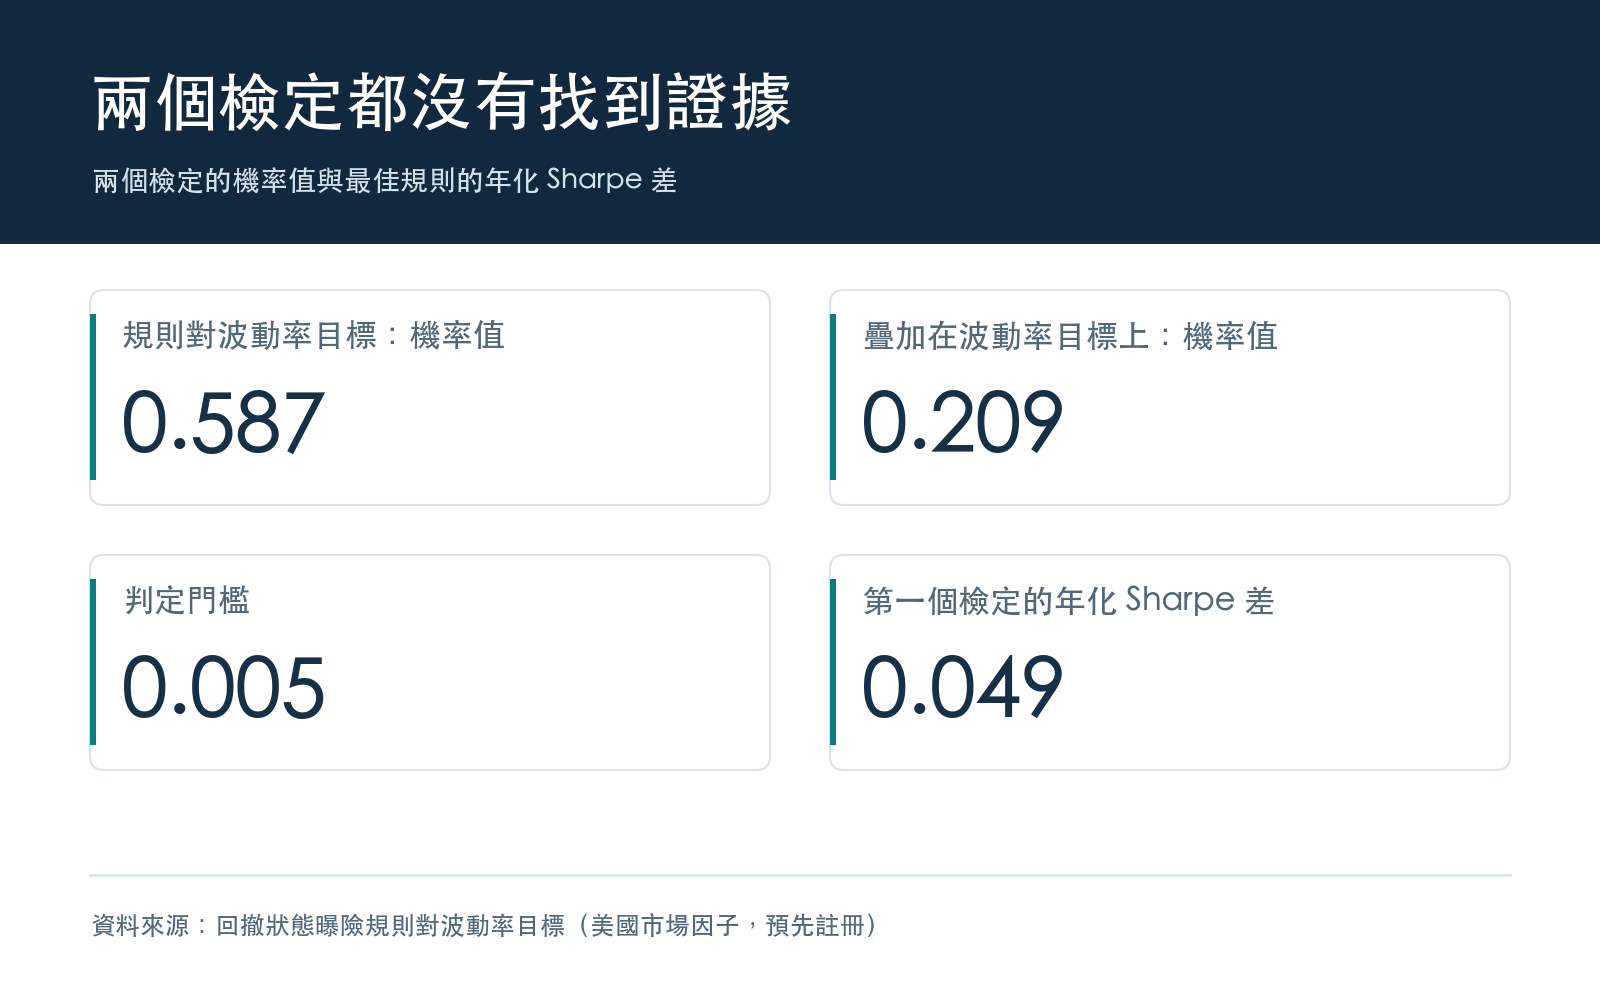
- 第一個檢定(19 條規則各自對波動率目標)的機率值是 0.587;第二個檢定(把 19 條規則疊加在波動率目標上)是 0.209。判定門檻是 0.005,兩者都遠高於門檻。
- 這是「沒有證據」,不是「沒有效應」。 最佳規則的年化曝險匹配差的標準誤約 0.56 個百分點(第一個檢定)與 0.41 個百分點(第二個),以三倍標準誤計,這個樣本只能偵測到年化約 1.7 個百分點(第一個)與 1.2 個百分點(第二個)以上的差; 比這小的效應,這個檢定看不見。這兩組數字是 README 的算術,不是結果檔的欄位,審查時重算相符。
- 直接檢驗回撤也沒有差異。 次要的回撤檢定共八格,校正後沒有任何一格拒絕,最小的校正後機率值是 0.197。
- 這不是策略上架的證據,也不能推到單一標的或其他市場。
我們怎麼比
比什麼。 波動率目標用過去 126 個交易日的滾動波動,把年化波動壓在 12%,曝險上限是 1(不加槓桿),每天再平衡,單邊成本 10 bps。它的淨 Sharpe 是 0.53,買進持有是 0.46。 回撤規則看兩個量:離前一個高點跌了多少(深度),以及離那個高點多少天。兩組切點(深度 10%、距前高 126 天;深度 20%、252 天)把狀態分成幾格,其中「深且新」與「深且舊」兩格,曝險各取 0、0.5 或 1; 另外加三條 Grossman–Zhou 型的規則(依策略自身財富的回撤減碼),共 19 條。
怎麼公平。 只比報酬不公平,因為兩者承擔的風險不同。所以把規則的曝險等比例縮放,使它的波動與波動率目標相等,再比報酬(曝險匹配)。這個縮放用全樣本的波動計算,是報告用的標準化,不是可交易的規則;縮放倍數大於 1 代表未計融資成本的槓桿。
怎麼檢定。 從 19 條規則裡挑最好的那條,結果會被高估,所以用 Hansen 的 SPA 檢定處理「挑最好」這件事(區塊重抽 10,000 次,平均區塊長度二十二日);最佳規則另外做 Sharpe 差的檢定。 兩個確認性檢定的判定門檻都是 0.005。
結果
| 第一個檢定:規則對波動率目標 | 第二個檢定:疊加在波動率目標上 | |
|---|---|---|
| 統計量最大的規則 | 深度 10%、距前高 126 天;深且新曝險 0、深且舊 0.5 | 同樣的切點;兩格曝險各 0.5 |
| SPA 機率值(四種區塊長度) | 0.569 至 0.593(主要:0.587) | 0.198 至 0.234(主要:0.209) |
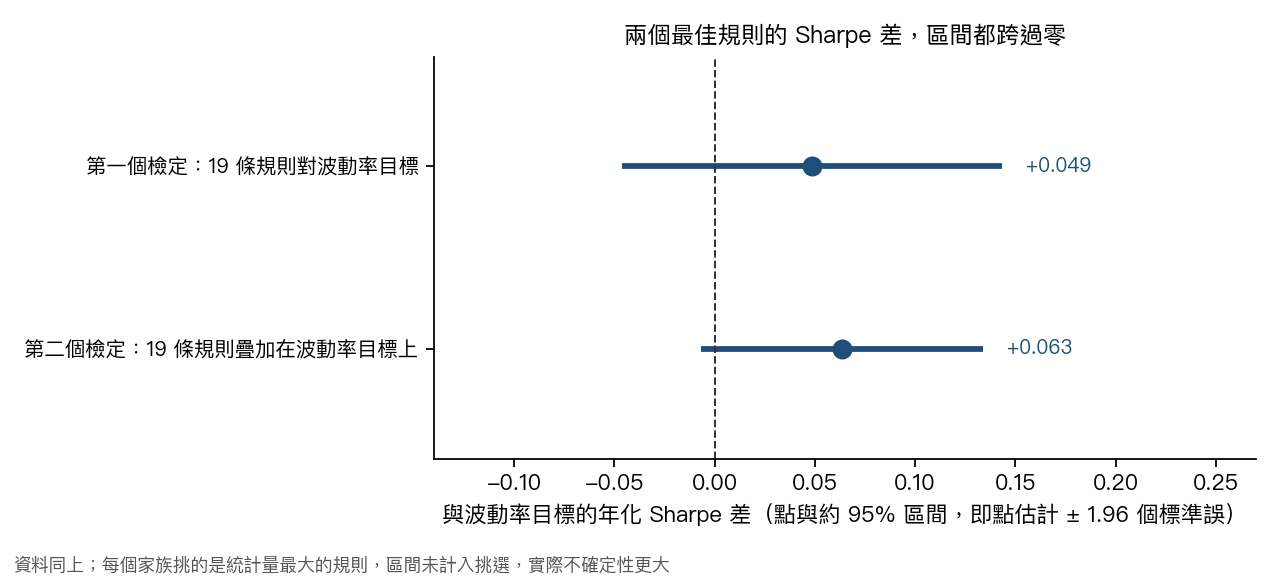
| 對波動率目標的年化 Sharpe 差(標準誤;t) | 0.049(0.048;1.00) | 0.063(0.036;1.77) |
| 曝險匹配後的年化差(百分點) | +0.56 | +0.73 |
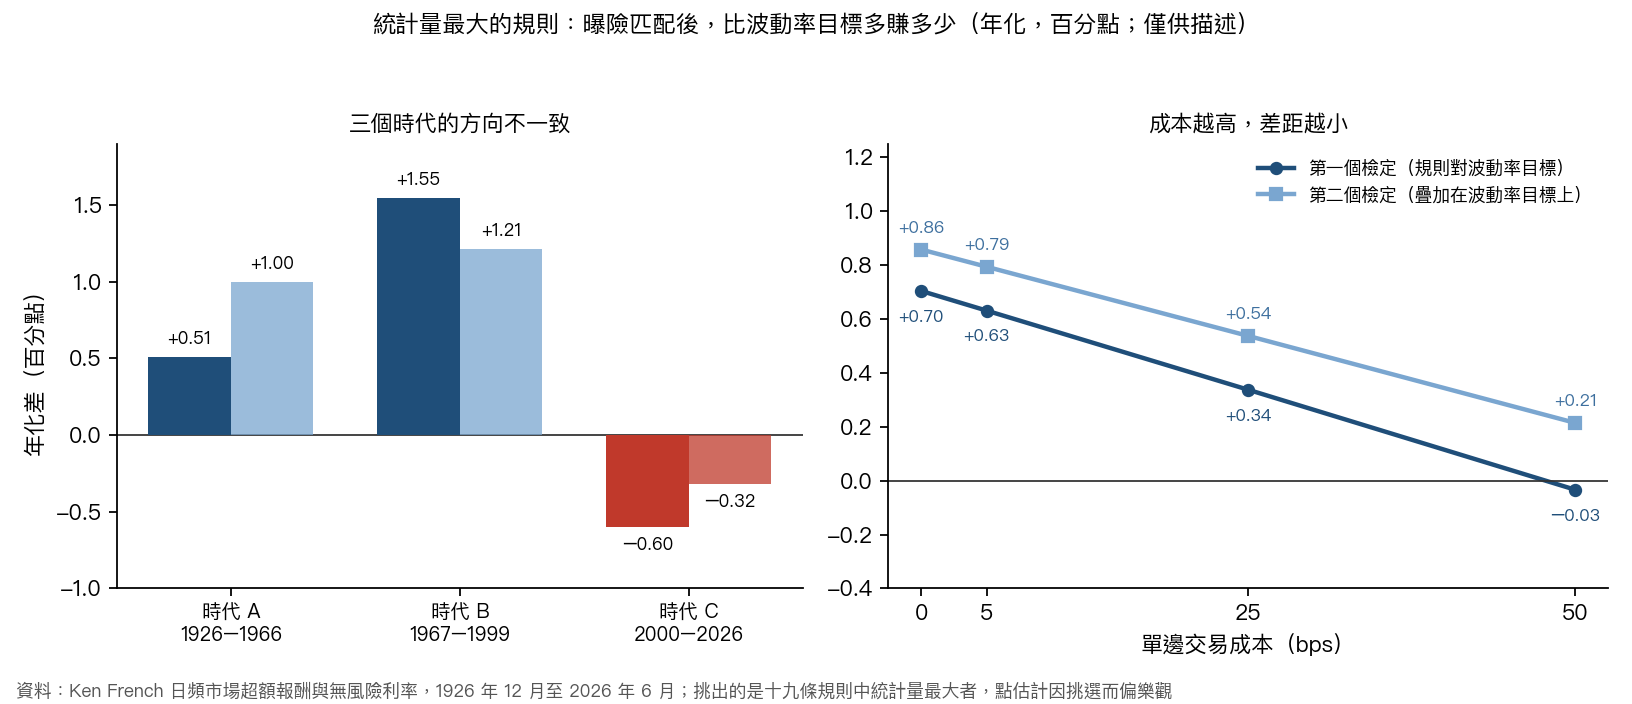
| 時代 A/B/C 的年化差(百分點) | +0.51/+1.55/−0.60 | +1.00/+1.21/−0.32 |
| 成本 0/5/25/50 bps 的年化差(百分點) | +0.70/+0.63/+0.34/−0.03 | +0.86/+0.79/+0.54/+0.21 |
| 對事後最佳的波動率目標(百分點) | +0.14 | +0.38 |
| 判定 | 沒有證據 | 沒有證據 |
時代 A 是 1926 至 1966 年,B 是 1967 至 1999 年,C 是 2000 至 2026 年。表裡的點估計都是「挑出最好的那條」之後的數字,偏樂觀;它們在三個時代的方向並不一致,成本越高差距越小。
最佳規則的 Sharpe 差,用點估計加減約兩個標準誤畫出來,兩個家族的區間都跨過零:
為什麼只能說「沒有證據」
挑最好、再看它贏了多少,本來就容易被運氣推高,所以必須用 SPA 處理;處理之後,兩個機率值都離門檻很遠。同時,檢定力有限:年化一點多個百分點以下的差,這份資料看不見, 所以結果與「小幅度的優勢」並不矛盾,只是沒有證據支持它。
負對照檢查了時間對齊。以其中一條規則(兩格曝險都取 0)為例,如果讓它偷看一天(用當天收盤決定當天的曝險),年化差會從 +0.64 個百分點膨脹到 +5.42 個百分點。正式結果用的都是前一天的狀態,沒有這個偷看。
沒有納入主張的描述
作為對照,我們也看了兩條簡單的趨勢規則:前一天收盤在 200 日均線之下就空倉、否則全倉(SMA200),以及過去 252 日報酬為負就空倉、否則全倉(TSMOM252)。它們對波動率目標的年化差分別是 +1.67 與 +0.62 個百分點 (重抽樣標準誤 0.95 與 0.83)。這兩組數字沒有經過多重檢定校正,預註冊也沒有為它們設定門檻,只作描述, 不構成任何主張 ,尤其不能讀成「趨勢規則勝出」。
這份結果沒有回答的事
- 只涵蓋美國市場因子。 資料是 Ken French 的日頻市場超額報酬與無風險利率,不是任何單一標的,也不是其他市場。
- 成本只是比例成本。 不含買賣價差與市場衝擊,也不反映 1975 年以前的固定佣金。
- 早期資料有一點偏誤。 1952 年以前的資料含週六交易日,126 列的視窗短於六個月,年化略偏;規則與基準受到同樣的影響,沒有校正。
- 沒有交易含義。 這份分析沒有建立任何策略。
資料與方法
- 資料:Ken French 資料庫的日頻 Mkt-RF 與 RF,評估樣本 26,148 個交易日(1926 年 12 月至 2026 年 6 月),原始資料雜湊隨實驗封存。
- 推論:Hansen 的 SPA 檢定(區塊重抽,種子固定);最佳規則的 Sharpe 差檢定使用 HAC 標準誤;回撤檢定對循環位移的虛無分布,Holm 校正。
延伸閱讀
- 低波動 ETF 和高貝塔 ETF 最近變得同進同退了嗎?預先註冊的檢定沒有找到證據
- 聯準會點陣圖越分歧,下一季長天期公債就越震盪嗎?預先註冊的檢定沒有找到證據
- 動能策略崩盤前,偏態會先亮燈嗎?三項事先註冊的檢定都沒有找到證據
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊